4.2 资本结构理论与融资决策
4.2 资本结构理论与融资决策
本节摘要:企业该用多少债务、多少股权来融资?这个看似简单的问题是公司金融理论中争论最久的议题之一。本节从MM定理出发,介绍资本结构理论的演进——从"资本结构无关论"到引入税收、财务困境成本后的权衡理论,再到基于信息不对称的优序融资理论,帮助你理解资本结构决策的深层逻辑。
本节目标
阅读完本节,你应当能够:
- 陈述MM定理的核心结论及其假设条件
- 解释税收如何影响资本结构(利息抵税效应)
- 理解权衡理论的逻辑:债务的税收收益 vs 财务困境成本
- 描述优序融资理论的逻辑和现实融资偏好顺序
MM定理:资本结构无关论
1958年,莫迪利亚尼和米勒发表了一篇石破天惊的论文,结论令人震惊:在没有税收、没有交易成本、没有破产成本、市场精确的假设下,企业的价值与资本结构完全无关。
换句话说——不管是全靠股权融资、全靠债务融资、还是各占一半,企业的总价值是一样的。这个结论被称为MM定理第一命题(无税版)。
直觉解释:如果你觉得全股权的公司太贵,你可以自己在家里"加杠杆"——借钱买这家全股权公司的股票。效果等同于公司自己借钱。既然投资者可以自己复制任何资本结构,公司层面的资本结构变化就不会创造或毁灭价值。
MM定理第二命题(无税版)说:股权成本随着杠杆率上升而上升,上升的幅度恰好抵消了债务低成本的好处,所以WACC不变。
这个定理的伟大之处在于它指出了资本结构影响企业价值的必要条件——要想让资本结构决策有意义,就必须在MM的完美假设中引入"不完美"因素。
引入税收:利息抵税效应
现实中,利息支出可以在税前扣除,而股息不能。这意味着债务融资有一个股权融资没有的优势——税盾效应(Tax Shield)。
每年税盾 = 债务利息 × 企业所得税率
比如一家公司有1亿元债务,利率6%,税率25%,每年的税盾就是600万×25%=150万。这些税盾的现值就是债务带来的额外价值。
在考虑税盾后,MM定理修正为:有债务的公司的价值 = 无债务公司的价值 + 税盾的现值。
这暗示企业应该尽可能多地使用债务——100%债务融资、零股权,享受最大化的税盾。但现实中显然没有企业这么做,为什么呢?
权衡理论:税盾 vs 财务困境成本
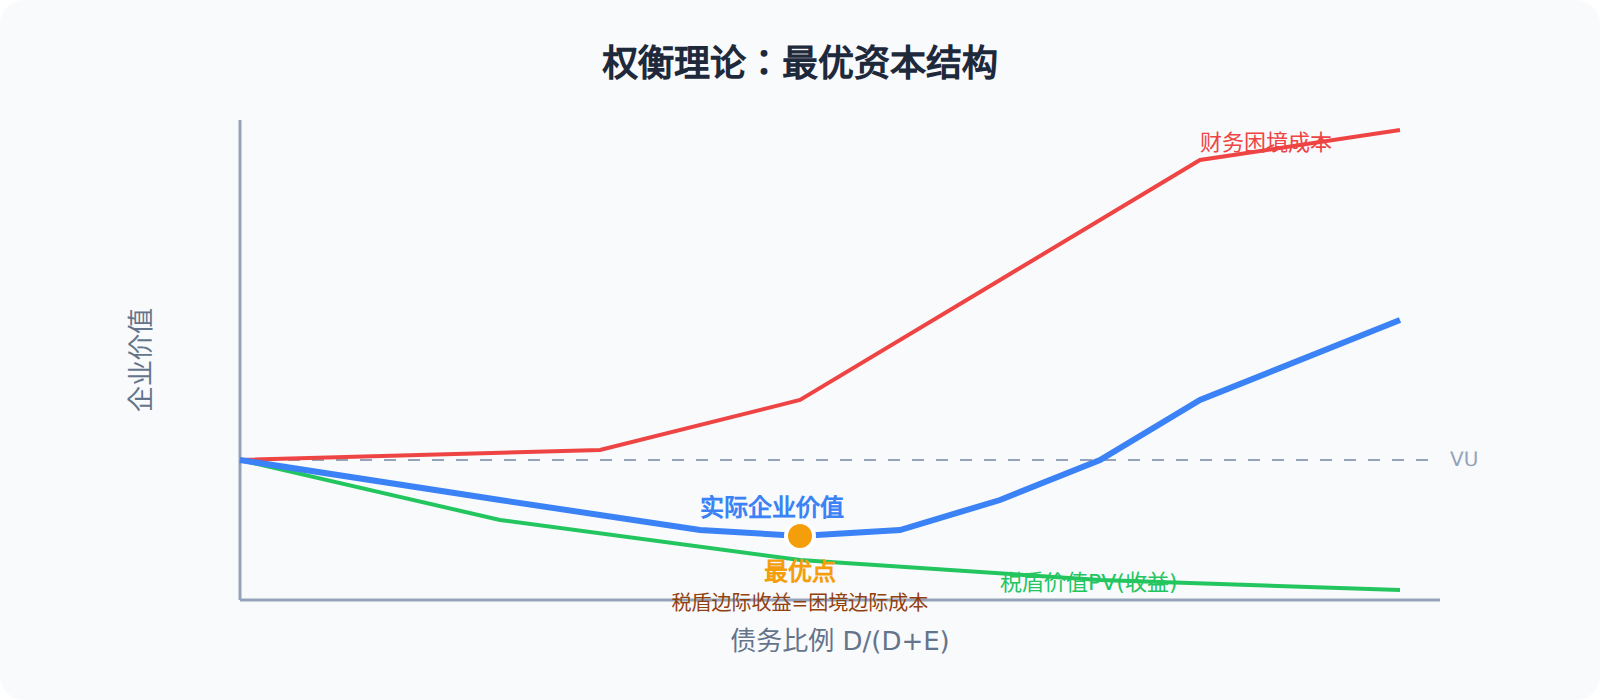
答案是财务困境成本(Financial Distress Cost)。债务太高,企业面临到期无法还本付息的风险。一旦发生财务困境,损失包括:
- 直接成本:律师费、重组费用、清算损失等(通常占企业价值的3%-10%)
- 间接成本:客户流失(不敢和可能倒闭的企业做生意)、供应商要求预付款、核心员工离职、管理层忙于应付债权人而无暇顾及经营
权衡理论的核心思想是:最优资本结构是税盾的边际收益等于财务困境的边际成本那一点。
优序融资理论:信息不对称的视角
Myers和Majluf在1984年提出了优序融资理论(Pecking Order Theory),从一个完全不同的角度解释了企业的融资行为。
核心逻辑:企业管理层比外部投资者更了解企业的真实状况(信息不对称)。当管理层认为股价被高估时,他们倾向于发行股票(套现);当认为股价被低估时,他们不愿意发行股票(贱卖),而更倾向于用内部留存收益或借款。
外部投资者知道管理层有这种动机,所以当他们看到企业宣布发行股票时,会把它解读为"管理层认为股价太高"的坏信号,导致股价下跌。
这就形成了一个融资偏好顺序:
- 内部融资(留存收益)——最优先,无信号效应
- 债务融资——次之,信号效应较弱
- 股权融资——最后手段,强烈的负面信号
现实中,大多数盈利企业确实以内部融资为首选,债务融资次之,股权融资用得最少——这与优序理论的预测高度吻合。
重点提炼
- MM定理(无税版):完美市场中资本结构不影响企业价值
- 税盾效应使有债务的企业价值高于无债务企业(利息可抵税)
- 权衡理论:最优杠杆点是税盾边际收益等于财务困境边际成本
- 优序融资理论:信息不对称导致企业偏好内源融资 > 债务 > 股权
- 现实中企业的资本结构是税收、困境成本、信息不对称、行业特征等多因素共同作用的结果
下一节我们来看赚了钱之后怎么分——股利政策的理论和实践,以及公司治理如何保护股东利益。
融资方式的更全面视角
前文主要讨论了债务和股权的权衡,但现实中企业的融资方式远不止这两种。
优先股是一种混合证券——它像股票一样没有到期日、不保证偿还,但像债券一样支付固定股息。优先股的股息在普通股之前支付(但排在债券利息之后),破产清算时也在普通股之前受偿。优先股对于发行方的好处是不增加财务杠杆比率(因为它算股权而非债务),对于投资方的好处是比普通股更稳定。
可转换债券赋予持有者在未来以约定价格将债券转换为股票的权利。它同时具有"债券保底"和"股票上涨潜力"——如果股价涨了,转换获利;如果股价没涨,持有债券到期拿回本金和利息。对于发行方来说,可转换债券的利率通常低于普通债券——因为投资者获得了"转换权"作为补偿。
融资租赁是另一种变相的债务融资——企业"租"设备使用,租期结束后可以选择购买。融资租赁在会计上被处理为表内融资,与直接贷款购买设备的净效果相似。
供应链金融是近年来兴起的新型融资方式——以企业的应收账款、存货、订单等供应链资产为支撑进行融资。对于中小企业来说,供应链金融提供了一种替代银行贷款的融资渠道。
每种融资方式都有自己的利弊。选择哪种方式取决于企业的具体情况——信用评级、规模、行业、市场条件等。一个好的融资方案通常是多种融资方式的组合——既利用债务的税盾优势,又保持一定的融资灵活性。
融资时机的选择是一个容易被忽视但极其重要的决策维度。理论上的权衡理论告诉你"最优杠杆率"是多少,但现实中的企业常常根据市场条件来选择融资时机。
在市场利率低时大量发行债券是一个常见策略——锁定低成本资金,为未来多年的运营提供稳定的融资。2020-2021年全球利率处于历史低位,大量企业趁机发行长期债券——即使当前不需要这么多资金,也先融进来"存着"(放入银行或购买短期理财),因为融资窗口可能随时关闭。
在股价高时发行股票是另一个常见的时机选择。股价高意味着同样的融资额只需要发行更少的股票——股权稀释程度更低。很多公司在股价创历史新高时宣布增发——虽然投资者可能对此不满,但从企业的角度来说,这确实是融资成本最低的时机。
但择时往往伴随着信号效应——市场会解读你"为什么选择现在融资"。如果在股价上涨时发股票,市场可能认为管理层认为股价已经高估了。所以企业需要权衡融资时机的优势和信号效应的劣势。