7.1 外汇市场与汇率决定机制
7.1 外汇市场与汇率决定机制
本节摘要:外汇市场是全球交易量最大的金融市场,日均交易量超过6万亿美元。汇率——两种货币之间的兑换比率——直接影响着国际贸易、跨境投资和国家宏观经济政策。本节介绍汇率的标价方法、影响汇率的基本因素,以及购买力平价和利率平价两个经典汇率决定理论。
本节导读
阅读完本章,你应当能够:
- 区分直接标价法和间接标价法
- 列举影响汇率的主要因素(利率差异、通胀差异、贸易收支、市场预期等)
- 理解购买力平价(PPP)的逻辑和现实中的偏离
- 用利率平价关系解释为什么利率差异会导致远期汇率与即期汇率的差异
外汇市场概况
外汇市场的独特之处在于它没有集中的交易所——它是一个纯粹的场外市场,由全球各地的银行、企业和投资者通过电子网络进行24小时连续交易。
主要参与者包括:商业银行(最大的参与者,通过外汇交易满足客户需求和自营交易)、中央银行(通过外汇干预影响汇率)、跨国企业(兑换货币结算贸易和投资)、对冲基金和投机者(通过汇率波动获利)。
外汇交易的类型包括:即期交易(立即以当前汇率交割)、远期交易(约定未来交割的汇率)、掉期交易(同时进行一笔即期卖出和一笔远期买入,或反之)。
汇率的标价方法
直接标价法:以本币表示外币的价格。在中国,1美元=7.2元人民币,这就是直接标价法。直接标价法下,汇率上升意味着本币贬值(需要更多本币来兑换相同的外币)。
间接标价法:以外币表示本币的价格。在英国,1英镑=1.25美元,这就是间接标价法。
大多数国家使用直接标价法。美国和英国是两个例外,它们使用间接标价法。
汇率决定理论
购买力平价(PPP)
购买力平价理论的核心思想是:汇率应该反映两国货币的购买力差异。如果一篮子商品在中国卖1000元人民币,在美国卖140美元,那么汇率应该约为1000/140 = 7.14元/美元。
绝对PPP:汇率 = 两国物价水平的比率。相对PPP:汇率的变动率等于两国通胀率的差异。
如果A国通胀率5%、B国通胀率2%,那么A国货币相对于B国货币应该每年贬值约3%——因为A国的物价涨得更快,同样数量的A国货币能买到的东西变少了。
PPP在长期内有一定的解释力——高通胀国家的货币确实倾向于贬值。但在短期内,PPP的预测效果很差。原因包括:贸易壁垒(关税、运输成本)、非贸易品价格差异(理发在北京和纽约的价格差异无法通过套利消除)、短期资本流动对汇率的主导作用。
利率平价(IRP)
利率平价理论将汇率与利率联系起来:两种货币之间的远期汇率差异应该等于它们的利率差异。
无套利逻辑:如果你把美元换成高利率货币(如澳元)存入银行赚取更高利息,你必须用远期合约锁定未来换回美元的汇率。如果远期汇率没有完全反映利差,就存在套利机会——借低利率货币、换成高利率货币存款、远期锁定汇率换回,就能无风险套利。
这个理论在现实中效果很好——远期汇率的定价确实紧密跟踪两国利率之差。它是外汇远期定价的基础,也是企业进行汇率风险管理的重要理论依据。
影响汇率的实际因素
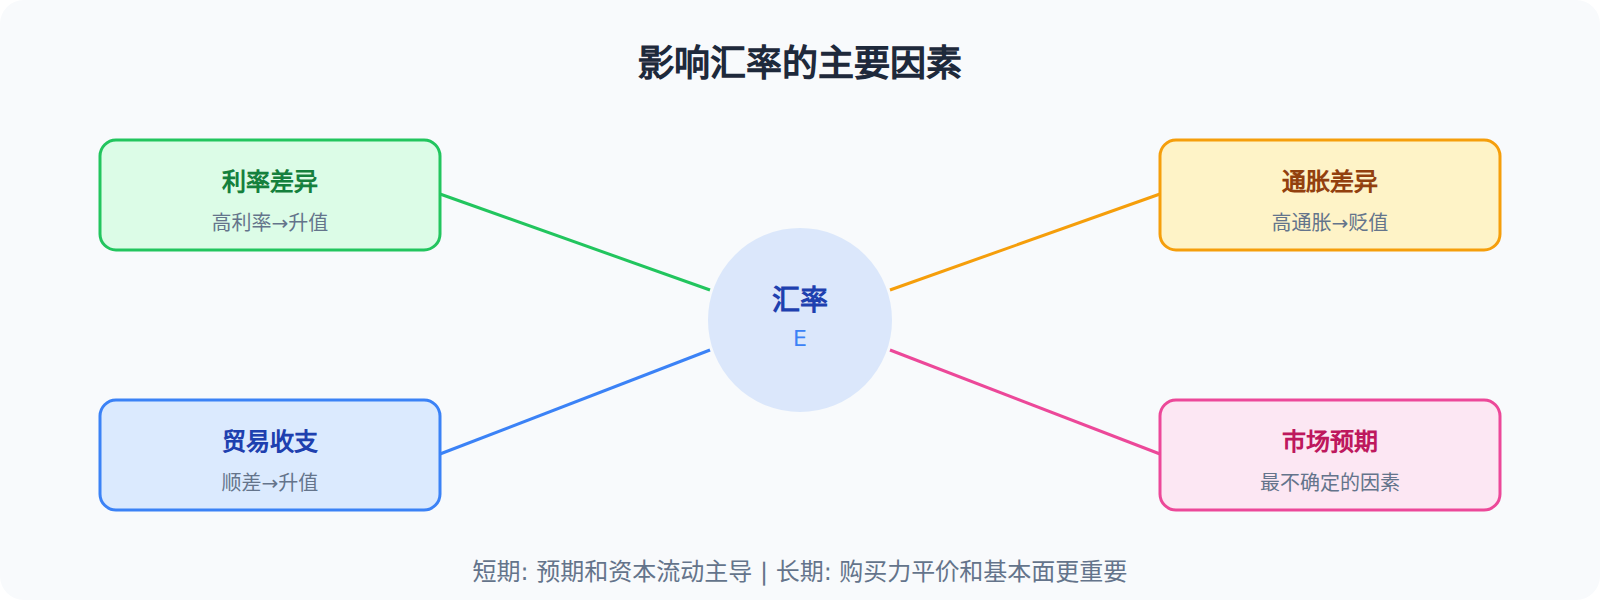
现实中,汇率受到众多因素的综合影响:
- 利率差异:高利率吸引资本流入,推动本币升值
- 通胀差异:高通胀削弱购买力,推动本币贬值
- 贸易收支:贸易顺差增加对本币的需求,推动本币升值
- 资本流动:国际资本流入推动本币升值,流出则相反
- 政府干预:央行可以通过买卖外汇来影响汇率
- 市场预期:对未来政策或经济走势的预期往往是汇率短期波动的主要驱动力
本章回顾
- 直接标价法以本币表示外币价格(中国用此法),汇率上升 = 本币贬值
- 购买力平价(PPP):汇率反映两国购买力差异,长期有效但短期偏差大
- 利率平价(IRP):远期汇率差异 = 利率差异,是外汇远期定价的基础
- 短期汇率主要受预期和资本流动驱动,长期汇率受基本面(通胀、贸易、生产力)驱动
- 外汇市场是全球最大的金融市场(日均6万亿美元+),24小时连续交易
下一节我们来看国际收支平衡表——一个国家与外界所有经济交往的"总账本"。
汇率制度的选择
各国对汇率制度的选择差异很大,从完全固定到完全自由浮动,中间有多种变体。
**固定汇率制(货币局/美元化)**将本币与一种外币(通常是美元或欧元)挂钩,央行承诺以固定汇率买卖外币。香港实行联系汇率制(港元与美元挂钩),巴拿马直接使用美元作为法定货币(美元化)。固定汇率的优点是稳定和可预期,便于贸易和投资。缺点是失去了货币政策的独立性——必须跟随挂钩货币的利率政策,无法通过调整利率来应对本国经济问题。
浮动汇率制让市场力量决定汇率。美国、欧元区、日本、英国等主要经济体都实行浮动汇率。浮动汇率的优点是自动调节——贸易逆差时本币贬值,促进出口、抑制进口,自动纠正失衡。缺点是波动大,可能影响贸易和投资的确定性。
有管理的浮动介于两者之间——央行不承诺固定的汇率水平,但会在必要时进行干预(买入或卖出外汇)以稳定汇率。中国的人民币汇率制度就是有管理的浮动——央行设定每日中间价,允许在中间价上下一定幅度内浮动。
汇率制度的"不可能三角"(Mundell-Fleming模型的核心结论)指出:一国不可能同时实现汇率稳定、货币政策独立性和资本自由流动这三个目标——最多只能选择两个。中国选择了"汇率相对稳定+货币政策相对独立",代价是资本项目不完全开放。美国选择了"货币政策独立+资本自由流动",代价是汇率大幅波动。香港选择了"汇率稳定+资本自由流动",代价是货币政策完全跟随美国。
汇率预测的现实困难
理论上的汇率决定模型(PPP、IRP等)在短期内预测效果很差。现实中影响汇率短期波动的因素太多了——预期、投机、突发事件、央行干预——这些因素很难量化。
很多外汇交易员使用技术分析(如均线、支撑阻力位)来做短线交易决策。基本面分析(如PPP、利率差异)更多用于中长期判断。
另一个重要因素是央行沟通(Forward Guidance)。各国央行越来越注重通过沟通来引导市场预期——美联储主席的讲话、央行的政策声明、会议纪要的措辞变化都可能引发汇率的大幅波动。2013年美联储暗示即将缩减量化宽松的"缩减恐慌"(Taper Tantrum)就导致新兴市场货币大幅贬值。
外汇市场的参与者结构对市场运行有重要影响。外汇市场的参与者可以分为多个层次:
最顶层是央行——它们的交易规模虽然不是最大,但对价格有最直接的影响力。央行的外汇干预可以直接影响汇率走势。央行的政策信号(如关于利率、货币供应量的发言)也会通过影响市场预期来间接影响汇率。
中间层是大型商业银行和投资银行——它们是外汇市场的主要做市商,占据了绝大部分的交易量。银行的交易既包括自营交易(用自己的钱赚取利润),也包括代客交易(帮客户完成外汇兑换)。
底层是企业和个人——企业因国际贸易需要兑换货币,个人因旅行、留学、汇款需要兑换外汇。这些交易虽然每笔金额不大,但累积总量不小。
外汇市场的交易时间是全天24小时、每周5天。悉尼、东京、伦敦、纽约四大交易中心依次接力——当亚洲市场收盘时,欧洲市场开盘;当欧洲市场收盘时,美洲市场开盘。这种连续交易的模式使得外汇市场的流动性在全球时区内分布不均——亚洲时段和欧洲/美洲重叠时段的流动性最好。