7.2 国际收支与国际资本流动
7.2 国际收支与国际资本流动
本节摘要:国际收支平衡表(Balance of Payments, BOP)记录了一个国家在一定时期内与外界所有经济交易的汇总——从商品进出口到资本跨境流动,从外汇储备变动到官方援助。国际资本流动则是推动全球金融市场一体化的重要力量——热钱涌入推动资产价格上涨,资本外逃导致货币贬值和金融市场崩溃。本节系统介绍BOP的结构和国际资本流动的动因与影响。
本节目标
阅读完本节,你应当能够:
- 描述国际收支平衡表的三大账户结构
- 解释经常账户赤字/盈余的含义和长期可持续性
- 列举国际资本流动的主要类型和驱动因素
- 理解"热钱"(投机性资本流动)对新兴市场的影响
国际收支平衡表的结构
BOP由三大账户组成:经常账户、资本和金融账户、官方储备账户。
经常账户(Current Account)
记录商品和服务的进出口、投资收益(利息、股息)以及经常转移(侨汇、援助)。这是BOP中最核心的部分。
经常账户盈余意味着一国从对外贸易和服务中赚取的外汇多于花出去的——中国长期以来就是经常账户盈余国。经常账户赤字则相反——美国是典型的赤字国。
经常账户赤字本身不一定坏事。如果一个国家赤字的原因是大量进口资本品用于基础设施建设(如早期的韩国、中国),那它是在为未来增长"借钱投资",是合理的。但如果赤字原因是消费过度(如很多拉美国家),那就是不可持续的。
资本和金融账户
记录资本的跨境流动——外商直接投资(FDI)、证券投资(买外国股票和债券)、其他投资(银行贷款等)。
当一个国家经常账户赤字时,它必须通过资本和金融账户的盈余来弥补——因为外汇终究是要平衡的。美国经常账户巨额赤字,但全球投资者愿意把钱投入美国市场(买美债、买美股、在美国设厂),为美国的赤字提供了融资。
官方储备账户
记录央行持有的外汇储备的变动。当外汇供给超过需求(顺差)时,央行买入外汇增加储备;当外汇需求超过供给(逆差)时,央行卖出外汇减少储备。
理论上,三大账户之和应该等于零——经常账户赤字 = 资本金融账户盈余 + 储备减少。这就是"国际收支平衡"的含义。
国际资本流动
类型
外商直接投资(FDI):在目标国设立企业、建工厂、收购当地公司。FDI的特点是长期、稳定、不可轻易撤出。中国改革开放后大量引入的制造业外资就是FDI。
证券投资:买入外国股票、债券等金融资产。特点是流动性强、可以快速撤出——今天买入,明天就能卖掉。证券投资是"热钱"的主要组成部分。
银行贷款和其他投资:跨境银行贷款、贸易融资、货币市场工具等。
驱动因素
国际资本流动受多种因素驱动:利差是重要因素——资金从低利率国家流向高利率国家赚取利差。增长预期也重要——资金流向增长前景好的国家的资产。风险偏好决定了资金在"安全资产"(如美债)和"风险资产"(如新兴市场股票)之间的分配。
热钱:双刃剑
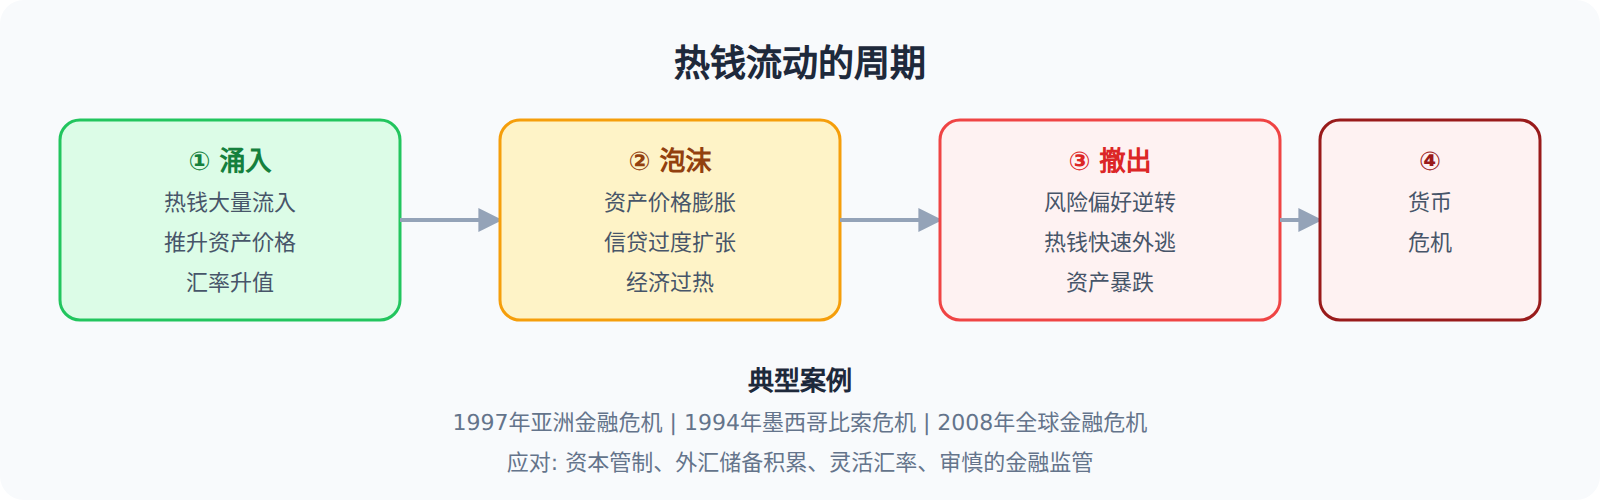
当大量投机性资本(热钱)快速涌入一个小国时,会推高该国资产价格(股市、房市)和汇率,制造经济繁荣的假象。但一旦全球风险偏好转变(如美联储加息),热钱会以同样快的速度撤出——导致资产价格暴跌、汇率急剧贬值、金融市场恐慌。这就是1997年亚洲金融危机的基本模式。
要点串联
- BOP三大账户:经常账户(贸易+服务+投资收益)、资本金融账户(FDI+证券投资+贷款)、官方储备
- 经常账户盈余不一定是好事,赤字也不一定是坏事——取决于赤字的原因
- FDI长期稳定、不可撤出,证券投资流动性强、容易形成热钱
- 热钱周期:涌入→泡沫→撤出→危机,对新兴市场构成系统性威胁
- 新兴市场应对热钱的主要手段:积累外汇储备、审慎监管、必要时实施资本管制
下一节我们讨论跨国公司的金融管理和国际金融组织的作用。
国际收支失衡的历史案例
理解国际收支失衡,最好的方式是看几个历史案例。
美国持续的经常账户赤字是当代国际金融体系最显著的特征之一。美国每年从全球进口远多于出口,经常账户赤字占GDP的2%-4%。这个赤字之所以能持续,是因为全球投资者(外国央行、外国基金、外国企业)愿意把资金投入美国——购买美债、美股、在美国设厂。美国用"金融输出"来弥补"贸易逆差"——向全世界出售金融资产(债券、股票),换取实物商品和服务。
中国的"双顺差"——同时保持经常账户盈余和资本金融账户盈余——持续了约20年(到2014年左右开始转变)。经常账户盈余来自庞大的贸易顺差("世界工厂"),资本账户盈余来自大量外商直接投资。双顺差导致中国的外汇储备从2000年的1600亿美元飙升到2014年的近4万亿美元——成为全球最大的外汇储备持有国。
亚洲金融危机的教训——泰国、韩国、印尼等国在危机前维持固定汇率、大量借入短期外币债务。当国际资本突然撤出时,这些国家的外汇储备不足以维持汇率,被迫放弃固定汇率并允许本币大幅贬值。贬值后,以外币计价的债务负担暴增,大批企业破产,银行系统崩溃。危机的根源不是某一个因素,而是固定汇率+短期外债+资本自由流动+监管缺位的多重叠加。
全球失衡的争论——美国的赤字和亚洲(特别是中国)的盈余是否可持续?一些人认为这代表了一种稳定的"新平衡"——亚洲国家储蓄过多、投资不足,美国消费过多、储蓄不足,两者互补。另一些人认为这种失衡不可持续——长期来看,美国的净外债会不断累积,最终美元必须大幅贬值来纠正失衡。2008年危机在一定程度上"强制纠正"了全球失衡——美国的储蓄率上升了,消费下降了,贸易赤字缩窄了。
资本管制的作用与争议
资本管制是对跨境资本流动的限制,包括对资本流出的限制(如限制外汇购买额度)、对流量的监控(如要求申报大额跨境交易)、对某些类型资本流动的禁止(如禁止投机性的短期借贷)。
支持资本管制的理由包括:限制热钱的流入流出、维护汇率稳定、保护国内金融市场、保留货币政策独立性。
反对资本管制的理由包括:资本管制会降低投资效率(资本不能自由流向最高回报的领域)、增加合规成本、可能成为腐败的温床、难以有效执行。
2008年之后,越来越多的发展中国家重新引入或加强了资本管制——巴西对短期资本流入征税,韩国对银行外汇借款设限,中国加强了对跨境资金流动的监控。国际货币基金组织的态度也从以往的"反对资本管制"转变为"承认资本管制在某些情况下的合理性"——这是一个重要的立场转变。
经常账户赤字是否可持续是国际金融中一个争论不休的话题。理论上,持续的赤字是不可持续的——因为净资产越来越负,最终市场会拒绝继续融资。但实践中,一些国家维持了数十年的经常账户赤字而没有遇到明显的问题(如美国)。
美国之所以能长期维持经常账户赤字而不出问题,根本原因是美元的特殊地位。美元是全球储备货币和主要贸易结算货币——全球企业和央行对美元有持续的需求。这种需求支撑了美元的价值和美国资产的吸引力,使得美国能够持续从全球融资来弥补赤字。
但对于非储备货币国家来说,持续的经常账户赤字要危险得多。如果一个新兴市场国家持续赤字、外债累积、外汇储备不足,一旦国际投资者的信心动摇、资本外逃,就可能爆发货币危机——被迫大幅贬值本币、加息到痛苦的水平、甚至向IMF求援。
所以,判断一个国家的经常账户赤字是否可持续,需要综合考量:赤字规模占GDP的比例、外债结构(短期还是长期、外币还是本币)、外汇储备充足度、资本流入的稳定性等因素。