8.1 行为金融学原理与认知偏差
8.1 行为金融学原理与认知偏差
本节摘要:传统金融学假设投资者是完全理性的——他们总是根据所有可用的信息,做出最大化自身效用的决策。但现实大量证据表明,投资者的行为系统性地偏离理性。行为金融学将心理学的研究成果引入金融学,解释了市场中诸多传统理论无法解释的"异象"。本节介绍前景理论、主要认知偏差,以及行为金融学对有效市场假说的挑战。
本节导读
阅读完本节,你应当能够:
- 描述前景理论的三个核心发现(参照依赖、损失厌恶、概率 weighting)
- 列举至少6种常见的认知偏差并说明其投资决策中的表现
- 解释行为金融学如何挑战有效市场假说
- 理解行为金融学对投资实践的启示
为什么需要行为金融学
1987年10月19日,美国股市单日暴跌22.6%——"黑色星期一"。这一天没有任何明显的宏观利空消息。按照有效市场假说,价格应该反映所有可用信息——如果没有任何新信息,价格不应该如此剧烈地波动。
这类现象在金融市场中屡见不鲜:互联网泡沫时期,没有任何盈利的科技公司市值超过了有百年历史的制造业巨头;2008年危机前,次贷相关证券被评级为AAA但实际风险极高;中国A股市场的"追涨杀跌"和"炒小炒新炒差"现象长期存在。
传统金融学对这些现象的解释力很弱。行为金融学提供了一个更有说服力的视角——投资者不是完全理性的计算器,而是有情绪、有偏见、容易受社会影响的人。
前景理论
丹尼尔·卡尼曼和阿莫斯·特沃斯基在1979年提出的前景理论(Prospect Theory),是行为金融学最核心的理论基础。它有三个重要发现:
参照依赖:人们评价一个结果的好坏,不是看绝对值,而是看它相对于某个"参照点"的差距。年薪50万——如果你同事都是30万,你很满足;如果都是100万,你很沮丧。同样的钱,感受完全不同。在投资中,投资者通常以"买入价"作为参照点——亏损是相对于买入价而言的。
损失厌恶:人们对损失的痛苦程度大约是同等收益快乐程度的2-2.5倍。丢100元的痛苦远大于捡到100元的快乐。这解释了为什么投资者倾向于"持有亏损股太久"(不愿意"确认"损失)、"卖出盈利股太快"(急着"锁定"快乐)——这就是著名的"处置效应"。
概率 weighting:人们倾向于高估小概率事件、低估中高概率事件。买彩票(中奖概率极低但人们高估了)和不买保险(出险概率不低但人们低估了)就是典型例子。
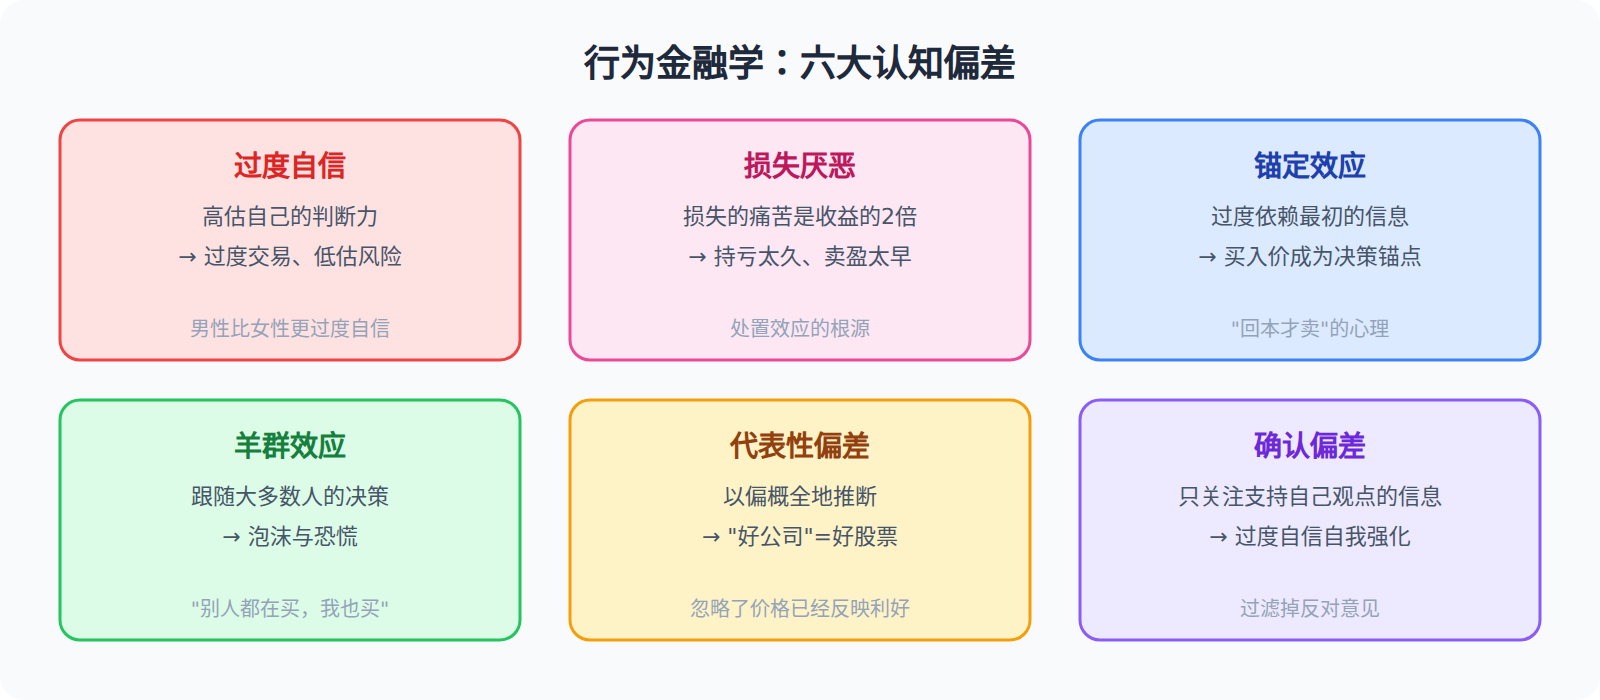
行为金融学对有效市场假说的挑战
有效市场假说(EMH)认为市场价格完全反映了所有可用信息。如果EMH成立,那么市场中不存在"被低估"的资产——你不可能通过分析或策略持续获得超额收益。
行为金融学从两个角度挑战EMH:
第一,套利的限制。即使市场中存在定价错误,理性投资者也不能通过套利来完全纠正它——因为套利本身有成本和风险(卖空可能被逼仓,"市场保持非理性的时间可能比你能保持不破产的时间更长")。
第二,投资者系统性偏差。如果大量投资者都犯同一种偏差(如损失厌恶导致集体持有亏损股),这种偏差就不会相互抵消,而是会影响市场价格。
行为金融学并不完全否定EMH,而是主张市场是"有限有效的"——大部分时间大部分资产的价格大致合理,但系统性的认知偏差确实会导致某些资产长期偏离内在价值,这为理性的投资者创造了机会。
行为金融学的实践启示
了解认知偏差不是为了嘲笑别人,而是为了帮助自己做出更好的决策。几个实用的建议:
- 建立投资纪律和交易规则,减少情绪驱动的决策
- 定期(而不是在亏损时)评估投资组合
- 写投资日记,记录每次交易的理由——事后回顾会揭示你的偏差
- 分散投资,不要把所有鸡蛋放在一个篮子里
- 设定止损点,避免损失厌恶导致的"死扛"
要点速记
- 前景理论的三大发现:参照依赖、损失厌恶、概率 weighting
- 六大认知偏差:过度自信、损失厌恶、锚定效应、羊群效应、代表性偏差、确认偏差
- 行为金融学挑战EMH:套利有限 + 系统性偏差 → 市场有限有效
- 行为金融学的价值不在于否定理性分析,而在于帮助投资者认识和克服自身的认知局限
下一节我们转向另一个前沿——区块链技术如何颠覆传统的金融基础设施。
行为金融学的发展历程
行为金融学不是一夜之间冒出来的——它的思想根源可以追溯到更早。
凯恩斯的"动物精神"(1936):凯恩斯在《通论》中指出,投资决策在很大程度上受"动物精神"(非理性的乐观和悲观情绪)驱动。他认为长期预期高度不确定,投资者往往基于"信心"而非理性计算做决策。
**Burrell(1951)和Baumol(1957)**提出了将心理学应用于金融分析的想法,但当时主流金融学正朝着高度数学化的方向发展,这些"异端"思想被边缘化了。
**Kahneman和Tversky的认知心理学研究(1970s)**为行为金融学提供了坚实的心理学基础。他们的实验揭示了人类在不确定条件下决策的系统性偏差——这些发现后来被金融学者应用到投资决策和市场行为的研究中。
**De Bondt和Thaler(1985)**发现了"过度反应"效应——过去3-5年表现最差的股票组合在随后的3-5年往往跑赢过去表现最好的组合。这与有效市场假说矛盾——如果价格反映了所有信息,过去的表现不应该有预测力。
**Shiller(1981)**发现股票价格的波动远远超过了基本面(股息)的波动所能解释的程度——股价变动有太多"多余的波动"。这是对市场有效性的有力质疑。
2000年之后,行为金融学从"挑战传统理论"逐渐走向"与主流融合"。如今,几乎所有的主流金融学教材都包含行为金融学的章节,主流的投资机构也开始应用行为金融学的洞见。
行为金融学在投资实践中的应用
行为金融学的洞见可以转化为实际的投资策略。
**逆向策略(Contrarian)**利用了投资者的过度反应。在市场恐慌性抛售时买入(别人恐惧时我贪婪),在市场狂热追涨时卖出(别人贪婪时我恐惧),从长期来看通常能获得超额收益。理由是:投资者在恐慌时往往低估了资产的真实价值,在狂热时往往高估了价值。
**动量策略(Momentum)**利用了投资者的反应不足。短期内(3-12个月),过去表现好的股票倾向于继续表现好——因为好消息被逐步消化、投资者犹豫不决地跟风买入。这与逆向策略并不矛盾——逆向策略看的时间维度更长(3-5年),动量策略看的是短期。
行为金融ETF是近年来兴起的产品。一些ETF声称采用行为金融学策略——比如"买入低估值+高动量的股票"或"避免高关注度(过度交易)的股票"。虽然效果参差不齐,但它们代表了行为金融学理论向产品化的方向。
帮助投资者克服偏差是行为金融学最重要的应用之一。基金公司通过"定期定额投资"(克服择时偏差)、"投资教育"(克服认知偏差)、"账户默认设置"(利用默认效应促进长期投资)等方式,帮助投资者做出更好的决策。
**助推理论(Nudge Theory)**是行为经济学在公共政策领域的重要应用,由理查德·泰勒和卡斯·桑斯坦提出。其核心思想是:通过改变选择环境("助推"),在不限制选择自由的情况下,引导人们做出更好的决策。
在金融领域的应用例子包括:养老金的"自动加入"(默认你参加,退出需要主动选择——利用了默认效应)、投资的"默认配置"(默认投资于风险适中的一生周期基金——利用了惰性效应)、储蓄的"自动增加"(每年自动增加一定比例的储蓄——利用了惯性)。
这些看似微小的"助推"产生了巨大的效果——英国的自动加入制度使养老金参与率从约60%上升到超过90%。这些改变不需要人们做出任何额外的决策,完全通过改变默认选项来实现。
助推理论的价值在于:它承认人的有限理性(不可能每个人都是金融专家),但不限制人的自由(你仍然可以自由选择不参加养老金或改变投资配置)。这是一种"温和的家长主义"——在尊重个人选择权的同时,帮助人们做出更好的决策。