4.3 股利政策与公司治理
4.3 股利政策与公司治理
本节摘要:企业赚了利润之后,面临一个基本选择:把利润分给股东还是留存在公司再投资?这就是股利政策的核心问题。本节从理论出发(股利无关论、信号理论、代理成本理论),讨论股利政策的实践形式和影响因素,并延伸到公司治理——如何设计制度来解决管理层和股东之间的利益冲突。
学习目标
阅读完本节,你应当能够:
- 解释"股利无关论"的理论逻辑及其假设
- 说明股利政策的信号效应——为什么增加股利通常是利好消息
- 描述公司治理的核心问题(代理问题)和主要解决机制
- 理解股权激励、独立董事、机构投资者监督等治理工具的逻辑
股利政策:分还是不分
一家公司年度净利润5000万,管理层面临选择:把这笔钱以现金股利的形式分给股东,还是留存在公司用于扩大再生产?分配的比例和方式,就是股利政策。
股利无关论
和MM定理一样,在完美市场假设下,股利政策不影响企业价值。逻辑是:股东需要现金时可以卖股票(自制股利),不需要现金时可以把分到的股利再买入股票。无论公司分不分股利,股东都能达到自己想要的现金流模式。
但现实远非完美。税收就是一个直接原因——在很多国家,股息收入和资本利得的税率不同。如果股息税率高于资本利得税率,投资者更偏好公司不分股利(少交税)。反之则偏好高分红。
信号理论
现实中,股利政策确实能影响股价——但不是因为完美市场理论说的理由,而是因为信息不对称。
管理层比外部投资者更了解公司的真实状况。当一家公司宣布增加股利时,市场会解读为"管理层对未来的盈利有信心"——连管理层都觉得能持续派更高的股利,那公司的前景应该不错。反之,削减股利通常被视为负面信号。
大量实证研究证实了股利变动的信号效应:股利增加公告当天,股价平均上涨约2%;股利削减公告当天,股价平均下跌约7%。
实践中的股利形式
| 形式 | 说明 | 特点 |
|---|---|---|
| 现金股利 | 直接派发现金 | 最常见,信号效应最强 |
| 股票股利 | 派发新股代替现金 | 节省现金流,实质是"拆股" |
| 股票回购 | 公司用现金买回自己的股票 | 灵活性高,税率可能更优惠 |
| 特殊股利 | 一次性大额派发 | 通常在出售资产或大额盈利时 |
股票回购在过去20年变得越来越流行——特别是在美国。原因有几个:回购比股利更灵活(没有"一旦派了就不能停"的预期压力);回购的资本利得税率通常低于股息税率;回购可以减少流通股数量,提升每股收益(EPS)。
公司治理:谁在管谁的钱
公司治理(Corporate Governance)解决的核心问题是代理问题(Agency Problem):公司的所有者(股东)和管理者(CEO和管理层)不是同一个人,二者的利益可能不一致。
股东希望公司价值最大化。管理层可能更关心自己的薪酬、在职消费、权力和职业安全。如果缺乏有效的监督和激励机制,管理层可能会做出损害股东利益的决策——比如投资过度(通过盲目并购扩大公司规模,提升自己的声望和薪酬)、在职消费(豪华办公室、私人飞机)、帝国建造(追求规模而非效率)。
公司治理的主要机制
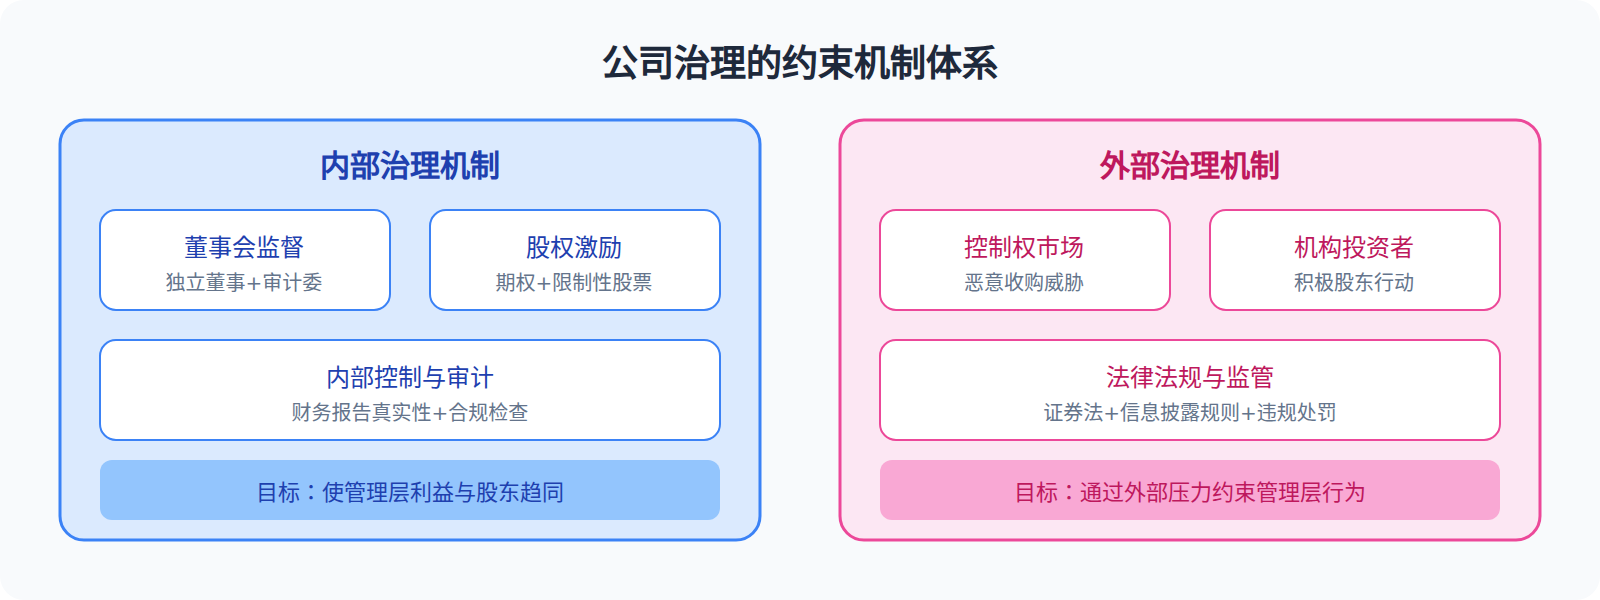
股权激励:把管理层的薪酬和公司股票表现挂钩——股票期权、限制性股票、业绩股等。当管理层自己也持有大量公司股票时,他们的利益就与股东趋于一致了。
独立董事:在董事会中引入与公司无利益关联的外部人士,代表中小股东监督管理层。独立董事制度的核心是"独立性"——但现实中,很多独立董事由CEO提名、与CEO有社交关系,独立性打了折扣。
机构投资者监督:大型机构投资者(养老金、公募基金)持有大量股票,有动力也有能力监督管理层。当一个基金持有某公司5%的股份时,它就有充分的理由关注这家公司的治理状况。
恶意收购的威胁:如果管理层表现太差、公司股价持续低迷,这家公司就可能被其他公司以低价收购。收购后原来的管理层通常会被替换。这个"被炒鱿鱼"的威胁本身就是一种外部约束。
控制权市场:即使没有实际发生收购,仅仅是收购的威胁就能约束管理层的行为。
本章回顾
- 股利无关论在完美市场成立,但现实中股利政策通过信号效应和税收影响企业价值
- 股利增加通常被视为正面信号,股利削减是强烈的负面信号
- 代理问题是公司治理的核心——管理层利益与股东利益不一致
- 治理机制分为内部(董事会、股权激励)和外部(收购威胁、机构监督、法律监管)
- 良好的公司治理降低代理成本,提升企业长期价值
下一节我们将目光转向公司金融的两个重要应用领域:日常的营运资本管理和做大做强的并购实务。
全球股利政策比较
不同国家和地区的股利政策差异很大,反映了各自的市场文化、法律环境和投资者偏好的差异。
美国的股利支付率在过去几十年中持续下降。越来越多的公司选择回购股票而非派发现金股利——2000年代回购规模首次超过了股利支付。部分原因是回购的税负优势(资本利得税率低于股息税率),部分原因是回购的灵活性更高。
欧洲公司的股利支付率通常高于美国。欧洲投资者更偏好稳定、可预测的现金股利收入。很多欧洲公司有明确的"股利政策"——如"支付利润的40%-60%作为股利",并严格遵守。
日本的股利支付率长期偏低(很多公司只象征性地派发小额股利)。原因包括日本的交叉持股结构(大股东之间互持股票,不太在意股利收入)和保守的财务文化(更倾向于将利润留存以增强抗风险能力)。但近年来,在治理改革和国际投资者压力下,日本的股利支付率有所上升。
中国A股的股利政策整体偏保守——很多公司选择低分红甚至不分红。监管机构近年来持续鼓励上市公司分红,出台了一些强制性或半强制性的分红要求(如再融资必须满足一定分红比例)。
股利政策的国际差异提醒我们:不存在"最优"的股利政策——它取决于市场环境、投资者偏好、税收制度和公司特征等多种因素。
公司治理的前沿话题
公司治理是金融学和管理学的交叉领域,近年来有几个值得关注的趋势。
ESG投资(环境、社会和治理)正在重塑公司治理的格局。ESG投资者不仅关注公司的财务表现,还关注公司在碳排放、劳工权益、董事会独立性等方面的表现。ESG评分高的公司通常被认为风险更低、长期前景更好。大型机构投资者(如贝莱德、先锋领航)已将ESG纳入投资决策框架。
独立董事的作用持续受到审视。虽然有独立董事制度,但很多公司的独立董事在实际上并不够"独立"——他们由CEO提名、薪酬由公司支付,很难真正站在中小股东的角度监督管理层。如何增强独立董事的独立性和有效性,是一个持续的课题。
高管薪酬的合理性也是一个热点话题。美国CEO的薪酬中位数约为普通员工的300倍(1965年时只有20倍),引发了对"高管是否值得这么高的薪酬"的大讨论。薪酬设计中的"业绩条件"是否真正反映了管理者的贡献、还是更多地反映了市场行情的上涨,这是公司治理需要回答的问题。
数字时代的公司治理面临新的挑战——社交媒体使得信息传播速度极快,公司治理的失误(如安然、大众汽车的排放丑闻)可能在几小时内造成巨大的股价损失。如何在数字时代维护信息透明度和投资者信任,是公司治理的新课题。
股票回购vs股利的选择是近年来公司金融领域最受关注的话题之一。越来越多的美国公司选择回购而非股利——这不是偶然的偏好,而是有深刻的原因。
回购的灵活性比股利高出很多——股利一旦开始派发,投资者就会形成预期,削减股利会被市场视为强烈的负面信号。而回购可以根据市场条件灵活调整——股价低时多回购(相当于打折买自己的股票),股价高时少回购或不回购。
从税收角度看,回购通常对股东更有利。在很多国家,资本利得的税率低于股息税率。通过回购(推高股价后股东自行卖出)实现的收益,比直接发放股利的税负更低。
但从股东偏好看,有些投资者更喜欢稳定的现金股利——尤其是依赖投资收益作为生活来源的退休人群。所以很多公司采取"股利+回购"的组合策略——维持稳定的小额股利(满足需要现金流的股东),同时用回购来灵活地分配剩余利润。