3.2 对账差错与长短款排查
3.2 对账差错与长短款排查
本节摘要:只要系统之间存在时间差与消息丢失,账就一定对不平——对账不是消灭差异,而是给每一条差异一个编号、一个状态机和一个责任人。本节给出标准对账的四步流水线、长短款的分类判定树,以及一份可直接套用的核对查询写法,最后用"总账差了一百三十七元"的真实排查案例把全套动作串一遍。
3.1 节留了三个伏笔:同步应答、异步回调、日终文件是三股独立的信息流。它们对不上的时候,就轮到本节的工具箱上场了。
四步流水线:从两堆文件到一份差错台账
每天凌晨的日终对账,本质是一次受控的数据比对工程:
| 步骤 | 动作 | 输出物 |
|---|---|---|
| 拉取 | 收取各渠道日切文件并校验包完整性 | 原始明细入临时表 |
| 标准化 | 统一字段口径:金额以分为单位、币种、渠道单号 | 标准中间表 |
| 核对 | 以我方流水为主表向对方左连接,双向都要扫 | 双侧无匹配清单 |
| 归档 | 差异生成差错单、正常部分落历史库 | T+1 对账报告 |
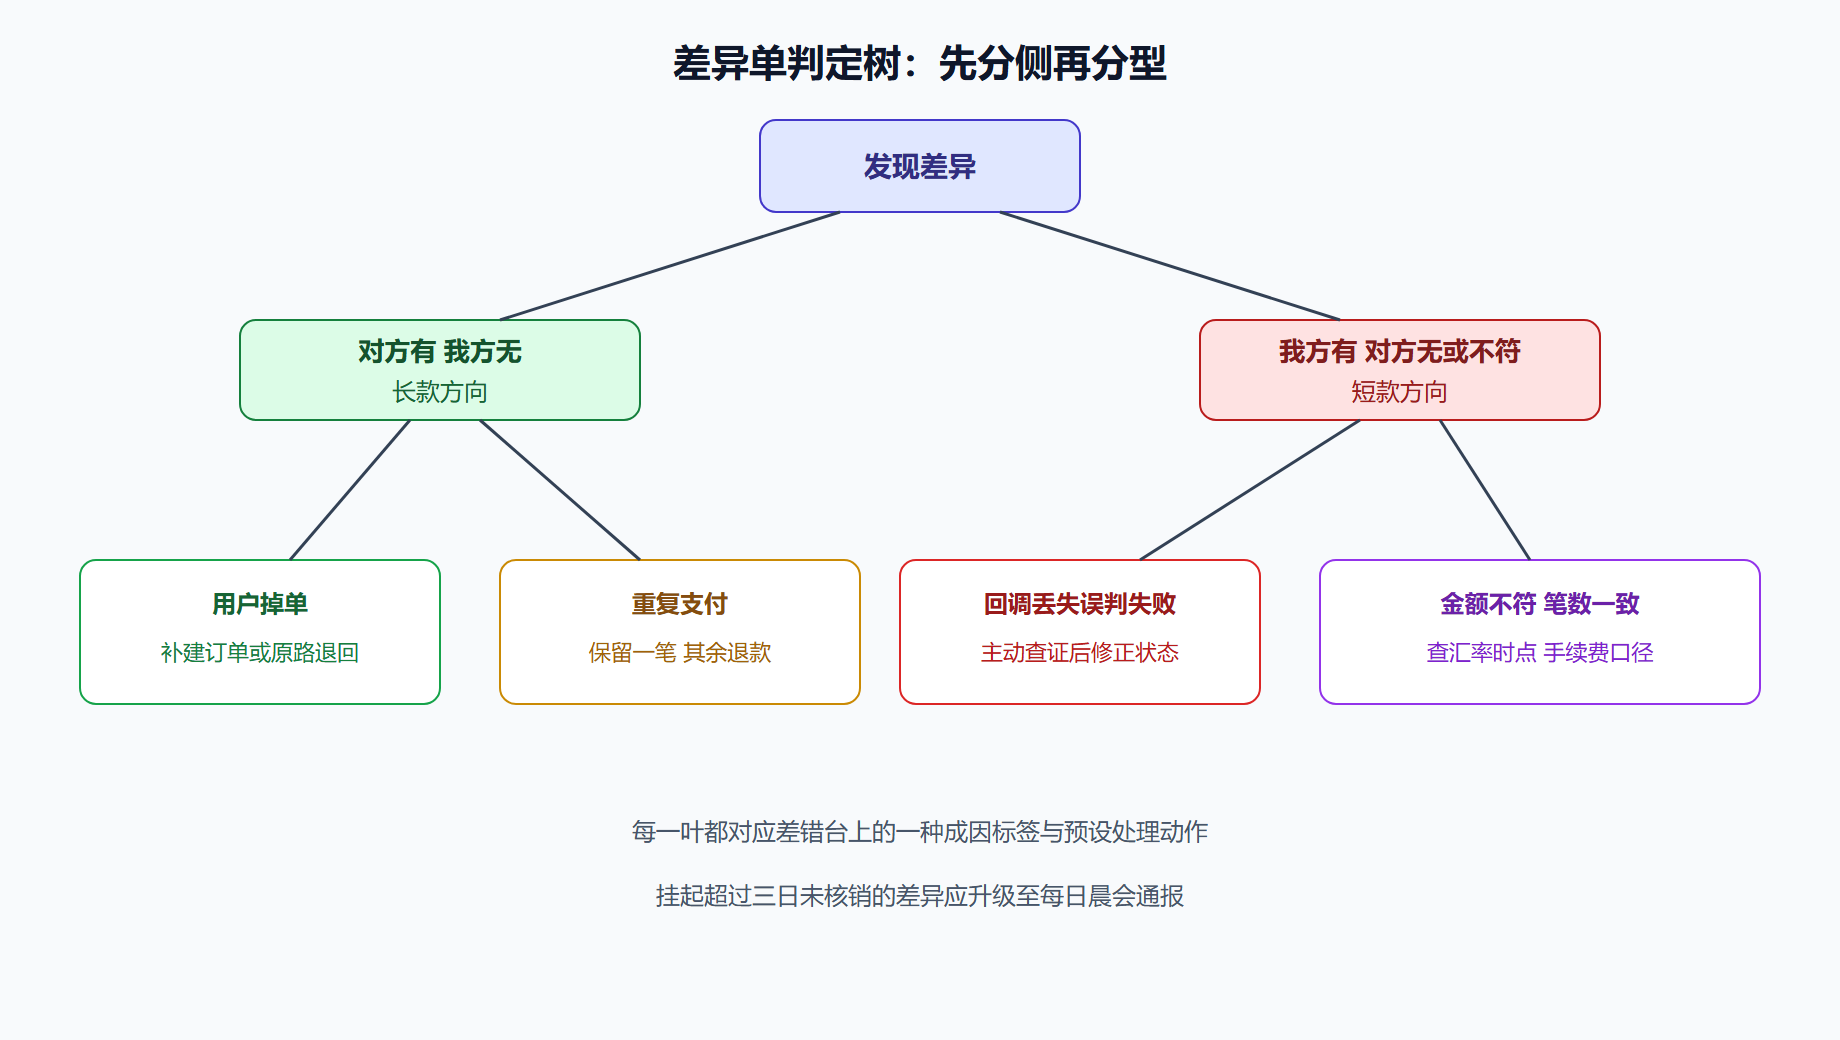
最常见的两类产出:长款——对方有记录而我方没有,钱多了,通常源于掉单(用户已付款但我方订单创建失败);短款——我方有而对方没有或金额不一致,钱少了,多见于重复退款、回调丢失后被误判成功。还有一种隐蔽形态叫金额不符但笔数一致,八成是汇率折算时点不同或手续费抵扣口径差。
差错单的一生:一台必须走完的状态机
这台状态机最重要的设计约束是权限分离:谁认定、谁执行资金操作、谁复核,三个角色不得兼任。差错核销做久了的人都知道,大额差异极少来自技术故障,绝大多数来自流程被单人绕过。
图 3-2 长短款判定树
可直接套用的核对写法
金额一律用最小货币单位整数存储比较,杜绝浮点误差;两轮扫描,方向相反:
-- 第一轮 找对方有而我方无的长款 SELECT c.order_no, c.amount, c.channel, c.pay_time FROM channel_file c LEFT JOIN local_order l ON l.channel_order_no = c.order_no WHERE l.id IS NULL; -- 第二轮 找金额不符与我方独有 SELECT l.order_no, l.amount AS local_amount, c.amount AS channel_amount, c.amount - l.amount AS diff_fen FROM local_order l JOIN channel_file c ON c.order_no = l.channel_order_no WHERE c.amount <> l.amount;
两轮结果取并集进差错台。性能要点是两个单号列都必须有索引;千万级明细建议按商户分片并行跑,跑批窗口一般压在凌晨两点到四点之间。
案例全程复盘:消失又出现的一百三十七元
背景。某周二上午,财务例行核对发现昨日某聚合渠道汇总净额与本系统应收差了一百三十七元整——笔数为零,纯金额差。这个形态比笔数差更讨厌,因为它可能藏在任意一笔交易里。
操作。按判定树自上而下走:先排除单边掉单(两边笔数一致);再查汇率类差异(人民币场景可排除);于是只剩一种高概率解释——若干笔交易发生了部分一致的金额扰动。核查 SQL 改为按金额分组找可疑组合,半小时后锁定两笔疑似重复退款:同一订单号在一个小时窗口内收到了两次退款请求,第二笔绕过了状态校验被执行。追根溯源是当晚发的一次优惠券补偿脚本没带幂等键,恰好赶上用户自己在页面上点了退款,两个来源同时命中。
结果。财务侧按差错单流程补录差异说明;技术侧回收该一百三十七元至专户、次日原路冲正;涉事脚本次日重发布加上唯一任务号去重。当月该类"同源双触发"问题在全量脚本里做了一次普查,又揪出三处隐患。
解读。这单的价值在于它是教科书级的隐蔽形态:差异不挂在任何一笔可见的交易上,而是两条合法业务流的边界碰撞。对付这类问题只有两条纪律:所有改账动作必须携带幂等凭据;金额级差异监控阈值要细化到"笔数为零金额非零"这一独立告警类型。
变式。跨境结算里同样的剧情换一套布景上演:中间行扣费让每条腿的金额天然不等,需要建立预期内差异白名单;聚合多家钱包的通道则常见"清分文件粒度粗于交易流水",只能向下追索明细级拆分报告。
两条纪律:文件即证据、流程即防线
对账文件的证据地位高于一切系统截图。与渠道发生金额争议时,双方客服各说各话可以吵三天,但双方签字确认的对账文件一出,争议立刻收敛为文件内的明细比对。所以日切文件的接收要有回执、存储要不可篡改、版本要可追溯——把它当作会计凭证对待,而不是普通的接口返回。曾经有平台因为自动清理策略误删了三个月前的清算文件,一笔历史纠纷只能靠对方善意配合才勉强还原,教训被写进了数据保留制度:涉及资金的原始凭证,保留期以法律诉讼时效为准,不参照存储成本。
流程防的是好人犯错。对账岗位的舞弊风险常被高估,真正的损失大头来自疲惫与惯性:连续加班后把长款随手核销了事、复制上月的冲正说明忘了改金额。因此台账设计应尽量多设"愚蠢但有效"的卡点——超期未核销自动升级、冲正金额与原差错单强制勾稽、跨日结转需要第二人复核。人性经不起考验,流程才经得起。
最后给刚接手这项工作的新人一份成长路径建议:头一个月别碰任何资金操作权限,只做差异的分类统计,把六种长短款的样态亲手摸一遍;第二个月开始认领小额差错单练状态机流转;三个月后再参与月度对账报告的撰写。速度不重要,重要的是你脑中建立起的那张"每一分钱差都有编号和去处"的地图。
本节要点回顾
- 对账四步:拉取、标准化、核对、归档,字段口径统一是最容易偷懒也最致命的一步;
- 长短款六型:掉单、重复支付、误判失败、金额口径差等各有专属处理预案;
- 状态机加权限分离:差错核销的三权分立是对抗内部风险的最后防线;
- 整数分单位是一切金额计算的铁律;
- 零笔数的金额差值得单独设告警,它往往比大量小额差异更危险。
差异能人工消化之后,下一节的问题是:怎么让它少发生、且一发生就被看见?答案是指标体系。