5.4 全面预算与内部控制:管钱的制度笼子
5.4 全面预算与内部控制:管钱的制度笼子
本节摘要:全面预算管理把全院的钱装进一个编制、执行、分析、考核的闭环;内部控制用不相容岗位分离与授权审批堵住资金、采购、合同、资产的漏洞。本节以政府会计制度为底座,讲清预算闭环、成本核算五层次与大额支出论证的完整流程。
一个真实的反例摆在很多医院的整改报告里:某科室绕开集中采购程序自行采购设备,价格高于同类项目近三成,且后续维保被单一供应商锁定——事发之后追责容易,钱却已经花出去了。内控的价值正在于此:它不是为了防"坏人",而是为了在任何一个环节的判断出错时,都有另一道程序能拦住它。医院年度资金流量以亿计,没有一个环节可以依赖单个人的可靠运转。
一、制度底座:政府会计的双轨核算
理解医院账本,先要接受它的"双轨制"。2019 年起施行的政府会计制度要求医院同时做两套核算:财务会计按权责发生制记账,反映资产负债与成本("家底怎么样");预算会计按收付实现制记账,反映预算收支执行("钱按计划花了没有")。两套账平行运行、相互勾稽,年终同时出财务报告与决算报告。这套设计对管理者的直接含义是:预算执行情况不再能被权责记账的技巧模糊掉——收入确认得再漂亮,现金没进来,预算会计那边如实可见。
二、全面预算:一个闭环管住全口径
依据国家卫生健康部门发布的公立医院全面预算管理制度实施办法,医院的全部收支都要进预算:不是财务科一家编几张表,而是全口径(所有资金)、全过程(编制到考核)、全方位(所有科室单元)。闭环分五环:
图:全面预算管理闭环与内控屏障
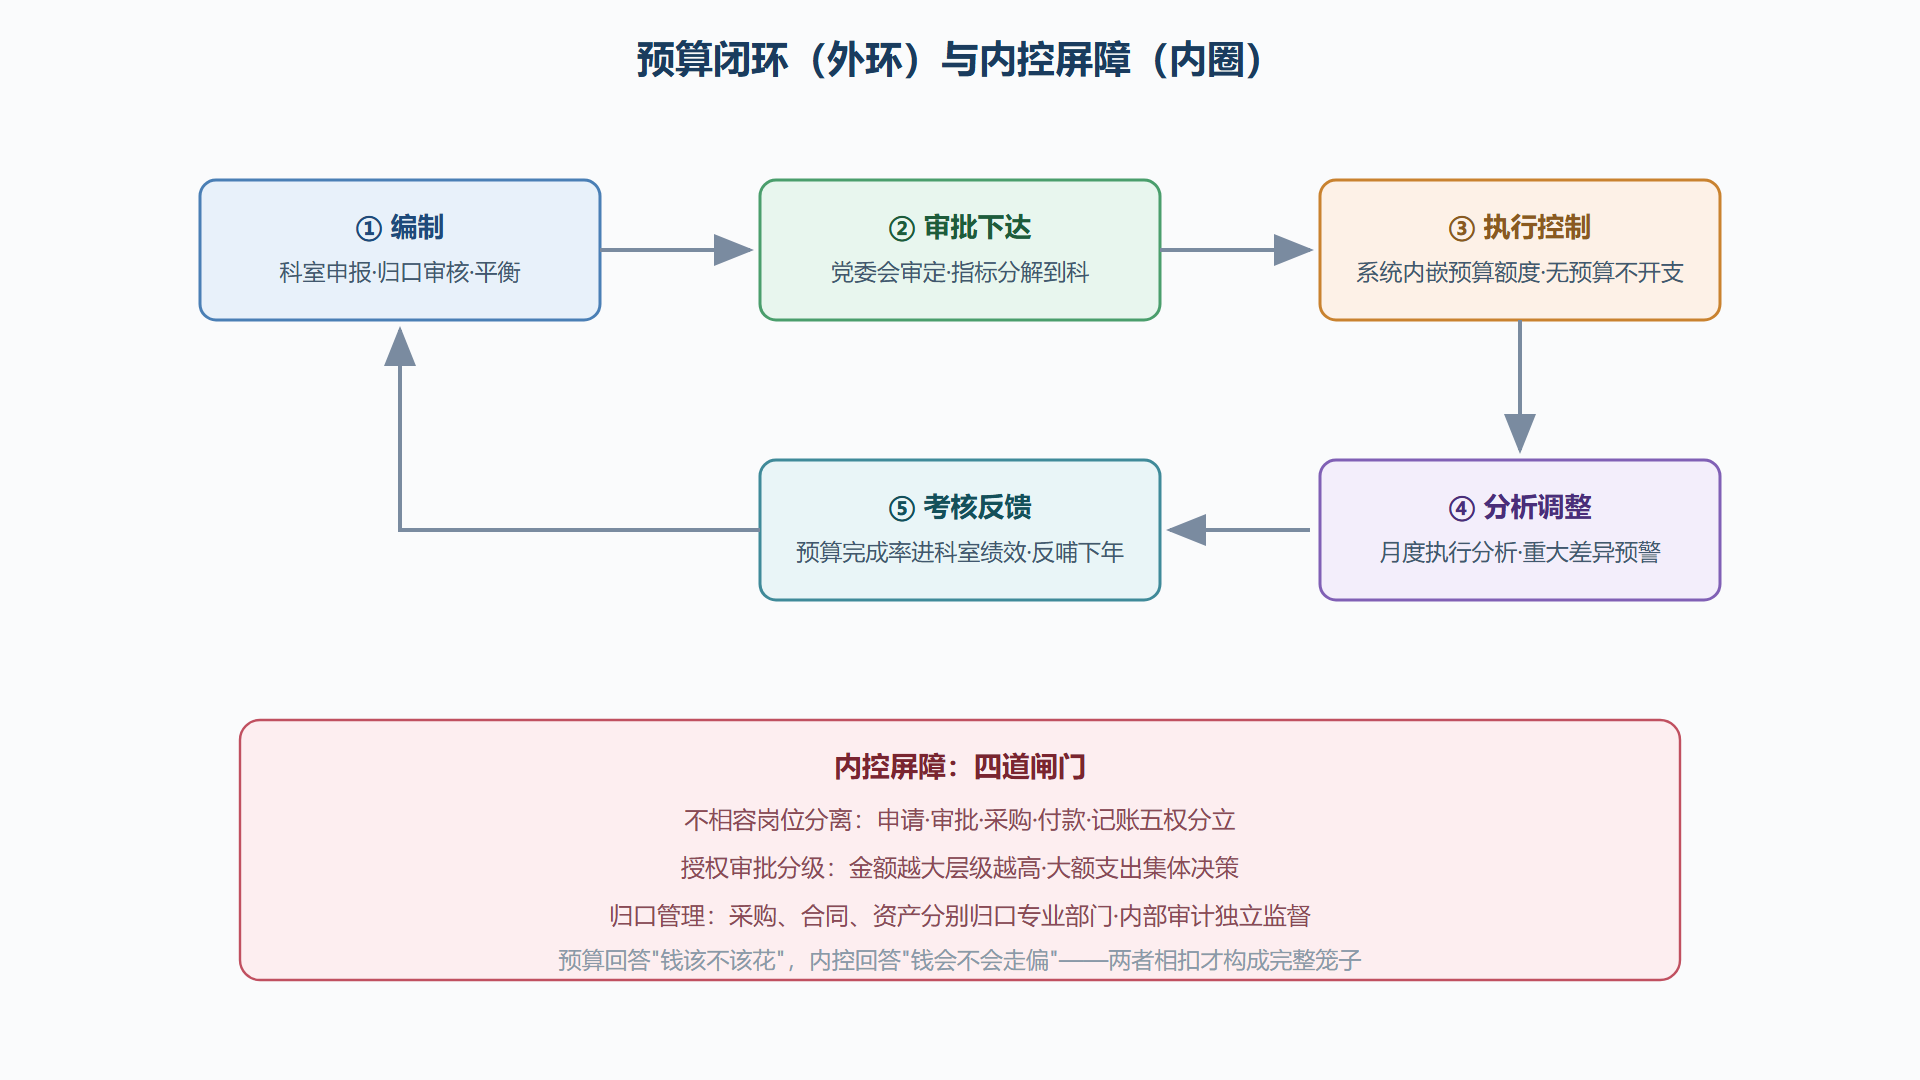
闭环里最常被忽略的是第 3 环与第 5 环。执行控制的关键做法是把预算额度写进财务系统:科室下单采购时系统自动校验剩余额度,无预算不列支——这把"超预算"从事后追责变成事前拦截。考核反馈的关键做法是把预算执行率与违规率写进科室负责人绩效,预算才有牙齿。
三、成本核算:五层次的账本体系
打包付费时代,成本核算从财务科的兼职工作变成运营的核心能力。按医院成本核算规范的公开框架,成本账本分五个层次逐级细化:
医院成本核算五层次(自上而下细化) L1 医院总成本 ──── 医疗全成本 / 医院成本两类口径 L2 科室成本 ────── 临床科室+医技科室+医辅科室+行政后勤四类 (行政后勤成本按分摊规则逐级向临床医技归集) L3 诊次与床日成本 ─ 门诊诊次成本 / 住院床日成本(服务单元化) L4 项目成本 ────── 单个医疗服务项目的完全成本(调价谈判的基础数据) L5 病种与DRG成本 ── 病种成本 / DRG病组成本(打包付费结余管理的直接依据)
层次越高,核算越粗但越稳;层次越低,对管理的价值越直接但数据要求越苛刻。多数医院的现实路径是先把 L2 做扎实(科室成本核算与二级核算衔接),再用作业与参数分摊向 L4、L5 逼近——5.2 节说"算不出病种成本就谈不上结余管理",指的就是 L5 这一层。
四、大额支出论证:一台 CT 的完整决策
背景:某区级医院影像科提交购置一台高端 CT 的申请,报价数千万元,理由是"检查量大、设备老化"。操作:医院按大额支出论证流程走四步。第一步需求核验:调取现有设备检查量、预约等待天数、故障停机记录——确认日均检查量接近饱和、停机率偏高,需求真实。第二步方案比选:采购高端 CT、中端 CT 双机组合、与医联体牵头医院共享检查产能三条路径,分别测算十年总拥有成本(购置+维保+耗材+人力)与服务缺口覆盖率。第三步财务测算:按折旧、预期检查量、价格体系测算回收期与预算科目安排,并核对本年度资本性预算额度与审批权限层级。第四步决策与留痕:购置委员会论证、院长办公会审议、按权限报批,全过程记录归档。结果:比选发现中端双机方案在同等投资下覆盖更多时段产能、停机风险互备,最终替代原高端单机方案;预算执行纳入月度分析。解读:论证的价值不在于"批准与否",而在于把"设备申请"翻译成"产能缺口与总拥有成本的比较"——同一个决策,框架不同,答案可能完全不同。变式:若需求核验发现等待主要发生在特定时段,那么"延长现有设备开机时段+错峰调度"可能以零购置成本解决大半缺口——大额支出的第一个候选方案永远是"不买钱能解决吗"。
⚠️ 医院资金管理的三个高频漏洞:维保合同与采购合同被同一供应商绑定(后续年度失去议价权)、耗材二级库存无人对账(账实差被科室吸走)、科研经费与基本资金混用(审计高风险项)。内控制度的落地检查,就该从这三处开刀。
💡 关键直觉:预算与内控不是财务科的家务事,而是全院资源分配的政治过程书面化。谁的预算编制得有数据、谁的成本算得清楚,谁就在资源竞争中拿到话语权——这就是运营管理部门在现代化医院里地位上升的原因。
本节要点回顾
- 双轨核算:权责发生制管家底、收付实现制管预算,政府会计制度让两本账互相咬合。
- 预算五环:编制、审批、执行(系统内嵌额度)、分析、考核,闭环的牙齿在执行与考核。
- 成本五层次:从医院总成本到 DRG 病组成本逐级细化,L5 是打包时代的生存技能。
- 大额论证:需求核验、方案比选、财务测算、决策留痕四步走,先问"不买行不行"。
钱的问题到此收口。第 6 章把视角从账本转回现场:患者的流程体验——那既是服务质量的门面,也是运营效率的现场实现。
高频问答
问:预算编制为什么常常变成财务科的独角戏?
答:因为业务科室把预算当"财务的事",报数字靠惯性(去年加一成)。破局的做法是给科室配预算编制的模板与基线数据(工作量、人力、耗占比的历史序列),让申报有据可依;再把预算执行率纳入科室负责人考核,编制质量就有了利害关系。预算是全院的资源分配语言,语言要靠使用才会普及。
问:内部审计与内控是什么关系?
答:内控是日常运转的规则(岗位分离、授权、流程),内部审计是对规则的独立检验。审计发现的问题分为两层——个案差错与制度缺陷,后者的价值更高:一笔问题支出是个案,一类问题支出说明授权或流程有洞。好的内审报告读起来像找制度漏洞,而不是点名批评。
问:设备效益分析多久做一次?
答:大额设备建议至少年度评估一次:检查量、开机率、收入贡献、维保支出与购置论证时的预测对照。实际运行与论证偏差大的设备,要么是预测能力需要校准(论证方法的教训),要么是使用管理需要干预(排程、宣传、转诊)——两种结论都有管理价值,怕的是买完就再没人看它一眼。
关键区别:财务口径与预算口径的差异
政府会计双轨制下,同一个业务在两本账上的呈现可能完全不同,三个典型场景:场景一,赊购设备——财务会计记资产与应付(权责发生),预算会计暂不记支出(钱没付);场景二,预收住院押金——预算会计记收入进账,财务会计记负债(服务还没提供);场景三,计提折旧——财务会计按月计提进入成本,预算会计完全不体现(不涉及现金)。三场景的共同教训:任何一份"支出数据"必须先问"哪个口径",否则运营分析会把折旧、押金、应付都搅成一锅粥。
给管理者的操作建议:看成本用财务会计口径,看资金调度用预算会计口径,两本账各有用途、不可互相替代——双轨制不是负担,是给管理者配了两副不同度数的眼镜,各看各的清晰。