4.2 为什么催化裂化是利润中心:重质轻质化的杠杆
4.2 为什么催化裂化是利润中心:重质轻质化的杠杆
本节摘要:催化裂化把每吨约 4500 元的减压蜡油变成每吨约 8000 元的汽油和更高价的低碳烯烃,一进一出、吨吨见效。它占据炼厂汽油池的四五成份额、副产的丙烯是化工原料,装置规模动辄百万吨级——收率挪动一个百分点就是千万级的年利润。本节算清这本账,并指出利润中心的代价:焦炭、干气与催化剂消耗。
头衔从哪来:价差乘以规模
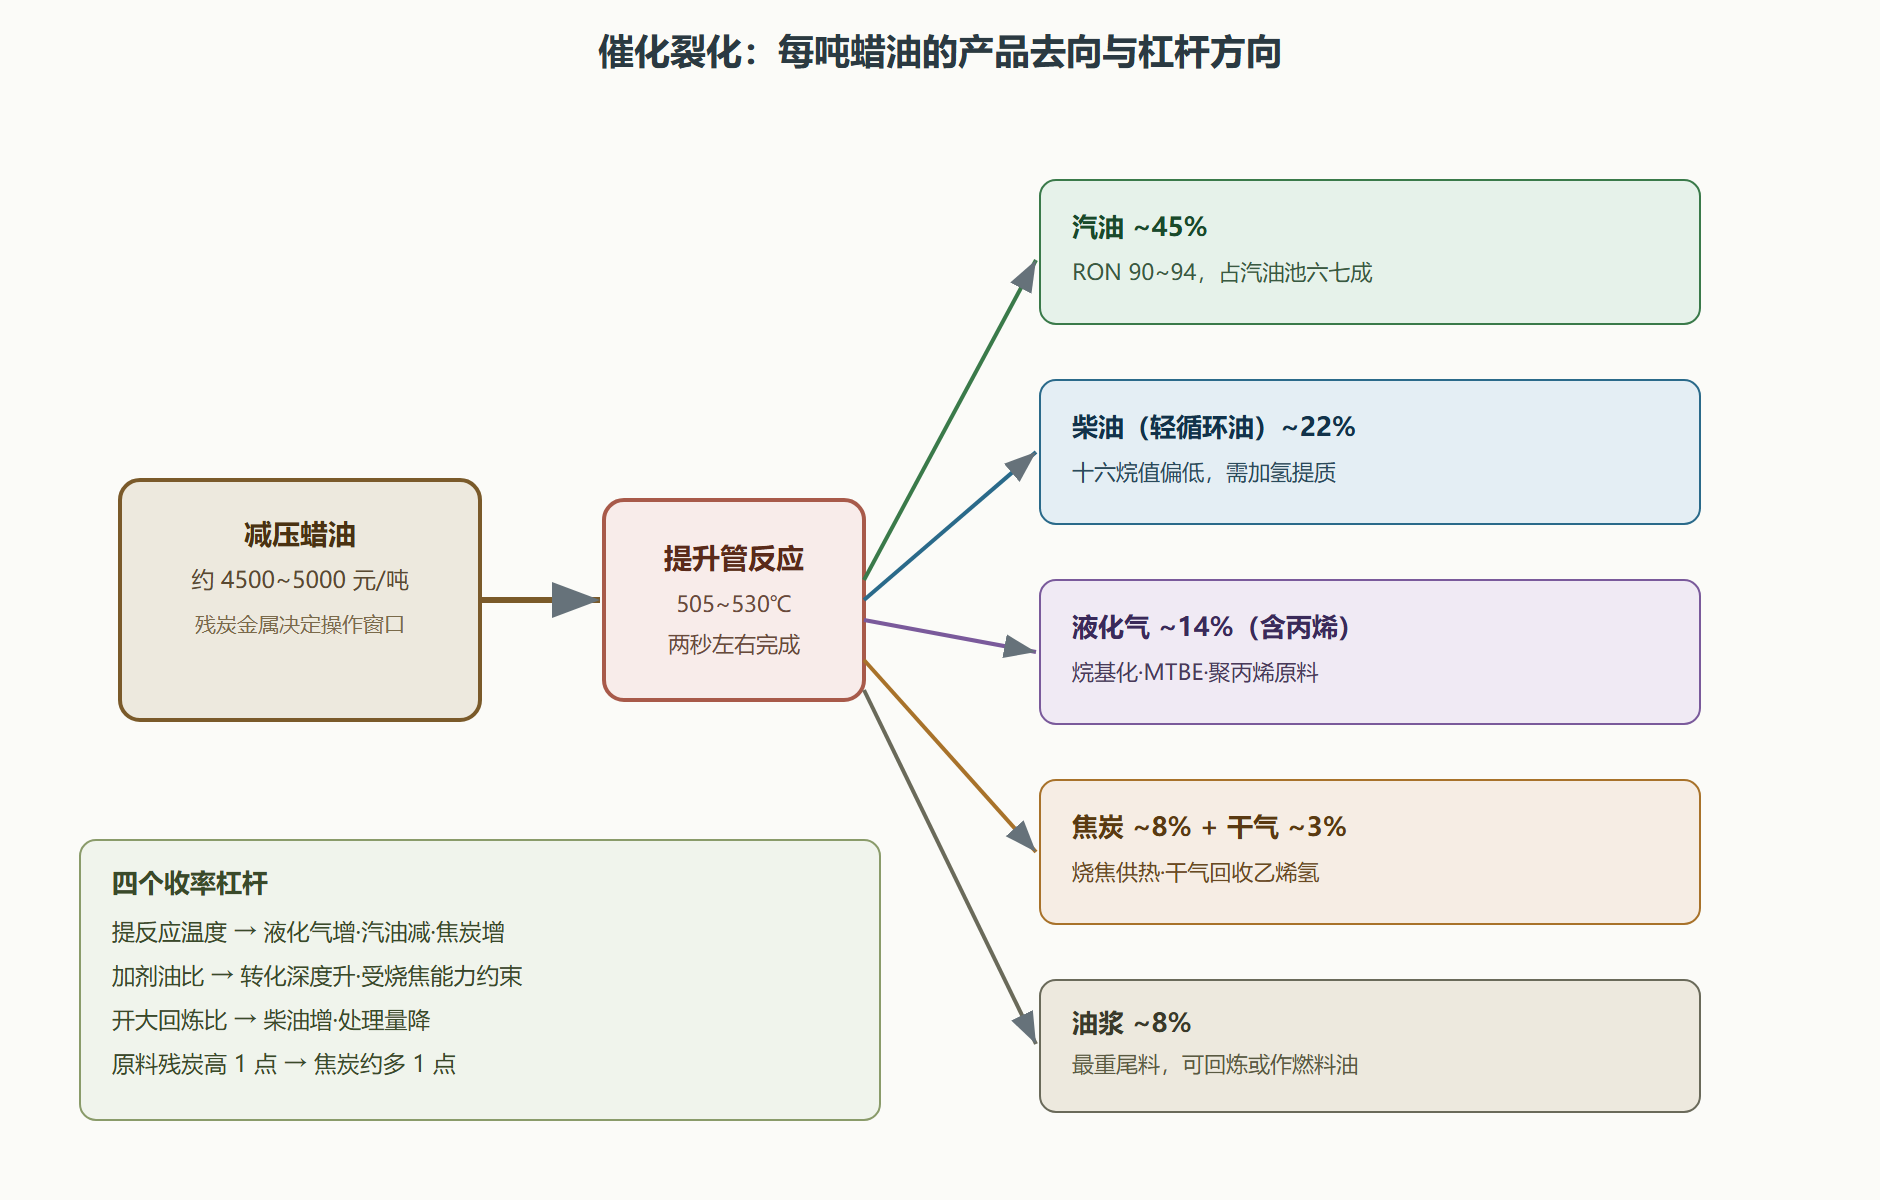
"利润中心"不是修辞,是会计事实。算一笔账:减压蜡油作为催化裂化原料,出厂口径价值约每吨 45005000 元;催化裂化的主产品汽油占收率约 45%(0.45 吨),柴油约 22%,液化气约 14%(其中丙烯约 3 吨/百吨进料),干气约 3%,焦炭约 8%。汽油按每吨 8000 元、柴油按每吨 6800 元、液化气按每吨 5200 元计,主要产品收入合计 0.45×8000 + 0.22×6800 + 0.14×5200 ≈ 3600 + 1496 + 728 = 5824 元/吨(未计入油浆和液化气深加工增值),减去原料约 4700 元、焦炭干气自偿部分后,**每吨蜡油的转化毛利在 8001500 元区间**。一套 3 Mt/a 的催化裂化装置,年毛利就是二十几亿量级——装置检修推迟一天和提前一天,财务上看得清清楚楚。
再看它对产品结构的支配力:催化裂化汽油占我国成品汽油池的 65%75%,是调和的绝对主角。它的辛烷值约 90(RON 9094)、烯烃含量高、硫集中在重馏分——它的品质波动直接写在每一家加油站的合格证上。利润中心同时是"质量风险中心",这层双重身份在第 5、6 章还会反复出现。
收率杠杆:四个变量怎么掰动产品分布
催化裂化的产品分布不是出厂即固定的,操作员手里有四个可调的杠杆。
反应温度(典型 505530℃):温度每升 10℃,转化率上升约 23 个百分点,液化气增、汽油略减、焦炭与干气同步上升。想要多产丙烯时提温,想压焦炭产率时降温——它是最灵敏也最贵(反应焦炭增加,再生负荷上来)的杠杆。
剂油比(催化剂循环量与进料量之比,典型 6~10):加大剂油比等于给每滴原料更多活性中心,转化深度提高、汽油辛烷值略升。调节手段是提升管蒸汽量与待生/再生催化剂滑阀开度。它比提温度"便宜",但受再生器烧焦能力和主风机负荷约束。
回炼比(回炼油与新鲜进料之比):把未转化的重馏分再送回提升管。回炼比大,总转化率升、柴油收率升,但装置处理量下降、能耗上升。市场柴油紧俏时开大回炼,汽油紧俏时降低回炼多产汽油一次通过。
原料性质:这是不可调的"第五变量"。原料的残炭决定焦炭产率(残炭每高 1 个百分点,焦炭多约 1 个百分点);镍和钒污染催化剂;碱性氮毒化酸性中心。渣油催化裂化(掺渣比 20%~50%)由此成为高价值高风险的选择——吃渣油的价差大,代价是焦炭多、催化剂消耗翻倍。
图:催化裂化的价值杠杆——收率与操作变量的关系
代价清单:利润中心的另一面
高利润从不免费。催化裂化的成本侧有三笔刚性支出。焦炭与能耗:焦炭产率 7%10%,虽然烧焦供热是设计内循环,但焦炭也是"用原料抵燃料"——每多一个百分点焦炭,就少一个百分点液体产品。催化剂消耗:正常损耗加重金属失活排放,每吨进料摊 26 千克催化剂,原料差时翻倍。排放治理:再生烟气含二氧化硫、氮氧化物和颗粒物,脱硫脱硝设施是配套刚需,环保投入直接随焦炭含硫量上涨。把三笔账和上一页的收入账合起来看,"利润中心"的完整含义是:利润弹性最大、对原料和操作也最敏感的装置——它赚的是价差,怕的是波动。
组分细分:液化气里的第二利润池
主产品表之外,液化气值得单独开一页。催化液化气中丙烯约占三成,碳四馏分里异丁烷、异丁烯是烷基化与 MTBE 的原料——这些分子按化工口径计价后,液化气的综合价值显著高于燃料口径。近年多产丙烯的技术(助剂 ZSM-5、双提升管、苛刻度上移)把丙烯产率从 3% 推到 6% 以上,每推高一个百分点,百万吨装置年增丙烯一万吨,价值数千万元。第 7 章的 COTC 路线(7.3 节)正是把这支杠杆推到极致的方案。看懂液化气,才能看懂催化裂化从"汽油装置"向"汽油+化工原料装置"的演进。
演练:把收率杠杆换算成年利润
把四个杠杆的"单位效果"折成钱,形成一张可心算的表:反应温度 +10℃,液化气约 +1.5 个百分点、汽油约 −0.8、焦炭约 +0.3——按当期价格折算多为微利或平手,所以温度通常服务于丙烯行情而非日常调节;剂油比 +1,转化率约 +1~2 个百分点,汽油边际增加但受烧焦能力上限;回炼比 +0.1,柴油 +1 个百分点左右、处理量下降——柴油溢价期开大回炼是把产能换成结构。把这些系数与价格代入,操作员就能在班上对"今天的最佳操作点"心算个八九不离十。利润中心的日常运行,就是这张换算表的千百次重复执行。
要点回顾:
- 价差乘规模:每吨蜡油转化毛利 800~1500 元,百万吨级装置即十亿量级;
- 汽油池主角:催化汽油占调和池六七成,品质波动就是出厂质量波动;
- 四杠杆:温度最灵敏、剂油比较便宜、回炼比换处理量、原料性质是天花板;
- 焦炭双面性:既是自供热燃料,也是被折损的液体收率;
- 成本三刚性:能耗、催化剂、环保——利润中心的代价清单。
延伸:油价波动下的利润弹性
利润中心的"中心"二字,还要放到油价坐标系里看。高价周期:原料贵、产品更贵,催化裂化的深度转化价差通常扩大,利润中心名副其实;低价周期:化工品与燃料同跌,但催化裂化副产的丙烯等化工原料相对抗跌,多产丙烯方案成为避风港;剧烈波动期:库存增值/减值的影响甚至超过操作优化——炼厂的"原料采购时点"与"产品出厂节奏"对利润的边际影响,可能大于装置收率本身。理解了这一层,你会对"操作优化重要但不是全部"有客观预期:装置技术决定你在利润曲线上的斜率,市场决定你在曲线上的位置。两者相乘,才是催化裂化给全厂交出的答卷。
延伸:为什么"收率表"要按季更新
本节给出的收率结构(汽油 45%、柴油 22% 等)是"典型值",实际装置的收率表随三件事漂移:原料(掺渣比例与蜡油质量)、方案(多产汽油还是多产丙烯的市场指令)、催化剂(配方换代收率结构即变)。成熟的经营口径是每季度用标定数据刷新一次收率模型,利润测算才不失真。读者日后看到任何一份引用"催化裂化收率"的材料,先问三个问题:什么原料、什么方案、哪一年的数——收率不是常数,是工况的函数。这最后一条,也是全册所有数字的统一使用说明。账算完了,下一节进入装置心脏:反应器与再生器这对"双塔"怎么靠焦炭完成能量自循环。