1.1 可错但可评估:投资判断是什么
1.1 可错但可评估:投资判断是什么
本节摘要:本节处于闭环的绝对起点——定义"判断"这个最小工作单元,后续所有章节都在加工它。判断由对象、方向、条件、期限、反向条件五要素构成;它区别于预测、观点与感觉的关键,是"可错且有记号"。本节交付判断卡 v0 与三柱分立框架,让每笔操作背后的看法第一次变得可核对、可复盘。
一、从两份结局相反的操作单说起
设想两位投资者(全部虚拟,下同)。甲在某个午后看了研报,觉得"这家虚拟公司不错",全仓买入;三个月后股价上涨,他心满意足地离场。乙做了两周研究,写下一句完整的判断:"若虚拟标的乙的新产品在两个季度内拿到行业前五的订单份额,其利润结构将上台阶,市值区间应上移;若订单份额跌出前十,或核心团队离职,判断作废。"随后按纪律建仓;半年后反向条件触发,他止损离场,小亏。
单看账户,甲赢了乙。但把时间拉长:甲的操作无法复制——他自己也说不清当时为什么买,下一次全仓押注时运气未必还在;乙的操作可以迭代——判断错在哪、订单跟踪为何滞后,都能写进下一次的判断卡。甲的结果里没有学习信号,乙的亏损里全是学习信号。
这个对比就是本章的地基:投资能力的载体不是单次结果,是"可评估的判断"的存量。甲脑中的东西叫感觉,乙纸上的东西才叫判断。
二、判断、预测、观点、感觉的四处分野
把四个常被混用的词摆上桌子,分野比想象中清晰。
感觉没有对象边界。它会说"这股票不错",但不错指什么、相对谁不错、多久之内不错,一概不知。感觉的特征是免疫复盘——它从不承诺任何可核对的事。
观点有了对象和方向,但没有条件与期限。"虚拟标的丙值得买"是观点:它不含触发前提,不设失效信号,涨了是对,跌了是"市场错了"。观点最擅长的事,是事后把自己修饰成永远正确的样子。
预测有了期限,但通常只押单一路径:"下个季度利润增长三成。"预测的问题不在敢说话,而在把连续的世界压成一条线,丢掉了"如果不呢"。
判断是四者中唯一为闭环而生的形式:对象明确、方向明确、附带条件(什么前提下成立)、附带期限(多久之内验证)、附带反向条件(出现什么就承认错了)。五要素齐备,它才谈得上"可错"——错有触发器;也才谈得上"可评估"——对了还是错了,台账上一目了然。
值得强调的是,判断不比预测更谦逊,反而更具体。写反向条件不是留退路,是给未来的自己立合同。投资者逃避写反向条件,多数不是因为不会写,而是不愿在当下面对"我可能错"——这个心理机制,第 9 章会专门拆解。
图 1-1 · 三柱分立:判断质量、决策质量、结果
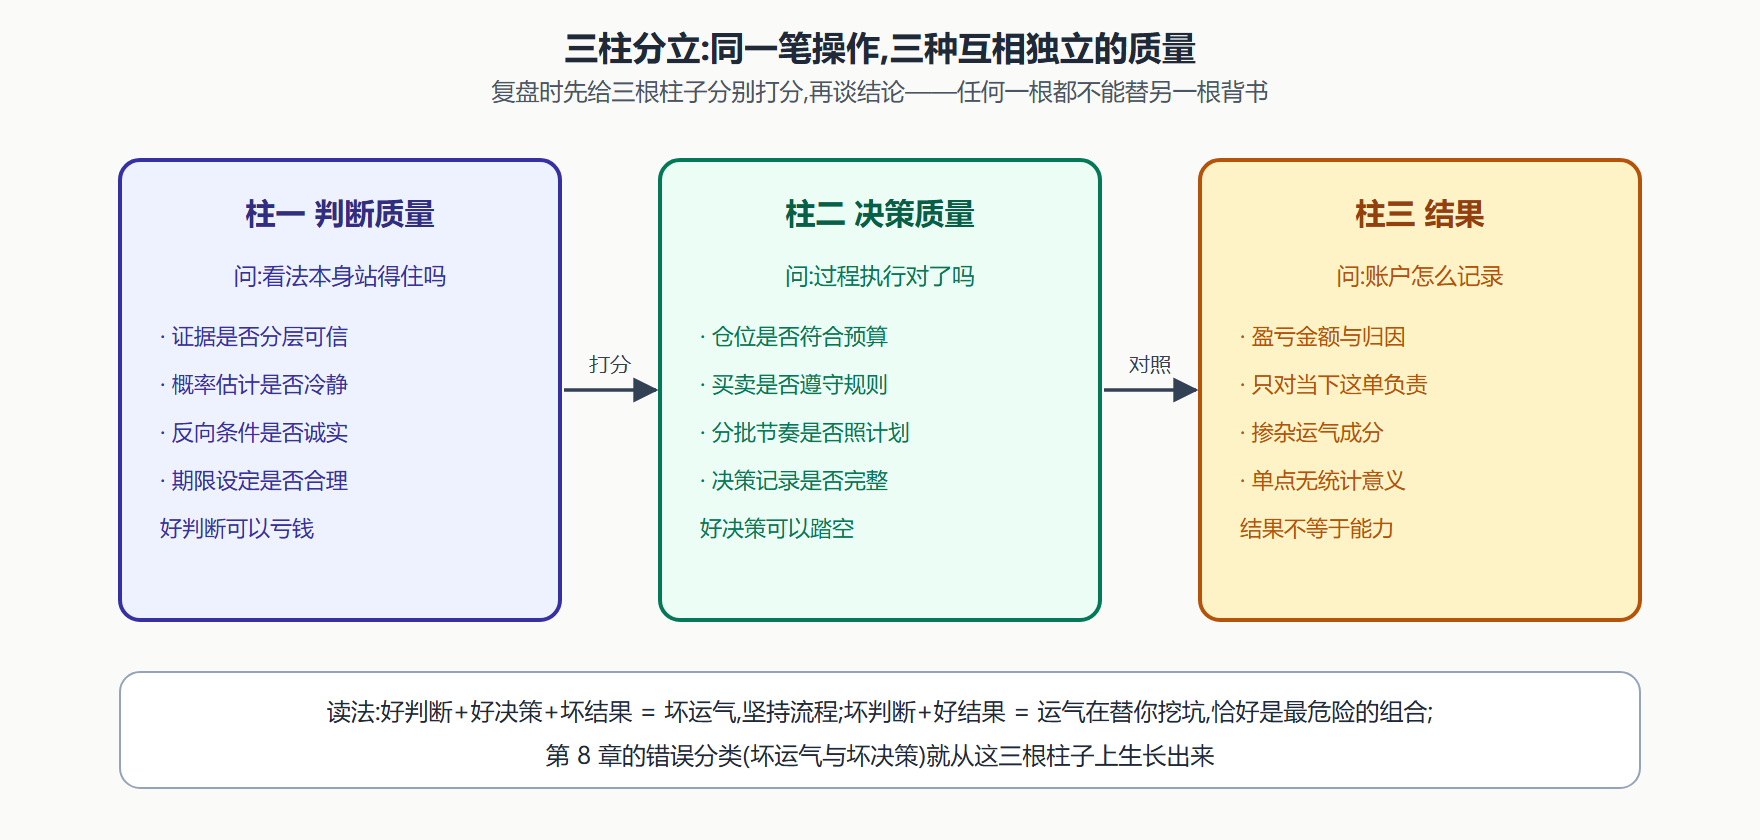
三柱分立不是文字游戏,它直接决定复盘的颗粒度。亏钱时先问:柱一错了吗?若判断本身成立,是柱二的执行变形,还是纯粹柱三的运气?三种答案对应三种完全不同的修订动作——改研究、改纪律、什么都不改。混为一谈的复盘,要么错杀好流程,要么放过坏判断。
三、把判断写成句子的工程要点
五要素不难理解,难的是落笔时的纪律。几条来自实践的要点:
对象要窄,禁用集合名词。"看好新能源"不是判断对象,"虚拟标的丁在储能环节的份额"才是。对象越窄,证据越聚焦,反向条件越可观察。判断宽泛的人,本质是在用不可证伪保护自己。
方向要带比较级。"会涨"不如"相对行业中枢将上移"。方向是比较出来的,没有参照系的涨跌无法核对。
条件写成因,不写愿望。"若降息则受益"要进一步问:传导链是什么、时滞多长——第 4 章的映射规则会承接这个问题。条件栏是判断的发动机,这一栏空洞,判断就是裸押方向。
**期限要能等到验证,又不至于长到失去意义。**以季度或半年为单位起步;期限与条件的验证节奏应当匹配,产品放量看季度,宏观拐点看年度。
**反向条件要写成可观察的行情或事实,而非"跌了就错了"。**价格本身只是结果;用第 3 章的语言,是估值区间跌破下沿且伴随基本面证伪。只用价格做反向条件,会把正常波动当成逻辑失效。
判断卡 v0 如下,它是全书最重要的容器的雏形,第 2 章会把它升级成 v1:
───────────────────────────── 判断卡 v0(五要素版) ───────────────────────────── 对象: 虚拟标的乙(某行业某环节公司) 方向: 未来两个季度 利润结构相对行业上移 条件: 新产品订单份额进入行业前五 期限: 两个季度内验证 反向条件: 订单份额跌出前十 / 核心团队离职 自评把握: 中(第 1.3 节将把它定档) ───────────────────────────── 判读:五栏有任一空缺,即退回重写; 本卡是闭环的最小单元,后续 所有工序只认这个格式。 ─────────────────────────────
常见坑:把判断卡写成投资理由的堆砌。理由可以有很多,判断只能有一个主句——理由服务于主句,主句必须能被单独核对。写三句主句的人,实际上没有判断。
关键直觉:判断的可贵不在"对",在"错得起"。一个五要素齐备的判断错了,你损失一笔钱、赚一条校准数据;一个模糊的看法错了,你只损失钱。
四、判断的现场:一次完整改写
看一次从头到尾的改写。原始状态一句话:"充电运营这个方向挺好,虚拟标的未应该能涨。"(虚拟标的,教学虚构)
第一步,窄化对象。"充电运营方向"是行业,行业判断无处挂证据——先把对象钉死成"虚拟标的未,充电运营环节的某公司"。对象一窄,素材卡立刻知道该去收什么:这家公司的利用率、单桩经济性、场景结构,而不是整个行业宏大叙事的浆糊。
第二步,方向带比较级。"应该能涨"改成"相对运营类资产的中枢,未来一年估值将上移"。比较级自带参照系——跟谁比、比什么、朝哪边,三个问题一句话里全有了。没有参照系的"涨",涨了是运气,跌了是冤屈,复盘时无从下手。
第三步,条件写成因果链。"新能源车保有量持续上台阶,带动充电利用率越过盈亏平衡线,单桩经济性转正。"顺手数一数推断链:保有量(事实层,上牌数据可查)到利用率(推断一,场景与车流决定)到单桩经济性(推断二,利用率乘以电价差减去成本)到估值上移(结论)。两跳,在 2.2 的限额之内——这一步同时完成了对判断健康度的初诊:改写时跳数超标的人,问题不是文笔,是逻辑在裸奔。
第四步,期限。"未来一年"——不是拍脑袋,是匹配验证节奏:利用率按季度披露,一年足够验证三到四次。期限与条件的节奏咬合,判断才不会悬空。
第五步,反向条件,三级各一。证据级:头部场景利用率连续两季低于公司披露的爬坡指引(数据可查,月度可核);逻辑级:利用率仍在爬坡但电价或场地成本政策出现不利调整,单桩模型被成本端击穿(事实还在、传导断了的样子);环境级:行业补贴或定价机制整体转向(前提塌了,单卡作废、移交情景)。
改写完成。回头对照最初那句话:它跌了,你只会加仓或装死,因为"方向挺好"没有失效信号;这张卡跌了,你会去翻利用率数据——因为反向条件告诉你该查什么。同一笔钱,买在两种完全不同的心理结构上:前者买的是信念,后者买的是一个可被检验的命题。**闭环的每个下游工序——钉价、配预算、记台账——都需要一个可指认、可核对、可结案的东西,感觉三者皆非。**这就是为什么本书把"改写"当作第 1 章的核心动作:它不是文字游戏,是把脑中的雾,凝成系统拿得住的冰。
卡背的三个附加字段
判断卡 v0 的正面是五要素,背面还建议常备三个小字段,它们在后续章节会逐一被调用:
- 水标签预留:这份判断最终吃哪碗水(盈利还是分母),4.3 节的贴标在这里起步;
- 核验节奏:反向条件的数据多久可得一次——它将来决定 3.4 的摩擦分与第 6 章的卖出方式;
- 同组备注:与哪些在册判断共享行业或引擎——为 5.2 的相关性检查预埋钩子。
背面的字段此刻看似可有可无,但它们是"为下游而写"的思维训练:一张卡写出来,就想着它将来的旅程——这恰是闭环驱动的姿势。
判断句式库:三种合格样型
改写功夫需要范本。下面三句全部虚拟,分别对应周期类、事件类、结构类判断,供改写时对型:
──────────────────────────────────────────── 判断句式库 · 三种合格样型(虚拟) ──────────────────────────────────────────── 周期型:若虚拟标的丙的存货周转在两 个季度内回到历史区间上沿 且行业 未出现新增产能挂牌 则其利润率将 回到中枢上移的通道;反之若周转继 续下探且产能仍在投放 判断作废 事件型:若虚拟标的丁的旗舰产品在 下一次监管审评中获批且定价未低 于管理层指引的下限 则收入结构切 换成立;若审评推迟超过一个周期 或附带限制性条款 按到期未决处理 结构型:若虚拟标的戊的关联交易占 比连续两期高于判断卡记录的阈值 则其利润质量的判断降档重估 ──────────────────────────────────────────── 判读:三句共同的骨架是"若A且B则C 否则D"——条件与认错同时上 桌 任何一句都能在期限届满时 被第三方核对对错。 ────────────────────────────────────────────
对型的时候注意三处细节:条件写成可核对的并列而非单点(单点条件太容易侥幸通过);期限用事件或季度锚定而非"中长期";认错条款与主句共用同一组变量——反向条件里出现主句没提过的变量,多半是临场编造的信号。
本节要点回顾
- 判断五要素:对象、方向、条件、期限、反向条件——缺任何一项,看法就退化为感觉、观点或立场,无法进入闭环;
- 可评估先于准确:投资学习的对象是判断的存量质量,不是单次操作的盈亏;
- 三柱分立:判断质量、决策质量、结果互相独立,复盘必须分别打分,以盈亏论英雄是闭环的天敌;
- 反向条件写事实不写价格:用可观察的行业与公司事实触发认错,价格只做辅助确认;
- 对象要窄、方向要带比较级:宽泛的判断是披着勤奋外衣的站队。
快问快答
问:我买的是长期优秀的公司,不需要反向条件吧?
答:更需要。"长期优秀"是最容易自我豁免的期限——它让任何时点的下跌都显得无需认错。反向条件的作用不是否定长期,是强迫你说清:哪种事实出现,说明"优秀"的前提已经松动。
问:五要素会不会让投资变得机械?
答:它约束的是表达,不是思考。恰恰相反,写清条件与反向条件会逼出更深的思考——多数"想不清楚",在落笔那一刻才暴露出来。机械的不是格式,是不带格式的冲动。