1.2 概率与赔率:期望值的两个因子
1.2 概率与赔率:期望值的两个因子
本节摘要:本节在闭环中给判断单元装上第一组刻度——概率与赔率,二者相乘得到期望值,决定这笔判断"做不做、排多前"。概率估的是"看成不成",赔率估的是"成了赚多少、败了亏多少";前者由研究供料(第 2 章),后者由价格与价值的差供料(第 3 章)。本节交付期望值拆解卡与虚拟算例,并拆解"把赔率当概率"这一最常见的心智混淆。
一、先问一个问题:你买的是概率还是赔率
看两组虚拟操作。操作甲:买入即将摘帽的虚拟标的戊,逻辑是"确定性高,摘帽大概率兑现"——事后兑现了,赚四个点。操作乙:买入陷入诉讼泥潭的虚拟标的己,逻辑是"市场按败诉定价,胜诉则翻倍,败诉再亏两成"——事后败诉,亏两成离场。
哪笔更好?多数人的直觉指向甲:它赢了。但把两组操作各重复很多次后算总账:甲的"确定性"早已被价格吃掉,四个点的盈利里扣掉等待成本与摩擦,期望值趋近于零;乙每一单的期望值,若胜诉概率确实有两成五,是正的——长期做,亏损单占多数,账户却向上走。
这个对比揭示的不是"该买困境反转",是两组完全不同的变量在起作用:操作甲押的是概率,操作乙押的是赔率。它们相乘才是期望值,才是"这笔判断值不值得进入组合"的最终依据。只会说"这家公司好不好"的人,只估了概率一个因子;只会说"跌这么多了够便宜"的人,只估了赔率一个因子。半张牌打不了整场牌局。
二、核心原理:期望值的拆解与两个因子的出处
期望值的思想并不复杂:把每条路径的盈亏乘上它的可能性,再加总。写成判断卡能用的语言,就是三问——看对赚多少、看错亏多少、看对的把握几成。前两问合成赔率,第三问是概率。
真正要下功夫的,是认清两个因子出处不同、错误方式也不同。
**概率来自研究。**它取决于你对条件链的理解:订单会不会落地、产能会不会释放、政策会不会转弯。概率估错的典型方式是证据污染——把卖方的话术当事实、把行业的情绪当数据,这正是第 2 章信息分层要解决的问题。概率还有一个隐蔽的敌人:它极易被价格反向殖民。股价连涨之后,"上涨概率"在心中悄悄上调,你以为自己在估概率,其实在抄价格的作业。
赔率来自价格与价值的差。同样的判断,买在恐慌后与买在狂欢后,赔率天差地别。赔率不是标的好坏,是入场价相对你的价值区间所处的位置:价格远低于区间中枢,看对的收益空间大、看错的下跌空间小,赔率就高。这就是为什么说赔率由第 3 章供料——没有估值区间,赔率只能拍脑袋。赔率估错的典型方式,是拿历史股价想象空间:某股曾到过某个高度,便以那个高度计算"能赚多少"——那是别人的价格,不是你的价值。
图 1-2 · 期望值矩阵:概率与赔率的四象限
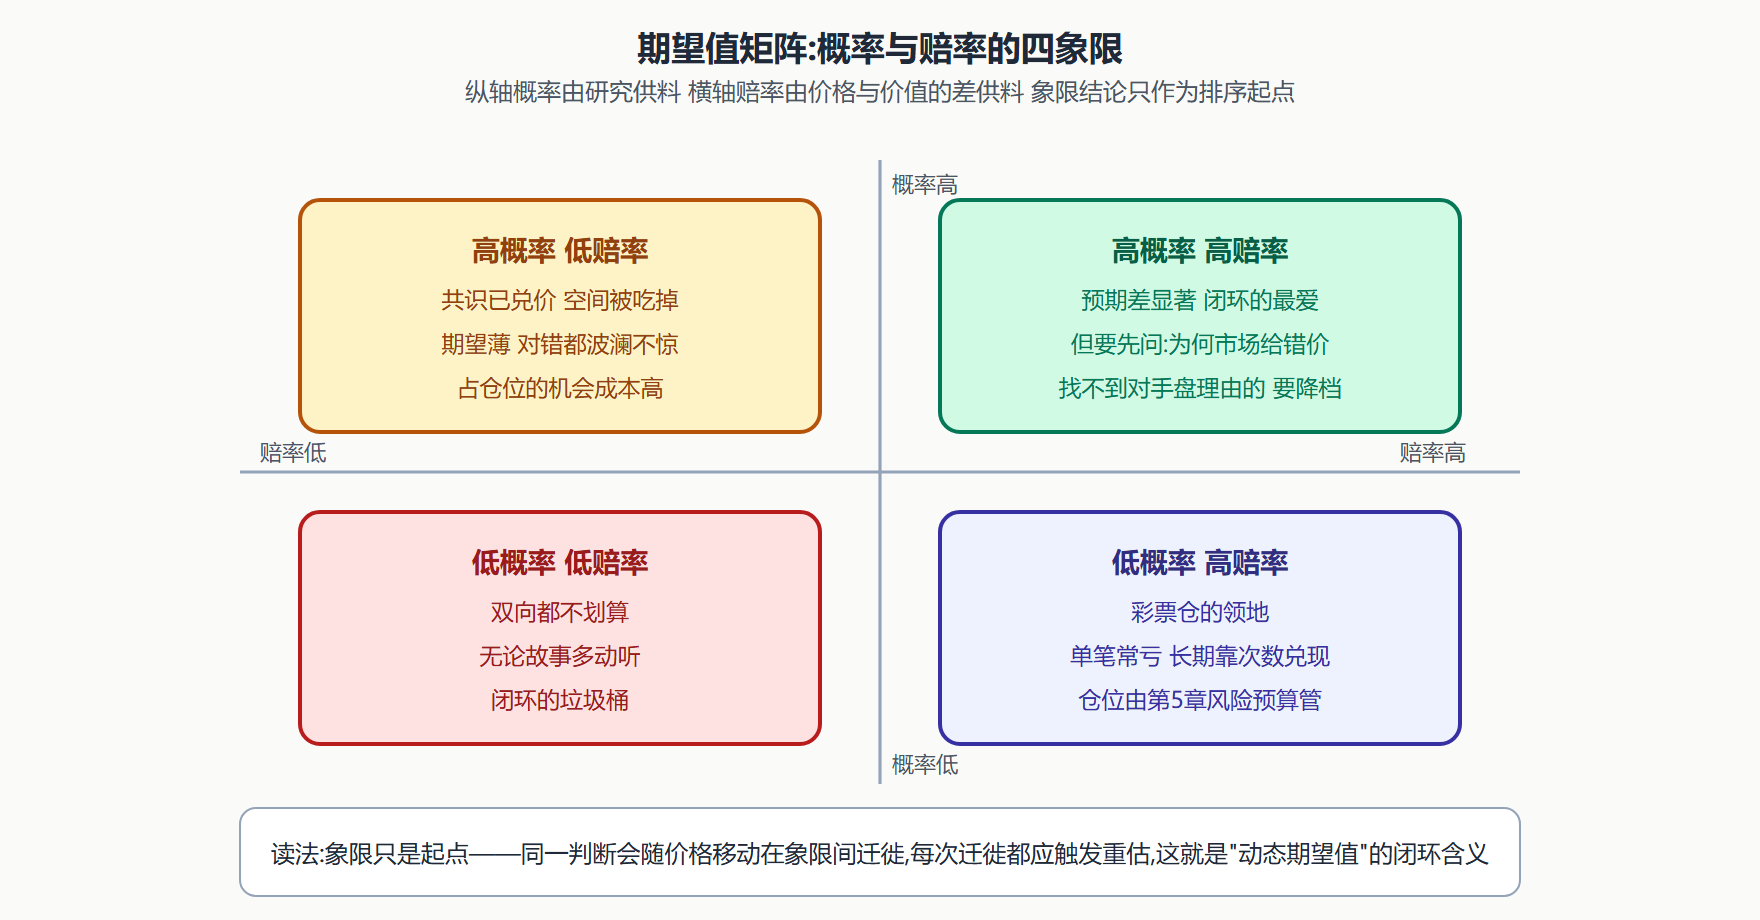
四象限里藏着两个反直觉。其一,高概率低赔率象限最舒适也最无益:操作频繁、复盘热闹、账户原地踏步,手续费还照收。其二,高概率高赔率象限看似天堂,实则最该警惕——它要求市场集体看错而你独醒,此时必须回答 1.4 节的问题:你凭什么是对手盘的对手。答不出的"黄金机会",默认按降档处理。
三、动手拆一遍:期望值拆解卡
理论到此为止,拆一张卡比读十页论述有用。下面是虚拟标的庚的完整算例——所有数字均为教学虚构,不指向任何真实证券。
─────────────────────────────────────── 期望值拆解卡 · 虚拟标的庚(教学算例) ─────────────────────────────────────── 判断: 若新品产能两个季度内落地,利润上台阶 价值锚: 第3章估值区间 中枢 20 下沿 13 上沿 28(虚拟单位) 入场价: 15(虚拟单位) 处于区间下沿上方 赔率侧: 看对到中枢: (20-15)/15 ≈ +33% 看对到上沿: +87% 看错到下沿: (13-15)/15 ≈ -13% 盈亏比(中枢口径): 33/13 ≈ 2.5 概率侧: 概率自评:中档(约五成,主观估计) 依据:产能进度过半 + 订单能见度中等(第2章分层标注) 期望值粗算(中枢口径): 0.5 × (+33%) + 0.5 × (-13%) ≈ +10% 结论:正期望,进入候选池;仓位换算 交给第5章风险预算,本卡不决定买多少。 ─────────────────────────────────────── 判读:盈亏比低于 1.5 或概率无法给出 分层依据时,整卡作废,无论故事多好。 ───────────────────────────────────────
这张卡的工序感值得体会:价值锚一栏空着,整卡就空着——赔率无锚,期望值是空中楼阁;概率一栏写着"分层依据"的出处,让主观估计有案可查;结论一栏明确"不决定买多少",因为仓位是风险预算的领地,期望值只负责排序。每栏各司其职、互不越权,正是闭环的微观形态。
⚠️ 常见坑:用单点目标价算赔率。"目标价 25"意味着你假装知道精确终点;第 3 章会要求你交出区间,赔率在区间口径下是保守估计(取中枢而非上沿),宁可低估机会,不可高估安全。
💡 关键直觉:概率回答世界,赔率回答价格。当你发现自己对某笔操作的兴奋来自"肯定要涨",你在概率里迷路了;来自"跌成这样,错了也亏不了多少",你才摸到了赔率的门。
四、期望值排序:候选池的每周仪式
单卡拆解之外,期望值更大的用途在组合入口处:排序。候选池里的判断卡,每周固定做一次并排——三列数字说话:概率自评、盈亏比(中枢口径)、置信档。排序的产出不是"买谁",是"先研究谁、先等谁的价格":期望值靠前的卡优先深入证据,赔率不足的卡挂进观察区等价格,概率说不清的卡退回 2.2 重做分层。
排序仪式的纪律价值,在于它强制比较。不排序的人,买卖顺序由故事的动听程度决定——谁的热度高、谁在群里被提及多,谁就先上车;排序的人,顺序由三列刻度决定,故事的热度第一次失去了排队特权。经验上,这个小小的仪式每周只花十分钟,却是"研究产能流向哪里"的总调度——产能永远跟期望值走,不跟兴奋度走,这是闭环在资源分配层的第一原则。
再用一个对照算例把两个因子的"分开估计"钉牢。两份判断(均为虚拟):判断甲,概率高(约七成)、盈亏比低(约一比零点六),期望值约正百分之十几;判断乙,概率低(约两成五)、盈亏比高(约一比四),期望值约正一成五。两者期望值相近,但结构与持有体验完全不同:甲的胜率高、单次盈亏小,持有期心态平稳,验证周期短,适合承载较高仓位与较长耐心;乙的胜率低、单次盈亏大,多数时间在浮亏中煎熬,需要更小的单笔仓位与更多的重复次数才能兑现期望。把它们混为一谈的投资者,会用甲的心态持有乙——在第五次浮亏时崩溃离场,恰好错过乙的兑现;也会用乙的心态持有甲——赚一点就跑,把高胜率剪成碎票。分开估计的意义,最终落在分开持有上:两种期望值,两种纪律,混装即事故。
💡 关键直觉补一条:期望值是筛子,不是镐头——它筛掉不值得做的,排序值得等的;但没有任何期望值能替你决定"现在就买"。从"值得做"到"现在做",中间还隔着刻度与触发,那是第 3 章与第 6 章的接力。
期望值的刷新节奏
排序不是排完就完。期望值是活账,它随两个输入的变化而变化:价格动,赔率动;新证据到,概率动。给刷新立一条节奏规则:每周检视候选池一遍,只更新两处——现价(改赔率)与新证据(改概率),其余字段一律冻结。冻结的范围包括判断主句与期限:周周改主句的"期望值排序",排的其实是情绪。
刷新中最重要的信号是象限迁移:一张卡从"高概率低赔率"迁入"低概率高赔率",说明市场已把它的大部分确定性收进了价格——此时它从"值得做"降级为"值得等",仓位语义完全改变;反向的迁移(概率上修而赔率仍深)则是候选池里最珍贵的物种,值得单独标记。迁移本身要在卡上留一行记录:日期、迁入迁出的象限、触发因素(价格还是证据)。这些迁移记录积累起来,就是你个人版的"市场如何消化信息"数据库——第 8 章复盘时,它们比盈亏数字诚实得多。
本节要点回顾
- 期望值 = 概率 × 赔率,两个因子必须分开估计、分开记录,混估则双双失真;
- 概率的敌人是价格殖民:连涨之后悄悄上调的概率不是估计,是抄价格作业;
- 赔率的敌人是历史价格想象:以历史高点算空间,用的是别人的价格、你的幻觉;
- 四象限里最危险的不是低概率高赔率,而是答不出"为何市场给错价"的高概率高赔率;
- 期望值只负责排序,不负责仓位:做不做、排多前在此定,买多少由第 5 章风险预算定。
概率估计的三个来源与各自的折扣
概率那一栏填什么、凭什么填,值得给一张小账:
| 来源 | 写法 | 折扣理由 | 建议处理 |
|---|---|---|---|
| 历史基率 | 同类条件下类似判断的历史兑现比例 | 样本小、条件难全同 | 作为锚,少调整 |
| 推断链自评 | 沿因果链逐环给通过率再连乘 | 每环自评普遍偏乐观 | 逐环打八折起 |
| 他方口径 | 管理层指引、卖方预期 | 立场性偏差 | 标姓后仅作对照 |
三个来源给出三个数时怎么办?多数情况取最保守的做主栏,其余两个抄进旁注——概率估计的诚实形态是一个带范围的数,主栏写保守端。这个处理与 1.3 的校准逻辑同构:宁可长期显得悲观,不可单点爆雷。而历史基率之所以列为锚,是因为它最不容易被当下的情绪染色:这家公司过去五次扩张计划兑现了三次,本次扩张的默认概率就该从六成附近起步——你想上调,必须出示新证据,而不是新热情。
顺手把"半张牌"的病再点一次名:只看概率的人,迟早买进"万众瞩目但空间已尽"的票——概率确实高,赔率早被价格吃光;只看赔率的人,迟早囤积"便宜得有道理"的票——赔率确实诱人,概率里埋着价值陷阱。两个半张牌患者互相嘲笑,闭环在旁边冷眼:期望值 = 概率 × 赔率,一个都不能少,一个都不能替。
快问快答
问:概率和置信度是一回事吗?
答:不是。概率是单个判断内部"条件兑现的可能性";置信度(1.3 节)是你对整个判断(包括概率估计本身)的把握自评。概率写在卡里,置信度标在卡外,后者参与仓位换算,前者参与期望值计算。
问:盈亏比多少才算好?
答:不存在普适阈值,它与你概率估计的可靠度联动:概率估得越糙,要求的盈亏比越高,这是给估计误差留的安全边际。机械套用某个数字,是把又一次拍脑袋包装成了纪律。