5.3 随机变量与分布:给运气列表格
5.3 随机变量与分布:给运气列表格
随机变量是把每个随机结果映射成一个数的规则,分布列出它取每个值的概率。本节把大公骰子的"点数和"升级为随机变量,算出期望与方差,过一遍两点、二项、正态三大模型,最后用模拟让频率逼近理论概率——大数定律给全章收尾。
从"一件事的概率"到"一张概率表"
掷两枚骰子,样本空间是 36 个有序对。定义 X = 两枚的点数和——X 是一个随机变量:它把每个结果变成一个数。问"X = 7 的概率"还是老问题;问"X 服从什么分布"则是把 X 所有可能取值连同概率列成一张表:
| X | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 概率 | 1/36 | 2/36 | 3/36 | 4/36 | 5/36 | 6/36 | 5/36 | 4/36 | 3/36 | 2/36 | 1/36 |
验算:全表概率之和 = (1+2+3+4+5+6+5+4+3+2+1)/36 = 36/36 = 1 ✓。分布表必须"加得回 1",这是自查第一招。
期望 E(X) = 每个取值 × 对应概率 的总和。利用对称性心算:X 与"14 − X"同分布,所以 E(X) = 14 − E(X),解得 E(X) = 7。直接加一遍验证:2×1/36 + 3×2/36 + …… = (2 + 6 + 12 + 20 + 30 + 42 + 40 + 36 + 30 + 22 + 12)/36 = 252/36 = 7 ✓。大公如果懂期望,就该长期押 7。
三大模型
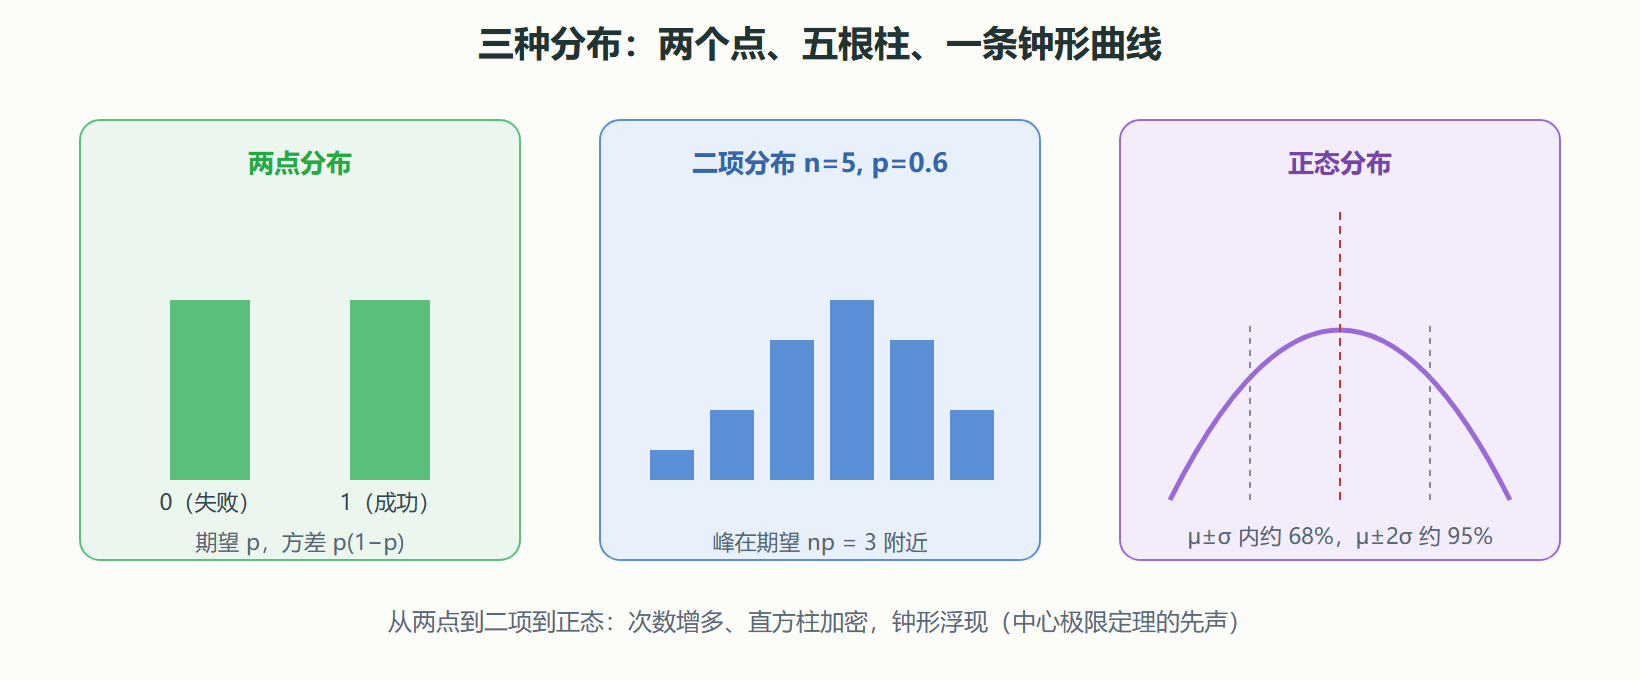
两点分布:只有成功(概率 p)与失败(1 − p)两种结果。期望 p、方差 p(1−p)。掷一枚硬币 p = 1/2:期望 0.5、方差 0.25。
二项分布:独立重复 n 次试验,数成功次数。P(成功 k 次) = C(n,k) 倍 p 的 k 次方 乘 (1−p) 的 (n−k) 次方。期望 np、方差 np(1−p)。案例:投篮命中率 60%,投 5 次。恰好中 3 次的概率 = C(5,3) × 0.6 三次方 × 0.4 平方 = 10 × 0.216 × 0.16 = 0.3456。期望 5 × 0.6 = 3 次。
>>> from math import comb >>> comb(5, 3) * 0.6**3 * 0.4**2 0.3456 >>> from sympy import stats >>> X = stats.Binomial('X', 5, stats.Rational(6,10)) >>> stats.P(stats.Eq(X, 3)), stats.E(X) (216/625, 3) 216/625 = 0.3456
手算 0.3456 与 SymPy 的精确分数 216/625 相同,期望恰为 3。
正态分布:连续分布,钟形曲线,由均值 μ 与标准差 σ 两个参数完全决定。68-95-99.7 法则:约 68% 的数据落在 μ ± σ 内、95% 在 μ ± 2σ、99.7% 在 μ ± 3σ。5.1 节的身高直方图(均值 171.4、标准差 6.77)就是它的雏形:171.4 ± 13.5(两个标准差)约罩住 95% 的学生,即 158 到 185——恰好是数据的实际范围。
三种分布的形状对照
大数定律:模拟见证
频率真的会稳定到概率吗?模拟掷两枚骰子,统计"和为 7"的频率随次数的演化:
>>> import random >>> random.seed(42) >>> def sim(n): ... hit = sum(1 for _ in range(n) if random.randint(1,6) + random.randint(1,6) == 7) ... return hit/n >>> [round(sim(n), 4) for n in (100, 1_000, 10_000, 100_000)] [0.17, 0.167, 0.1667, 0.16669]
一百次时 0.17,十万次时 0.16669——步步逼近理论值 1/6 ≈ 0.16667。大数定律:独立重复试验中,事件频率依概率收敛到其真概率。大公的"长期观察"靠的正是它; casinos 与保险公司把整座商业大厦建在它上面。反过来,短期偏离不需要解释——连开十次大不是骰子的记忆,只是小样本的正常抖动。
⚠️ 常见坑:期望不是"最可能出现的值"。X 的期望是 7,但"下一次掷出 7"的概率仍只有 1/6;期望是长期平均,不是单次预言。
期望的线性:赌场稳赚的数学根据
期望有一条极好用却常被忽略的性质:和的期望等于期望的和,无需独立。掷两枚骰子,点和的期望 = 3.5 + 3.5 = 7——比直接算分布表快十倍。赌场应用:轮盘每押 1 元的期望收益约 -0.027 元,单局看运气,长期看每一注向赌场输送 2.7 分钱。大数定律 + 期望线性 = 赌场的商业计划书;这也是"买保险期望为负仍合理"的另一面:付钱买的是方差的消除。
>>> from sympy import Rational >>> E1 = sum(Rational(k, 6)*k for k in range(1, 7)) >>> E1, 2*E1 (7/2, 7)
常见问题
问:方差大好还是小好?
答:看立场。投资里方差是风险,工程师希望测量方差小;期权交易者反而靠波动吃饭。μ 与 σ 分别回答"平均在哪"与"散得多开",缺一不可。
中心极限定理的先声
把大量独立同分布的随机变量加起来,不管单个变量长什么样,和的分布都趋近正态——这就是中心极限定理,统计学的中流砥柱。二项分布是它最直观的标本:单次试验是粗糙的两点分布,n 增大后直方柱的轮廓越来越像钟形曲线(本章插图的第三格)。这解释了为什么正态分布在自然界无处不在:身高、测量误差、考试成绩,都是无数微小独立因素累加的结果。累加即正态——记住这句话,第五章与第六章就在思想上连成了一片。
本节要点回顾
- 随机变量 = 给结果编号的规则;分布表自查第一招是概率和为 1;
- 期望 = 取值乘概率求和;骰子和的期望 7 由对称性心算、直接求和验证;
- 二项分布 P(k) = C(n,k) p^k (1−p)^(n−k),期望 np;投篮案例手算 0.3456 与 SymPy 精确吻合;
- 正态 68-95-99.7 法则;5.1 的身高数据是它的现实样本;
- 大数定律让频率收敛于概率——模拟从 0.17 收敛到 0.16667 是它的现场直播。
概率篇完结。连续曲线下的面积怎么算?这正好是下一章积分的压轴应用——全册在此合龙。