5.2 切比雪夫不等式与大数定律
5.2 切比雪夫不等式与大数定律
本节摘要:切比雪夫不等式 P(|X−μ|≥kσ) ≤ 1/k² 对任何分布成立,是"只用均值方差"的保守风险界;对样本均值用它即得弱大数定律——X̄ₙ 依概率收敛于 μ,频率稳定于概率从此有严格数学。本节走完"不等式 → 大数定律 → 样本量设计"的链条,并用百万次模拟观察收敛的粗糙与缓慢。
一条"不知分布也管用"的界
3.2 节预告过的切比雪夫不等式,这里给出它的完整地位:
P(|X − μ| ≥ kσ) ≤ 1/k²,对任何分布成立(只要求期望方差存在)。
证明思路三行:对非负随机变量用马尔可夫不等式,取 g(x)=(x−μ)²,P(|X−μ|≥kσ) = P((X−μ)²≥k²σ²) ≤ E((X−μ)²)/(k²σ²) = 1/k²。它的价值在于零形状假设:你完全不知道分布长什么样,也能保证偏离 3 个标准差以外的概率不超过 11.1%。保险业在不知道损失分布精确形状时给尾部风险设上限、工程上做鲁棒容差分析,用的都是这条粗界。代价是保守——正态实际 |z|>3 只有 0.27%,界却是 11.1%,差 40 倍。
import numpy as np rng = np.random.default_rng(33) for name, x in [("均匀", rng.uniform(-1, 1, 1_000_000)), ("指数", rng.exponential(1, 1_000_000) - 1), ("双峰", np.where(rng.random(1_000_000) < 0.5, rng.normal(-3, 0.5, 1_000_000), rng.normal(3, 0.5, 1_000_000)))]: mu, sd = x.mean(), x.std() for k in [2, 3]: actual = (np.abs(x - mu) >= k*sd).mean() print(f"{name} k={k}: 切比雪夫界 {1/k**2:.4f} 实际 {actual:.4f}")
三种形状迥异的分布全部被界罩住,且都留了巨大余量——保守性一目了然,普适性也一目了然。
大数定律:频率稳定的法理依据
对 i.i.d. 序列(期望 μ、方差 σ² 有限),样本均值满足:对任意 ε>0,
P(|X̄ₙ − μ| ≥ ε) ≤ σ²/(nε²) → 0(当 n→∞)
这就是弱大数定律(切比雪夫版本),推导只是把切比雪夫不等式用在 X̄ₙ 上(5.1 节算过 Var(X̄ₙ)=σ²/n)。更强的强大数定律断言 X̄ₙ 以概率 1 收敛到 μ——"几乎必然"层面,伯努利 1713 年证明的频率版本是它的前身,也是"概率的频率定义"的全部合法性来源。赌场商业模式的法理基础就是它:单局优势率 −2.7% 的轮盘,长期平均收益必然贴住期望线,n 越大偏离的相对幅度越被锁死。第 1 章的模拟曲线(平均每局收敛到 −0.027)此刻获得了定理身份。
import numpy as np rng = np.random.default_rng(2024) # 频率收敛实验:重复掷不规则硬币 p=0.3,观察频率轨迹 p, n = 0.3, 100_000 flips = rng.random(n) < p freq = np.cumsum(flips) / np.arange(1, n+1) for k in [10, 100, 1000, 100_000]: print(f"n={k:6d} 频率 {freq[k-1]:.4f} 偏差 {abs(freq[k-1]-p):.4f}") # 收敛"粗糙"的展示:前 1000 次里最大偏离 print("前1000次最大偏差 %.4f" % np.abs(freq[:1000] - p).max())
频率稳步贴向 0.3,但前段路径的最大偏差不小——收敛是趋势确定、路径粗糙的,这与赌徒"短期起伏、长期定局"的经验完全一致。
样本量设计:不等式的工程出口
切比雪夫界给出"要多准、采多少"的保守答案:要 P(|X̄ₙ−μ|≥ε) ≤ α,只需 n ≥ σ²/(αε²)。民调业的标准答案 1067 则来自正态近似(下节):精度 ±3%、置信 95% 时 n = (1.96/0.03)²·0.25 ≈ 1067。两条路对照:
import numpy as np from scipy import stats sigma, eps, alpha = 0.5, 0.03, 0.05 n_cheb = sigma**2 / (alpha * eps**2) # 切比雪夫:不知形状 n_clt = (stats.norm.ppf(1-alpha/2) * sigma / eps)**2 # 正态近似 print(f"切比雪夫保守样本量 {n_cheb:.0f}") print(f"正态近似样本量 {n_clt:.0f}") # 模拟检验:n=1067 时偏差超过 3% 的实际频率 rng = np.random.default_rng(9) trials = 20_000 xbar = rng.normal(0.5, sigma, (trials, 1067)).mean(axis=1) print(f"n=1067 实际超差频率 {(abs(xbar-0.5)>eps).mean():.4f} 目标 {alpha}")
切比雪夫要一万多样本,正态近似只要 1067——形状知识价值千金,这正是中心极限定理在下节的商业价值:它免费把"正态形状"发给任何独立和。模拟确认 1067 样本超差频率贴住 5%。
图 5-2 大数定律的收敛带与两类收敛表述
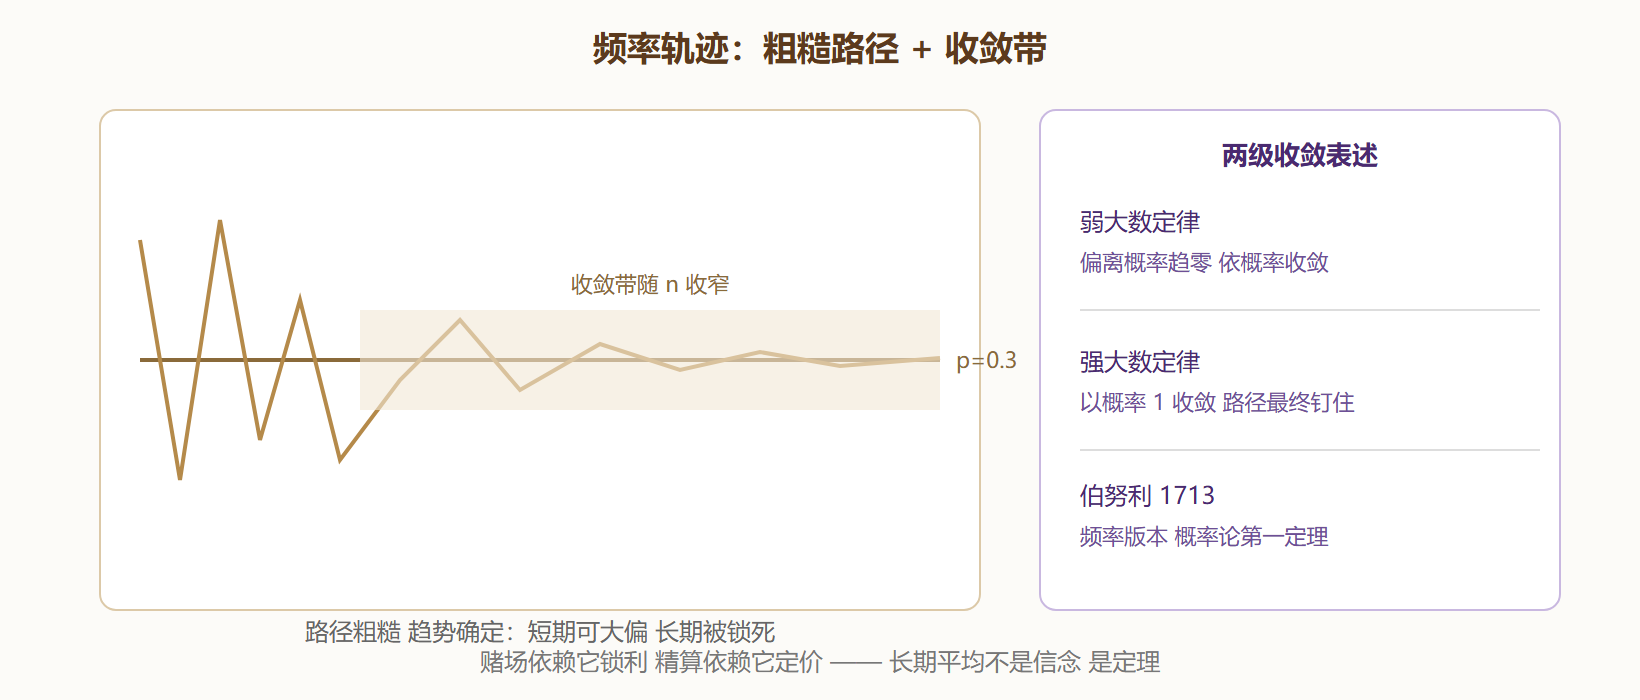
💡 关键直觉:大数定律说"平均会收敛",但没说收敛多快、也没说路径多弯。圣彼得堡式的厚尾(期望可能不存在)甚至让它整体失效——使用前检查期望方差存在性是必做动作。
本节要点回顾
- 切比雪夫界 1/k² 零形状假设:保守但普适,鲁棒风险设计的底牌
- 弱大数定律 = 对样本均值用切比雪夫:频率稳定获得法理身份
- 强大数定律以概率 1 收敛:赌场长期盈利的严格版本
- 收敛粗糙而确定:短期大偏离与长期锁定并存,路径不保证单调贴线
- 样本量公式 n ≥ σ²/(αε²) 保守;正态近似版 (zσ/ε)² 省一个量级
- 形状知识价值千金:下节中心极限定理把正态形状免费发给独立和