1.3 价值核算:AI项目的投入产出账本
1.3 价值核算:AI项目的投入产出账本
AI项目账本:把项目生命周期内全部成本(算力、标注、运维、复核人力、机会成本)与全部收益(增量收益、避免的损失、能力沉淀)摊到同一张表上,以净现值视角判断项目是否值得继续的核算方法。
一个常见的宣传句式是"AI客服替代了百分之六十的人工坐席"。审计时要连环追问:被替代的坐席是转岗、解约还是自然流失补员停止?客服满意度有没有下降,投诉量有没有转移去别的渠道?上线前的等待时长基线是多少,改善里有多少来自同时上线的排班制度改革?这些追问指向价值核算的两个基本功:分清替代与转移,分清归因与共变。
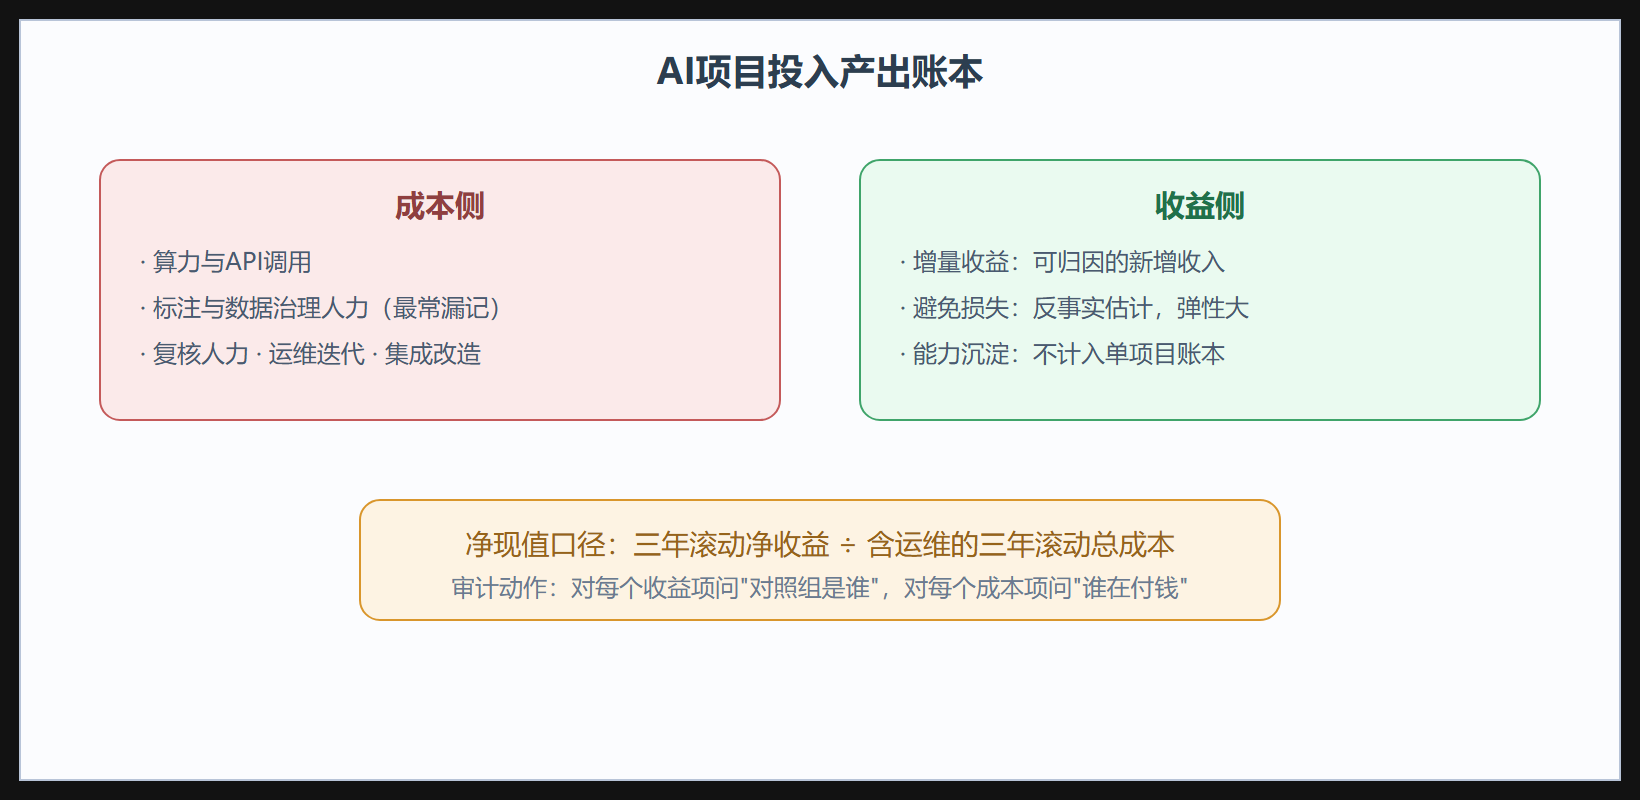
成本端:五项最容易被漏记的账
算力与API调用费通常记得最清楚,因为账单直白。真正漏记的是:标注与数据治理的人力,很多项目里这是最大单项;复核人力,凡是有人机审核环节的系统都要算;运维与模型迭代,一次性的开发费用常被当成全部成本,而模型每年至少一到两次再训练;集成成本,AI能力嵌进现有业务系统的改造费;以及机会成本,同一个技术团队如果不做这个项目能创造什么。
收益端:三种性质不同的收益
增量收益最好核算,例如推荐系统带来的额外订单。避免的损失次之,例如反欺诈拦截的潜在坏账,它依赖对"如果没有系统会损失多少"的反事实估计,弹性很大。能力沉淀最难计价,例如数据管道与标注规范的建立,让后续项目变快——它真实但不应被拿来给单个项目贴金。审计原则:只把能落到前两类的收益计入单个项目的账本。
图:账本结构
用代码搭一本账
延续药店案例。假设会员营销模型上线,我们用一段可直接运行的脚本把三年账本算出来,重点展示"漏记项"如何改变结论。
def project_ledger(years=3): cost_items = { "开发一次性": 120000, # 首年发生 "年化算力": 18000, "标注与数据治理": 40000, # 每年持续,最常被漏记 "复核人力": 55000, # 营销内容上线前人工复核 "集成与运维": 30000, } benefit_items = { "增量复购收入": 260000, # 与上线前同期对照的增量 "避免的无效投放": 60000, # 反事实估计,弹性大 } total_cost = cost_items["开发一次性"] + years * ( cost_items["年化算力"] + cost_items["标注与数据治理"] + cost_items["复核人力"] + cost_items["集成与运维"]) total_benefit = years * (benefit_items["增量复购收入"] + benefit_items["避免的无效投放"]) return total_cost, total_benefit, benefit_items cost, benefit, ben = project_ledger() print("三年总成本: %d 元" % cost) print("三年总收益: %d 元" % benefit) print("名义ROI: %.2f" % ((benefit - cost) / cost))
现在做敏感性测试——把反事实估计的"避免的无效投放"打五折,再把漏记的复核人力计入,看结论是否反转。
def stress_test(benefit_ratio=0.5, include_review=True): cost, benefit, ben = project_ledger() ben["避免的无效投放"] *= benefit_ratio benefit_adj = sum(ben.values()) * 3 if include_review: pass # 复核人力本就在账本里;真实场景常被漏记,此处保留对比口径 print("压力情景ROI: %.2f" % ((benefit_adj * 1 - cost) / cost)) stress_test(0.5) stress_test(1.0) # 名义ROI约1.5,压力情景可能落到0.6——同一项目,两种叙事
注意脚本里的注释点:真实汇报材料里,"避免的无效投放"这类反事实项往往按上限计入,而复核人力这类成本被塞进别的部门预算。一进一出,ROI可以从勉强及格变成光鲜亮眼。审计要还原的是前者。
解读与变式
背景是宣传口径普遍乐观;操作是三分收益、五项成本的账本结构加敏感性测试;结果是ROI在压力情景下大幅缩水甚至转负;解读为"账本口径比数字本身更重要";变式是制造业的预测性维护项目——它的收益端几乎全是"避免损失"型(减少停机),反事实弹性更大,第3章会专门处理。下一节把本章方法收敛成一份可以打分填写的五维审计清单。
账本上还有一行:机会成本
前文的成本项都是显性的,还有一项隐性的最常被漏算:机会成本。一支五人的数据团队花半年做一个内部模型,这半年他们没有做的那些事——清理主数据、搭建报表体系、支持业务分析——就是项目的机会成本。审计时把"这批人如果不做AI会做什么、那件事值多少钱"写进账本,很多项目的优先级会立刻改变。反过来,这个视角也救过项目:某零售企业的AI需求预测项目账面收益一般,但团队在过程中顺手建立了统一的数据口径,全公司后来的报表体系都受益——这种副产品收益虽然难量化,审计意见里至少应该记一笔存在性。
折旧:模型也有使用年限
账本还差最后一行:折旧。模型不是资产负债表上的设备,但它同样有使用年限——数据漂移的速度决定折旧率。一个年漂移百分之五的模型,两年后效果就值得重训,重训费用应按年摊销进成本。把折旧摊进账本后,"训练一次管三年"的方案书话术就现了原形:第三年那个模型的实际价值可能只剩一半,而摊销表上它还占着全额。
账本的验收方式
账本做完怎么验收?拿去给三个角色各讲一遍。给财务讲,看口径能否对上会计科目(省的时间折钱用了什么工资基数,摊销年限怎么定的);给业务负责人讲,看他认不认"增量收益"的归属;给一线员工讲,听他们指出哪项成本被漏了。三场讲完还能立住的账,才算过了审计这一关。账本是给人看的,不是给表格看的——这一条朴素到常被忘记。