2.2 残差分析
2.2 残差分析
本节摘要:好模型应把线性相关吃进参数,剩下的残差接近白噪声:均值近零、彼此独立、方差稳定;正态性是推断和预测区间的加分项,不是唯一门禁。本节把时序图、残差 ACF/PACF、方差随时间的变化对照起来,决定是改阶、改差分,还是承认异方差要另想办法。
上手前先明确
阅读完本节,你应当能够:
- 说出残差三性(独立性、同方差、正态性)各自对应的图形与失败后果。
- 从残差 ACF 的峰判断更可能缺 AR、缺 MA,还是漏季节。
- 区分「区间不可信」和「点预测完全不能用」:正态失败与相关失败的权重不同。
一、残差是模型没说完的话
拟合值是「按当前 φ、θ 应该出现的数」,残差是观测减拟合(在差分尺度或原尺度上,取决于软件;诊断前先确认)。若残差仍能被过去残差预测,说明相关结构没吃完。原文的诊断标准写得很直:残差应近似独立、同分布、均值零、方差恒定。这比「R 方高」苛刻,也更接近预测任务。
把残差画成对时间的折线。理想:围绕 0 乱窜,没有斜坡,没有越来越宽的喇叭,没有一串同号。若残差仍有斜坡,d 可能不够,或漏了漂移。若残差在旺季变宽,同方差失败,ARIMA 点预测也许还凑合,区间会骗人。若残差每隔 7 步鼓一次,漏了周季节。
示意残差(教学):0.4, -0.3, 0.5, -0.2, 0.1, -0.4, 0.2, 0.0, -0.1, 0.3。看不出斜坡,像在零附近。若改成 0.4, 0.5, 0.6, 0.4, 0.7… 同号连成串,独立性已经死了,别急着看 QQ 图漂不漂亮。
二、三性不是同等权重
| 检查 | 主要工具 | 失败时预测会怎样 | 我倾向的修复 |
|---|---|---|---|
| 独立性 | 残差 ACF/PACF、Ljung-Box | 点预测偏、误差被低估 | 改 p/q,或加季节 |
| 同方差 | 残差对时间、残差平方的 ACF | 点预测或许还行,区间错 | 对数变换、分段,或 GARCH 类 |
| 正态性 | 直方图、QQ 图、Jarque-Bera | 基于正态的区间与 p 值不稳 | 大样本可放松;小样本谨慎报区间 |
| 均值零 | 残差均值、是否漏常数 | 系统性高估或低估 | 加/改漂移或常数 |
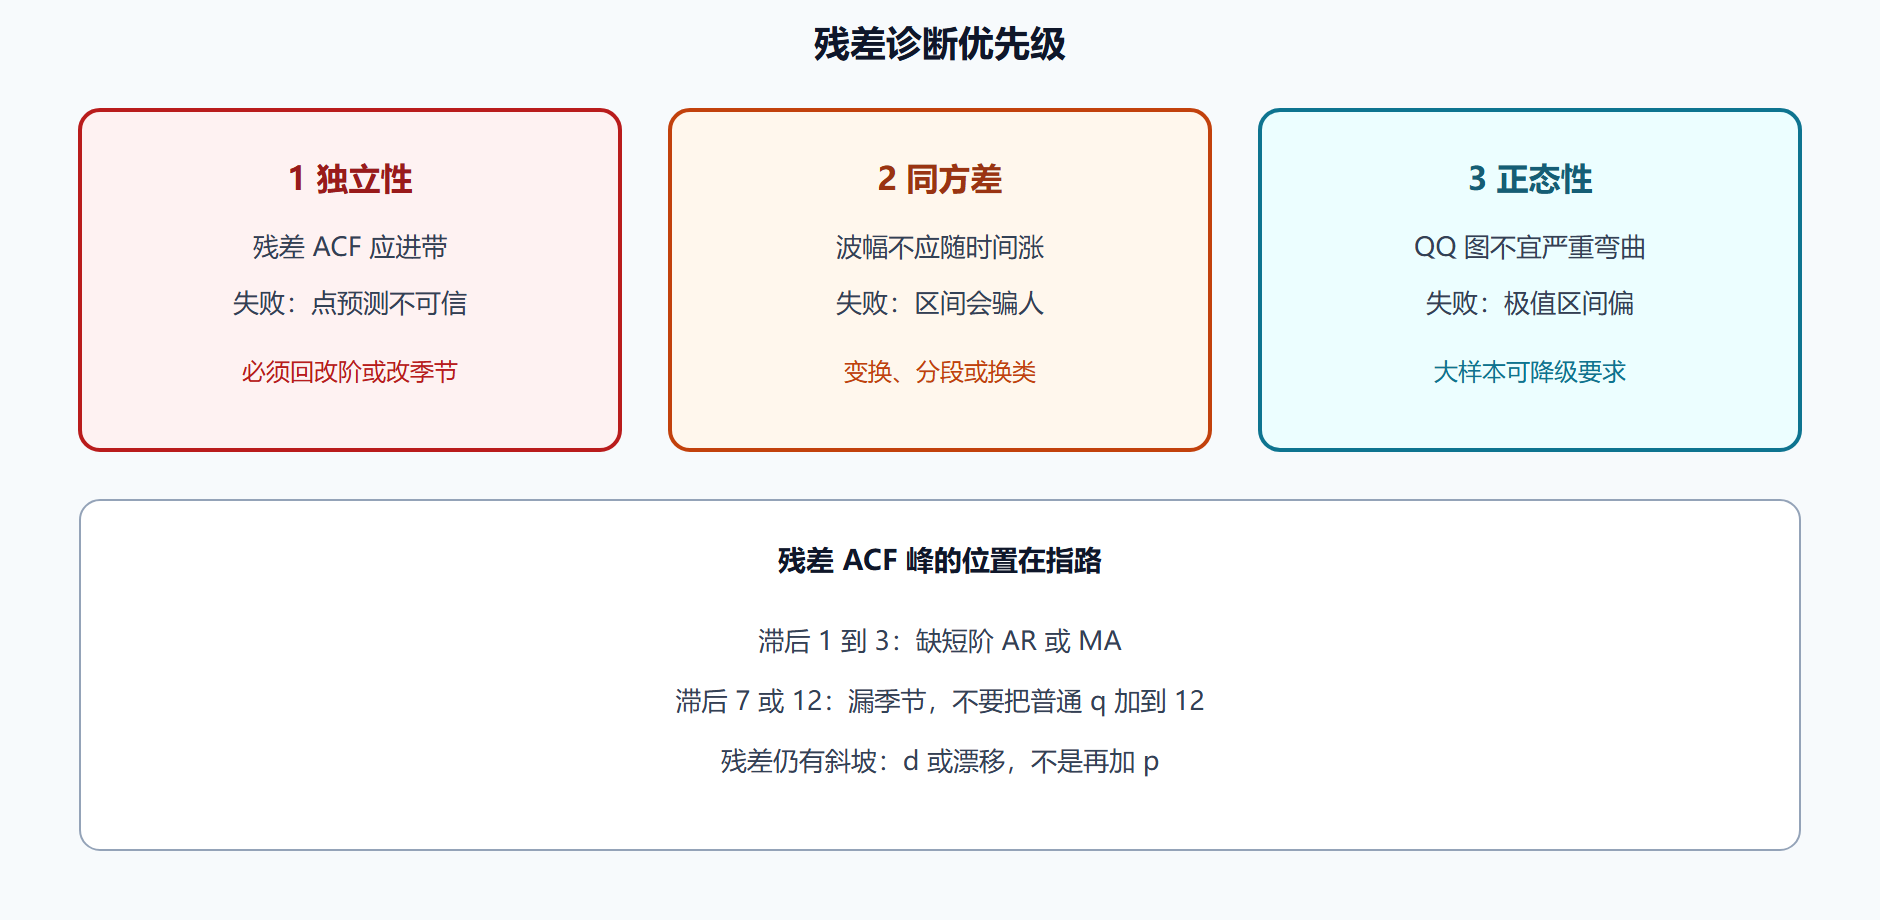
独立性是 ARIMA 的饭碗。同方差失败时,很多人仍用 ARIMA 出点预测,但必须改口:不要把高斯区间当承偌。正态性在大样本下靠中心极限,点预测仍可用;小样本且重尾时,极端潮位、极端出货的区间会偏窄。
残差 ACF 的读法与第 1 章类似,但对象换成残差。滞后 1 仍显著:常缺 MA(1) 或 AR(1)。若干短滞后 simultaneous 显著:阶整体不够。只在 7、14 显著:漏周季节,加 p、q 是错方向。残差 PACF 可辅助,但诊断阶段我更信残差 ACF 加 Ljung-Box,避免又开始「看图定阶」的第二现场。
⚠️ 常见坑:残差 QQ 图两端翘一点就全盘推翻模型,却对残差 ACF 滞后 1 的大柱子视而不见。先治相关,再谈是不是正态。
图 残差三性:先独立,再齐方差,正态排第三
三、工程上如何做完一轮诊断
固定一张检查单,避免每次心情不同:
1 残差对时间:有无斜坡、喇叭、成串同号 2 残差 ACF:短滞后、季节滞后是否出带 3 残差平方的 ACF:是否还有波动聚集 4 QQ 图:两端是否极端偏离 5 均值是否近 0 6 记下失败项,只改对应旋钮,不要同时改 d、p、q、变换
一次只改一类问题。同时加阶又差分又取对数,你不知道是哪一刀起作用,也无法向同事复盘。原文把诊断失败的出口写回识别阶段,这是对的:诊断不是另起炉灶的「第五章」,而是流水线的回边。
同方差还有一条容易漏:残差对拟合值的散点。若拟合值大时残差扇子张开,对数变换在预处理阶段可能没做够。电表负荷、发货件数常有这个形状;潮位若在固定量程内晃,扇子可能不明显。
💡 关键直觉:白噪声是「没有可再线性预测的结构」,不是「残差必须长得像钟形」。钟形服务于区间;结构服务于点预测。
正态性检验在大样本几乎总会拒绝——一点点偏峰就被 n 放大。不要让 Jarque-Bera 的 p 值单独否决一个残差 ACF 已经干净的模型。相反,n 很小却「看起来很正态」也不能证明区间准确。把样本量写在诊断结论旁边。
四、标准化残差、脉冲与季节泄漏的细读
软件常提供标准化残差(除以估计的残差标准差)。看 QQ 图时用标准化后的更合适,避免尺度干扰。若干点超出 ±3,先回到原始日期:是否假日、是否台风、是否录入。能解释的做成干预再拟合,残差三性会一起变好;不能解释的,记为风险,不要为了 QQ 图好看而删掉持出段里也会出现的同类冲击——删了样本内漂亮,值班时同类冲击一来区间照样盖不住。
残差对滞后残差的散点可以辅助 ACF:若滞后 1 散点有斜率,独立性失败,和 ACF 滞后 1 出带是同一件事。对拟合值的散点抓异方差:喇叭口出现在高水平时,对数可能仍不够,或需要分段方差。残差平方的 ACF 显著,是波动聚集的指纹;这时 Ljung-Box 对水平残差可能通过,对平方残差不通过。两个检验都要做,口吻才能写成「点预测可用、区间需另法」。
季节泄漏的细读:周数据看 7、14、21;月数据看 12、24。只看前 10 阶会漏年季节。有人用「残差已经没有短阶柱」宣布成功,把季节柱当成野峰。联合 Q 检验若 m 不够大,也会一起漏。把季节滞后写进残差检查单,与第 1 章记账的 m 对齐,这才叫闭环。
正态性里 Jarque-Bera 用偏度与峰度,大样本几乎必拒绝。我只在 n 较小且 JB 极显著、QQ 两端明显弯曲时,才把区间降级。点预测门禁始终是独立性和持出误差。把 JB 的 p 值印在对外 PPT 上当「模型不合格」,是用错检验。
一次只拧一类旋钮的纪律,在残差阶段最容易破:看到又有滞后 1 又有滞后 12,同时加 MA(1) 和季节项,最后不知道谁起作用。应先处理更强的那根柱(通常是季节),再看短阶还剩什么。
五、动手对照:残差检查单一次只改一类
先折线:斜坡回 d,周期回季节,喇叭口回变换。再短滞后 ACF:出带回改 p 或 q。再季节滞后:7 或 12 出带不要加普通 q。再平方 ACF:显著则区间降级。QQ 图两端翘且 n 很大,不单独否决。一次只拧一类,否则无法复盘。
问题:正态失败是不是模型作废?
大样本点预测仍可建立在不相关新息上。正态服务区间。先治相关,再谈钟形。
问题:残差均值近 0 够不够?
不够。季节泄漏可以均值仍为零。独立性才是饭碗。
六、场景推演(示意,非真实序列)
把标准化残差对时间画开。同号成串,独立性已死,先别看 QQ。滞后 1 出带回短阶;滞后 7 出带回季节槽;斜坡回 d;喇叭口回对数或分段。平方 ACF 显著则水平相关可能已完、波动还在成串,口吻写成点预测可用、区间另法。一次只改一类:先季节再短阶,同时加 MA(1) 和季节项就无法复盘。大样本 Jarque-Bera 爱拒绝,不单独否决干净的相关结构。能解释的极端点做成干预再拟合;不能解释的留着,以免样本内漂亮、值班同类冲击一来区间盖不住。残差对拟合值的扇子张开,预处理阶段的变换可能不够。检查单固定六步,避免每次心情不同。
七、口令卡与计算备忘
口令:先独立,再齐方差,正态排第三。残差折线斜坡回 d,周期回季节,喇叭回变换。短滞后柱改 p 或 q,7/12 柱改季节槽。平方 ACF 显著则区间降级。标准化残差看 QQ,±3 先对日期定性。一次一类旋钮。大样本 JB 爱拒绝,不单独否决。一步残差才是诊断对象。均值近 0 不够。把六步检查单抄进值班,避免心情读图。干预能解释的极端点,删不掉值班还会遇到的冲击。残差对拟合值扇子张开,回到对数或分段方差,不是加 p。
八、原文要点补全
原文 5.1 把残差三性写全:零均值、同方差、无自相关,正态可选但利于区间。独立性用残差 ACF/PACF 加 Ljung-Box;图上非零滞后不应有显著尖峰,有尖峰则模型不充分,可能阶不对、季节没捕捉或外部冲击。正态性用直方图、QQ 图,以及 Shapiro-Wilk、Anderson-Darling、Jarque-Bera;原假设服从正态,p 值小则拒绝。原文强调:即使不完全正态,只要独立,点预测通常仍可用;偏斜、峰度或异常值会伤区间,可考虑变换或对分布假设更松的方法。同方差失败时方差随时间或水平变,区间会骗人。把「独立性比正态性更关键」写进检查单优先级,避免 QQ 图两端微翘就推翻模型、却放过滞后 1 的大柱。
对照表(补全动作)
| 检验 | 原文工具 | 失败时优先动作 |
|---|---|---|
| 独立性 | 残差 ACF/PACF、Ljung-Box | 改短阶或开季节槽 |
| 同方差 | 残差对时间、对拟合值、平方 ACF | 对数、分段或承认区间降级 |
| 正态 | 直方图、QQ、Shapiro-Wilk、Anderson-Darling、Jarque-Bera | 大样本可降级;先查异常值 |
| 零均值 | 残差均值 | 检查常数或漂移 |
| 滞后 1 尖峰 | 图 | 缺 MA(1) 或 AR(1) |
| 滞后 12 尖峰 | 图 | 不要加普通 q |
| QQ 两端微翘、n 很大 | JB 易拒绝 | 不单独否决点预测 |
| ±3 以外的点 | 对日期定性 | 干预或留风险 |
| 同号成串 | 折线 | 独立性已死,先别看正态 |
| 一次改太多旋钮 | 无法复盘 | 只拧一类 |
九、示意算术走一遍
原文把 Shapiro-Wilk、Anderson-Darling、Jarque-Bera 列为正态检验,原假设服从正态。大样本一点点偏峰就会拒绝,所以优先级排在独立性之后。独立性失败时点预测不可信;同方差失败时区间骗人;正态失败时极值区间偏。残差平方的 ACF 抓波动聚集,水平 Q 通过仍可能要降级区间。一次只改一类:先季节柱再短阶柱。能解释的极端点做成干预,不能解释的留着以免值班时同类冲击把区间打穿。把三性权重抄在 QQ 图上方,避免两端微翘就推翻模型。
温故知新
- 残差是没吃完的相关:先看独不独立,再看漂不漂亮。
- 三性权重不同:独立失败伤点预测;异方差伤区间;非正态在大样本可降级。
- 残差 ACF 的峰位置在指路:短滞后改阶,7/12 改季节,斜坡改 d。
- 一次只拧一类旋钮:否则无法复盘。
- 残差平方的 ACF 用来抓波动聚集,普通 ACF 抓的是水平相关。
- 大样本正态检验爱拒绝:别让它一票否决干净的相关结构。
- 诊断是回边不是新章:失败就回识别,而不是加层。
下一节把「看起来进带」升级成正式的联合检验:Ljung-Box Q,以及自由度为什么要减 p+q。