第二章·拆解时间序列的四大组件
第二章 · 拆解时间序列的四大组件
本章要回答的三个问题:一个时间序列里到底潜伏着几类"嫌疑犯"?它们各自有什么行为特征、怎么被识别?遇到成分随时间放大或缩小的序列时,加法模型和乘法模型该选谁?
为什么会有这一章
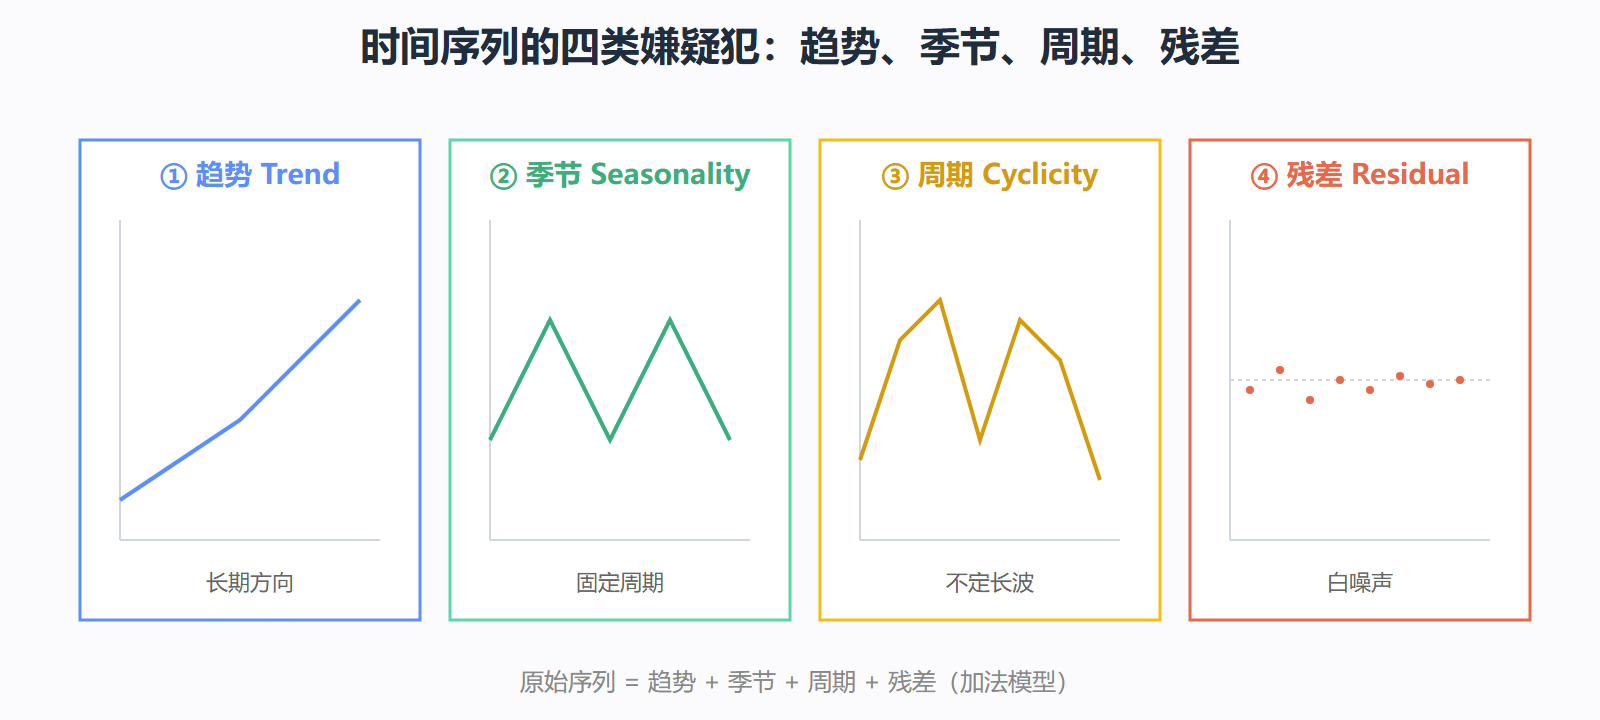
只盯着原始序列画折线图,分析师看到的是一团纠缠的曲线——有缓慢上升、有周期起伏、还有噪声。但破案的第一步是把嫌疑人分离开:趋势是长年累积的方向,季节性是固定周期的重复模式,周期性是不定长度的长波,残差是剥掉所有信号后剩下的随机扰动。把它们各自独立出来,才能判断哪类成分最强、哪类是噪声、该对哪类成分下手建模。
如果不把"嫌疑犯"分清楚,工程师就会犯一个常见错误:把噪声当趋势建模、做变点检测;把趋势当季节性建模、SARIMA 的 m 选错;把乘法数据当加法数据建模、残差方差随时间放大。这一章是"拆解工具箱"——给读者一套系统的分解框架,让任何时间序列都能被"四个嫌疑犯"分类、识别、量化。
读完能解决什么
- 任何时间序列能拆出"趋势 + 季节 + 周期 + 残差"四类信号,并解释它们各自的物理或业务含义。
- 凭视觉与 ACF 图判断哪类成分存在、哪类缺失。
- 在"季节性幅度随水平变化"时,正确选择加法还是乘法模型。
知识地图
一句"金句"点题:拆解时间序列就是分嫌疑人——先把它们从纠缠的曲线里识别出来,再各自建模。
各节怎么分工
2.1 趋势 Trend
长期方向的工程定义;线性、指数、S 形三种形态;移动平均的窗口选择与"平滑-滞后"权衡。
2.2 季节性 Seasonality
固定周期(7 天、12 月、24 小时)的"指纹";子序列图与 ACF 周期峰;硬季节性 vs 软季节性、多重季节性。
2.3 周期性 Cyclicity
不定长波;与季节性的四个关键区别;经济周期、商业周期、气候周期三大来源。
2.4 残差 Residual
剥完信号后的"那点东西";理想残差的三条特征;Ljung-Box 检验判断是否白噪声。
2.5 加法 vs 乘法
四类成分之间是相加还是相乘;航空乘客案例演示乘法季节性;对数变换把乘法变加法的工程技巧。
先决条件
- 已完成第一章,对 pandas 与 statsmodels 有基本接触。
- 对"自相关"有直观理解(1.1 节演示过
s.autocorr(lag=1))。
四类嫌疑犯的视觉对照
往下走到哪
本章提供"拆解工具箱",第三章到第五章分别对四个组件做深入建模:第三章专攻趋势,第四章专攻季节性,第五章专攻周期性。第六章再把分解和建模串起来,引入 STL、Prophet、ARIMA 等综合方法。
本章与第 1 章的衔接
第 1 章建立了"时间序列与横截面数据不同"的认知。第 2 章把这个认知变成可操作的分解动作——任何时间序列都能拆成 4 个成分。读者读完本章应该能用一句话说"我这条曲线由哪几部分组成、哪部分最强、哪部分最弱"。
本章与第 3-5 章的衔接
第 3、4、5 章分别深入讲趋势、季节、周期——它们是本章 4 大成分中最重要的 3 个。第 6 章的"分解"是本章 4 大成分的具体数学实现(STL、Prophet)。本章先给"分类法"和"成分含义",第 3-6 章给"具体怎么识别、怎么剥离、怎么建模"。
本章的常见误区
很多教材把"加法 vs 乘法"放在建模章节讲,但这是个前置问题:你选错了模型类型,后面所有建模都白做。本章的最后一节(2.5)专门处理这个决策。