第一章 市场的地基:微观结构、数学工具与经济学锚点
第一章 · 市场的地基:微观结构、数学工具与经济学锚点
章节摘要:本章跟着一个朴素的问题走——"当我们说策略在交易时,我们究竟在对什么做交易"。答案藏在三层地基里:订单簿构成的市场微观结构决定了信号能否变成成交,数学与统计工具决定了信号能否被可靠地度量和检验,金融经济学的定价框架则决定了"超额收益"这个说法能否自圆其说。三层地基没打牢之前,任何回测结论都值得怀疑。
一条主线
让主线从一个具体场景开始。一位研究者写下第一条均线策略,回测收益不错,兴冲冲准备加资金——然后连着踩了三个坑:信号出现在流动性最差的时段,根本成交不了;统计检验做错了,所谓的"有效"其实与掷硬币无异;更尴尬的是,他讲不清楚这个策略到底赚的什么钱,于是一波风格切换就把它打回原形。三个坑分别对应本章三节:微观结构、数学统计、经济学原理。这不是巧合,而是所有量化研究的共同起点——你交易的对象、你度量的工具、你收益的来源,三者缺一条腿,整个研究就站不稳。
沿途站点
1.1 金融市场微观结构。主线在这里停在交易所的撮合引擎前。订单簿如何逐档排列,买卖价差从哪里来,做市商的库存风险如何传导成价格波动,竞价制度与撮合规则如何决定哪些信号"看得见但吃不到"。读完这一节,你会把"价格"从一个名词看成一个过程——每一次成交都是流动性供需在某一时刻的临时和解。
1.2 核心数学与统计学工具箱。主线继续向研究的后台移动。平稳性与随机游走为何是策略研究的分水岭假设,收益率分布的尖峰厚尾意味着什么,相关与因果的差别如何用假设检验来守护。这一节不追求数学完备,只求让你在读论文、写回测时能用对工具、不上当。
1.3 金融经济学原理。主线的最后一站回到一个根本质疑:如果市场接近有效,超额收益从何而来?有效市场假说的三种形态、资本资产定价模型的单因子框架、多因子模型对异象的收纳,以及行为金融对"人并不总是理性"的补充。这一节给你的不是公式,而是一副鉴别器——判断一个策略故事到底是在承担风险、提供服务,还是捕食别人的行为偏差。
拐点与结论
本章的认知转折发生在 1.2 与 1.3 之间:多数初学者以为研究的敌人是"预测不准",其实更早的敌人是"度量失真"和"来源不明"。一条被未来函数污染的净值曲线、一个没做平稳性检验的价差序列、一个讲不清风险来源的收益故事——这些错误在回测里毫无破绽,直到实盘才暴露。所以本章的落点是一句纪律:先确认量具与坐标系,再谈预测。地基这一章没有炫技的内容,但它决定了后面五章的每一个结论是否可信。
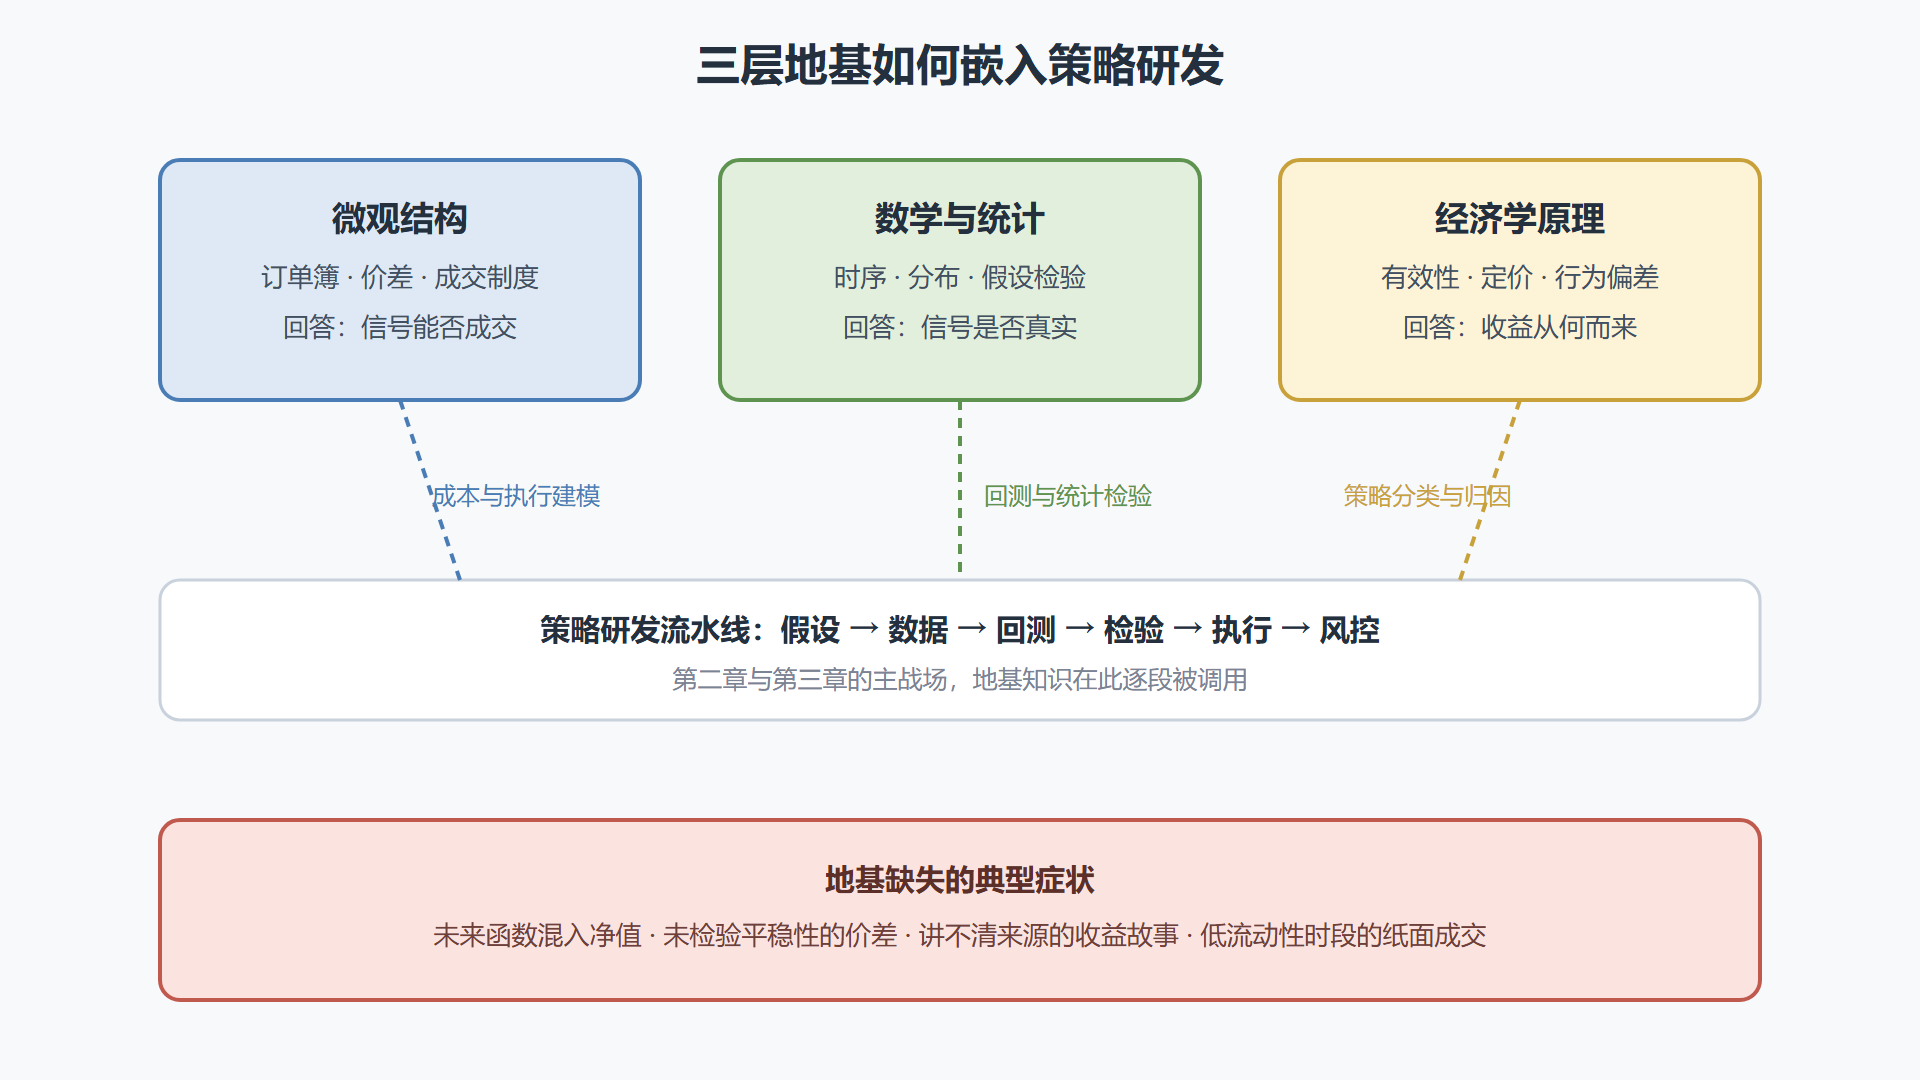
本章三节与策略研发流水线(第二章起)的衔接关系如下:微观结构知识进入执行与成本建模,统计工具进入回测与检验,经济学框架进入策略分类与归因。
使用本章时还有一个提醒:三节内容的权重不应平均分配。对做执行与高频方向的读者,1.1 是母语,要精读到能默画订单簿;对做中低频选股的读者,1.3 的来源鉴定与 1.2 的检验纪律是天天要用的工具,微观结构只需建立概念。但无论方向如何,地基缺失的症状清单都值得贴在工位上——它列的每一种症状,都曾在真实的研究事故里出现过,而且都以"回测时毫无破绽"为共同特征。地基的回报是慢变量:它不让你立刻多赚钱,它让你少赔冤枉钱、少走回头路,而在量化这一行,不赔冤枉钱本身就是一种复利。
图 1-1:三层地基与策略研发环节的对应关系
读完你应该
- 能对着一张订单簿截图,解释买卖价差、盘口深度与档位变化如何影响一次具体下单的成交质量;
- 能判断一个收益序列是否需要先做平稳性处理,并说出用什么检验、备择假设是什么;
- 能区分"相关"与"因果",在回测报告里指出至少一种混淆来源;
- 能用一句话讲清一个给定策略的收益来源属于风险溢价、流动性服务还是行为偏差捕食;
- 能解释为什么有效市场假说并不等于"量化无利可图",边界条件在哪里。
下一章的接力
地基浇完,第二章开始砌墙:数据工程、策略构建与回测、参数优化,最后用一个双均线策略的完整复盘,让你亲手经历一次"假设被数据当场证伪"的过程。本章学到的每一件工具,都会在那条流水线上找到工位。