1.1 金融市场微观结构:价格是如何被制造出来的
1.1 金融市场微观结构:价格是如何被制造出来的
本节摘要:微观结构研究价格的形成过程本身——订单簿如何排列、价差从哪里来、撮合制度如何决定一笔信号能否落地成交。它是量化策略与真实市场之间的物理接口:忽略这一层,回测里的每一次成交都可能是幻觉。本节是第一章的起点,向上承接导读给出的证伪主线,向下为第四章的成本与执行主题埋下伏笔。
从黑板价格到盘口价格
早年的教科书把价格画成一条连续光滑的曲线,仿佛市场是一个诚实的记分员。手工报价时代的老交易员知道另一幅图景:价格是他们一笔一笔喊出来的,每喊一价都要掂量自己的库存和对手可能的反应。电子化并没有改变这件事的本质,只是把"喊价"变成了挂单——今天任何一个市场里的最新价,都是订单簿上某笔买单价与某笔卖单价相遇的结果。理解了这一点,就理解了量化研究的第一课:策略信号说的是"此刻价格应该往哪边走",而微观结构回答的是"你能不能按你看到的价格成交"。两者之间隔着一整套机器。
订单簿:市场的实时报价现场
订单簿(Order Book)是当前所有未成交限价单的集合,按价格档位从优到劣排列。买方最优档称为买一(Bid),卖方最优档称为卖一(Ask),两者之差就是买卖价差(Spread)。价差不是交易所收的税,而是流动性提供者承担风险的对价:挂出买单的人,赌的是价格不会立刻跌破自己的买价,否则他就成了高位接盘的一方。价差的宽窄,因此成为市场共识强度与库存风险的实时读数——消息面平静的龙头品种,价差可能只有一两个最小变动价位;消息冲击下,价差可能在几秒内扩大几倍。
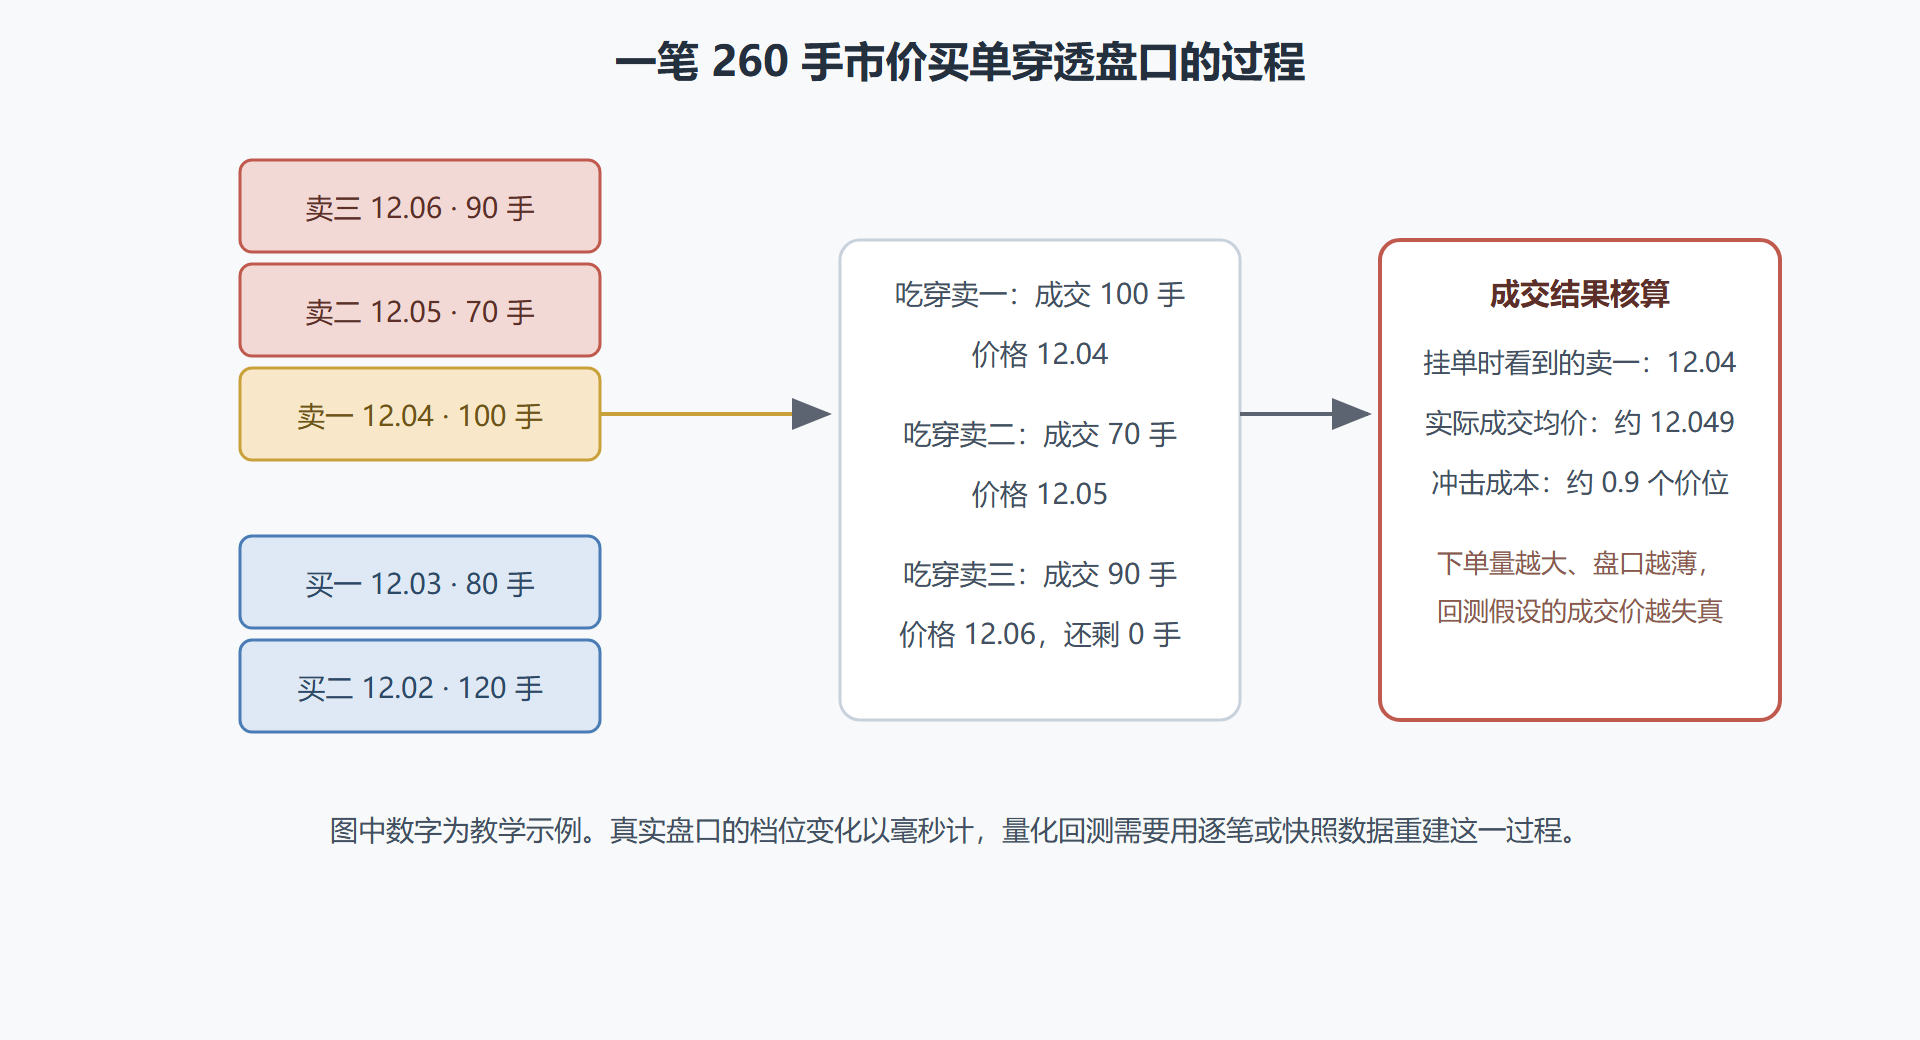
盘口每一档的挂单量称为深度(Depth)。深度决定了你的订单对市场的冲击:一笔远小于买一档挂单量的市价单,几乎按买一价成交;一笔超过前五档总深度的订单,则要把盘口逐层"吃穿",成交均价显著劣于挂单时的最优价。这个劣化量就是冲击成本(Impact),它与下单量、盘口深度、当时的波动率都有关。第四章的成本实验会反复用到这个概念。
图 1-2:一笔市价单穿透订单簿的过程示意
成交制度:写在纸上的契约
不同的市场用不同的撮合与交易制度,同一套策略逻辑在不同制度下的可实现性可能天差地别。集合竞价以一段时间内的所有订单一次性撮合出一个开盘价,盘中则以价格优先、时间优先的原则逐笔连续撮合。涨跌停与熔断机制会在极端行情中冻结价格——此时策略可能连续几天既买不进也卖不出,回测里必须如实模拟"想平仓而不得"的状态。T+1 与 T+0、保证金与杠杆规则,直接决定策略的资金占用和可交易频率。做市商制度下,一部分流动性由负有报价义务的做市商提供,价差相对收敛;纯订单驱动的市场里,流动性全靠普通参与者挂单,薄市品种的盘口经常只剩寥寥几档。
对策略研究者,这份契约的要点只有一个:你的回测引擎采用的成交假设,必须与标的市场的真实制度一致。用 T+0 假设回测 T+1 标的,等于给策略发了一张不存在的牌照。
微观结构如何反哺策略设计
微观结构不只是"执行的学问",它本身就是大量策略的收益来源。做市策略赚的是价差与回扣,本质是向市场出售即时性服务;订单流策略从成交流的方向性中推断知情交易者的存在;开盘拍卖策略则利用集合竞价时段的独特供需结构。即便是普通的中低频策略,也会在规则里显式写入微观结构约束:只在盘口深度足够的时段进场、避开开盘与收盘的流动性真空、对超过盘口一定比例的信号自动降权。把微观结构写进策略,本质上是在告诉风控:我知道我的信号在哪个价位、哪个时段、多大的单量下是可信的。
深入一步:读一次真实的成交回报
把抽象机制落到一张具体的回报单上。假设策略在盘中发出限价买单:委托价 12.03、数量 50 手。三秒内系统依次收到四条回报:已受理(订单进入队列,状态"已报");部分成交 20 手(价格 12.03,说明有卖家主动打到了你的价位);撤单请求发出;撤单确认(剩余 30 手消失)。这四条回报里藏着三个微观结构事实:其一,你的限价单在前三秒里扮演了流动性提供者,那 20 手的成交对价差是"收入";其二,剩余 30 手没能等到对手方,撤单前的这段时间里你承担着被消息越过的机会成本——价格跳水后就再也买不回了;其三,如果第二条回报的价格是 12.02 而不是 12.03,说明交易所按价格优先原则让更优的买单先成交了——队列位置不是简单的先到先得,而是价格与时间的双重排序。研究者阅读回报单的习惯,与交易员阅读 K 线的习惯同样重要:前者揭示你的策略在微观世界里究竟扮演什么角色,是拿价差的服务方,还是付价差的需求方。
常见疑问
问:盘口挂单量大就代表支撑强吗? 不一定。挂单可以随时撤销,大额挂单可能是做市商的常规双边报价,也可能是故意示形的其他参与者。真正可靠的支撑要看成交密度——持续出现在某一价位的主动成交量,比静态挂单诚实得多。
问:为什么同一笔市价单在开盘和午后的冲击成本差很多? 因为深度不同。开盘时段挂单密集但噪音交易也密集,午后清淡时段盘口往往只剩薄薄几档,同样规模的订单要穿透更多空档。执行算法按时段调整参与率,正是基于这个事实。
问:量化研究者需要盯盘口吗? 不需要时刻盯,但需要定期看。把最近一周的成交回报调出来读一遍:成交集中在什么时段、被动与主动成交的占比、成交价与决策价的差分布在什么区间。这三个数字比任何报告都更诚实地告诉你,你的策略此刻在微观结构里处于什么位置。看盘口不是变成交易员,而是让研究假设与成交现实保持对表。
本节要点回顾
- 价格是过程不是数字:最新价由订单簿上的撮合产生,研究价格先研究挂单与成交的机制;
- 价差是风险对价:宽价差反映共识弱或库存风险高,是流动性的实时报价;
- 深度决定冲击成本:大单穿透多层盘口,实际均价劣于观察价,回测必须建模;
- 制度是硬边界:T+1、涨跌停、竞价制度决定策略可实现性,回测假设必须与之一致;
- 微观结构即策略素材:从做市到订单流,许多策略族直接以流动性供需为收益来源。
⚠️ 常见坑:用日频收盘价回测一个号称"日内高频"的策略。成交价假设在分钟以下尺度会迅速失真,此类回测结论几乎必然高估策略表现。
下一节我们转向研究的后台——把度量信号用的数学与统计工具一件件摆上工作台。