2.4 复合泊松与 Lévy 过程:带幅度带跳跃的演化
2.4 复合泊松与 Lévy 过程:带幅度带跳跃的演化
本节摘要:现实中的到达常带着"分量"——每次理赔有金额、每笔订单有大小、每次冲击有能量。给泊松过程的每次到达附着独立同分布的幅度,就得到复合泊松过程;再放行一般化的增量分布与跳跃结构,就是 Lévy 过程。本节推导复合泊松的期望方差公式并完成一次保险赔付实务计算,最后给出 Lévy 框架的全景与选型判据。
假设你管理一个车险组合。事故的发生是泊松流(本章前两节已经建模),但精算师关心的是钱,不是件数:每起事故的赔付金额从几千到上百万不等。把"第 n 起事故的赔付额"记为 Yₙ,总赔付 X(t) = Y₁ + Y₂ + … + Yₙ(t)——其中 n(t) 是到时刻 t 的事故件数。这个"随机多个随机变量之和",就是本节的主角。
复合泊松过程:定义与两条核心公式
定义:设 {N(t)} 是强度 λ 的泊松过程,{Yₙ} 独立同分布且与 N 独立,称 X(t) = Σₖ₌₁ᴺ⁽ᵗ⁾ Yₖ 为复合泊松过程。
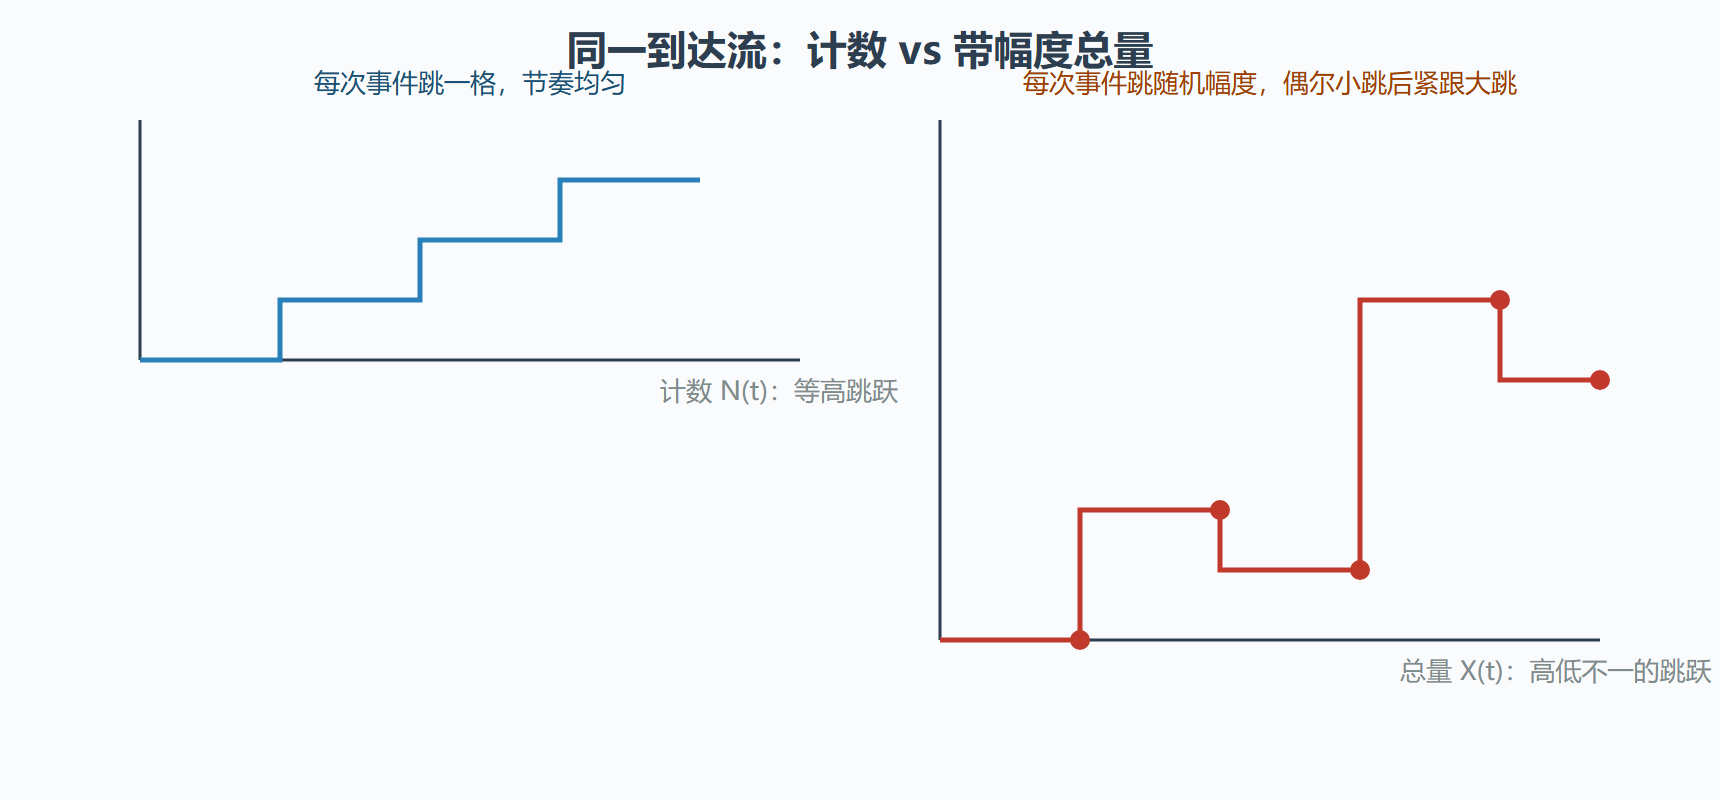
它的样本路径是"高低不一的跳跃":每来一次事件,路径向上(或向下)跳一个随机幅度,幅度彼此不同。期望与方差有闭式公式,推导各用一次全期望公式(1.3 节的发动机首次大功率输出):
期望:E[X(t)] = λt·E[Y]。推导:先固定件数 n,E[X(t) | N(t) = n] = n·E[Y](幅度的独立同分布性),再按 P(N(t) = n) 加权求和。
方差:Var(X(t)) = λt·E[Y²]。推导:用方差分解恒等式 Var(X) = E[Var(X | N)] + Var(E[X | N])。给定 N(t) = n 时 X 是 n 个独立幅度之和,方差为 n·Var(Y);代入得第一项 λt·Var(Y),第二项 Var(N(t)·E[Y]) = λt·(E[Y])²。两项合并恰好是 λt·E[Y²],用到了 Var(Y) + (E[Y])² = E[Y²] 的恒等变形。
两个公式共同曝出一个高阶矩事实:复合泊松的总方差由幅度的二阶矩驱动,而不是由幅度方差单独驱动。即使赔付波动很小,只要平均赔付额大,总量的方差照样可观。精算实务里"高频低损"与"低频高损"两类业务的总方差可能一样大,但应对策略完全不同——前者靠规模摊平,后者靠再保险分出。公式告诉你它们何时等价,判断不了该用哪种策略,那是业务问题;但公式能阻止你把两者当成同一种风险。
图:泊松计数与复合泊松总量的路径对比
实务推演:一年再保自留额的粗算
背景:某货运险组合年均出险 40 次(λ = 40 每年),单次赔付 Y 均值 12 万元、二阶矩 E[Y²] = 288(单位:亿分之一百万,随手取的量纲自洽值,重点是方法)。问年度总赔付的均值与标准差。
操作:均值 = λt·E[Y] = 40 × 12 = 480 万元。方差 = λt·E[Y²] = 40 × 288 = 11520,标准差取算术平方根约 107 万元。
解读:总赔付在均值加两个标准差(约 694 万元)以内的概率按正态近似约 97.7%。若公司只准备了 700 万元的赔付储备,大体够用但谈不上宽裕。
变式:赔付分布重尾时(大额事故偶发但金额惊人),正态近似失真,标准差公式照样成立但"两个标准差"远不能代表安全边界。此时改用蒙特卡洛直接模拟总赔付分布(第 5 章的方法),或用切比雪夫界保守兜底。这个变式点破了闭式公式的边界:均值方差永远可算,分布形态另说。
import numpy as np rng = np.random.default_rng(5150) years = 200_000 lam = 40.0 # 幅度取对数正态:均值 12 万,刻意调出偏度 # lnY ~ N(mu, sigma),调整参数使 E[Y] = 12 mu, sigma = np.log(10.0), 0.6 mean_log = mu + sigma**2 / 2 scale = 12.0 / np.exp(mean_log) # 缩放使 E[Y]=12 counts = rng.poisson(lam, size=years) totals = np.array([rng.lognormal(mu, sigma, size=n).sum()*scale if n else 0.0 for n in counts]) print(f"模拟年度总赔付:均值 {totals.mean():.0f} 万(闭式 480 万)") print(f"标准差 {totals.std():.0f} 万,99.5% 分位 {np.quantile(totals, 0.995):.0f} 万") # 典型输出:均值约 480 万;99.5% 分位明显高于 均值加2.6个标准差 # ——重尾让"均值加两倍标准差"的安全叙事失效,分位数才是储备依据
Lévy 过程:独立增量的通用机型
复合泊松已经很能干,但仍有两类现象装不进去:一是漂移(路径整体斜着走,如带利息的账户);二是跳跃无穷密集的情形(有限时间内无穷多次小跳)。把它们一并纳入,就得到 Lévy 过程的定义三件套:从零出发、独立平稳增量、路径右连左极(右连续且左极限存在)。泊松过程、复合泊松、布朗运动、带漂移的复合泊松,全部是 Lévy 过程的特例——它是"独立平稳增量"这个家族的姓。
Lévy–Khintchine 表示把这个家族完全参数化:每个成员由漂移、高斯部分与跳跃测度三个成分决定,跳跃测度区分"有限次大跳"(有限活动性,泊松型)与"无穷多次小跳"(无限活动性,如伽马过程)。这套表示是纯理论资产,本教程不展开推导,但保留一张选型地图:
| 现象特征 | 合适的模型 | 对应 Lévy 成分 |
|---|---|---|
| 恒定机会计数 | 泊松过程 | 纯跳跃,幅度恒一 |
| 计数加金额/能量 | 复合泊松 | 纯跳跃,有限活动 |
| 连续微小抖动 | 布朗运动 | 高斯部分 |
| 漂移加抖动加偶发跳 | 跳跃扩散 | 三成分并存 |
| 只增不减的累积 | 次补偿(如伽马过程) | 纯跳跃,无限活动 |
选型的第一问永远是:路径连续还是跳跃? 连续走向布朗运动(第 4 章),跳跃走向泊松家族(本章),两者并存则上跳跃扩散。第二问:跳跃次数有限还是无限密集? 金融价格是有限次(逐笔成交),某些物理扩散是无限次。两问答完,模型族基本锁定。
💡 一个值得记住的直觉:Lévy 过程之于随机过程,好比"所有可能的无穷次独立试验的连续版本"。第 3 章马尔可夫链放弃了平稳增量换取任意状态空间,第 4 章布朗运动是它的高斯特例——整个随机过程版图,一半是 Lévy 家族的内部事务。
补一课:破产概率的工程读法
复合泊松在保险里最要紧的输出不是均值方差,而是"准备金被击穿"的概率——总量 X(t) 首次超过储备线的时刻分布。当泊松流加指数赔付(经典的 Cramér–Lundberg 模型)时,最终破产概率有闭式:指数衰减,衰减速率由保费收入率与赔付率之差决定,安全附加越大衰减越快。这个公式的读法比公式本身值钱:破产概率对安全附加的指数敏感——附加提一成,破产概率可能砍半;附加降一成,破产概率可能翻倍。定价部门与承保部门的谈判,本质上是在这条指数曲线上选点。
没有闭式的场景(重尾赔付、多险种耦合),就走 5.1 节的蒙特卡洛路线:模拟总赔付路径、统计击穿频率、给置信区间。闭式与模拟的关系在这里再次出现——闭式给直觉与量级,模拟给承诺与验收,与排队论一章的分工完全同构。
本节要点回顾
- 复合泊松 = 泊松计数 + 独立同分布幅度,是计数到金额、件数到能量的标准桥梁。
- 两条闭式:均值 λt·E[Y],方差 λt·E[Y²]——总方差由幅度二阶矩驱动。
- 闭式之外仍要看分布:重尾场景里分位数与模拟胜过均值方差叙事。
- Lévy 过程 = 独立平稳增量 + 右连左极路径,泊松、复合泊松、布朗运动皆是特例。
- 选型两连问:路径连不连续,跳跃密不密集。
至此,"独立增量"这条主线走到尽头。下一章换成另一条依赖规则:下一步只看当前状态的马尔可夫性,全册最庞大的应用家族从那里开始。