第四章·季节性的解构
第四章 · 季节性的解构
本章要回答的三个问题:怎么把季节性的"形状"画清楚?什么样的 ACF / 周期图(periodogram)能证明季节性存在?怎么把季节性从数据里"剥离"用于下游分析?
为什么会有这一章
趋势是"长方向"——一眼能看个大概。季节性是"短周期"——它和噪声混在一起、视觉上很容易被季节外的扰动带偏。本章教读者用三种互补工具:季节性子序列图(看形状)、ACF / 周期图(确认周期长度)、季节性调整(把季节剥离出来给下游用)。
读完能解决什么
- 用季节性子序列图把"周一到周日"的模式画清楚。
- 解释 ACF 在 lag=7/12/24 处的周期峰意味着什么,并用周期图量化"哪个频率最强"。
- 跑一次 X-13ARIMA-SEATS 季节性调整,理解"调整后序列"为什么对同比分析特别重要。
知识地图
一句"金句"点题:季节性是"日历决定"的固定周期——可以预知,可以建模。
各节怎么分工
4.1 季节性的视觉与统计特征
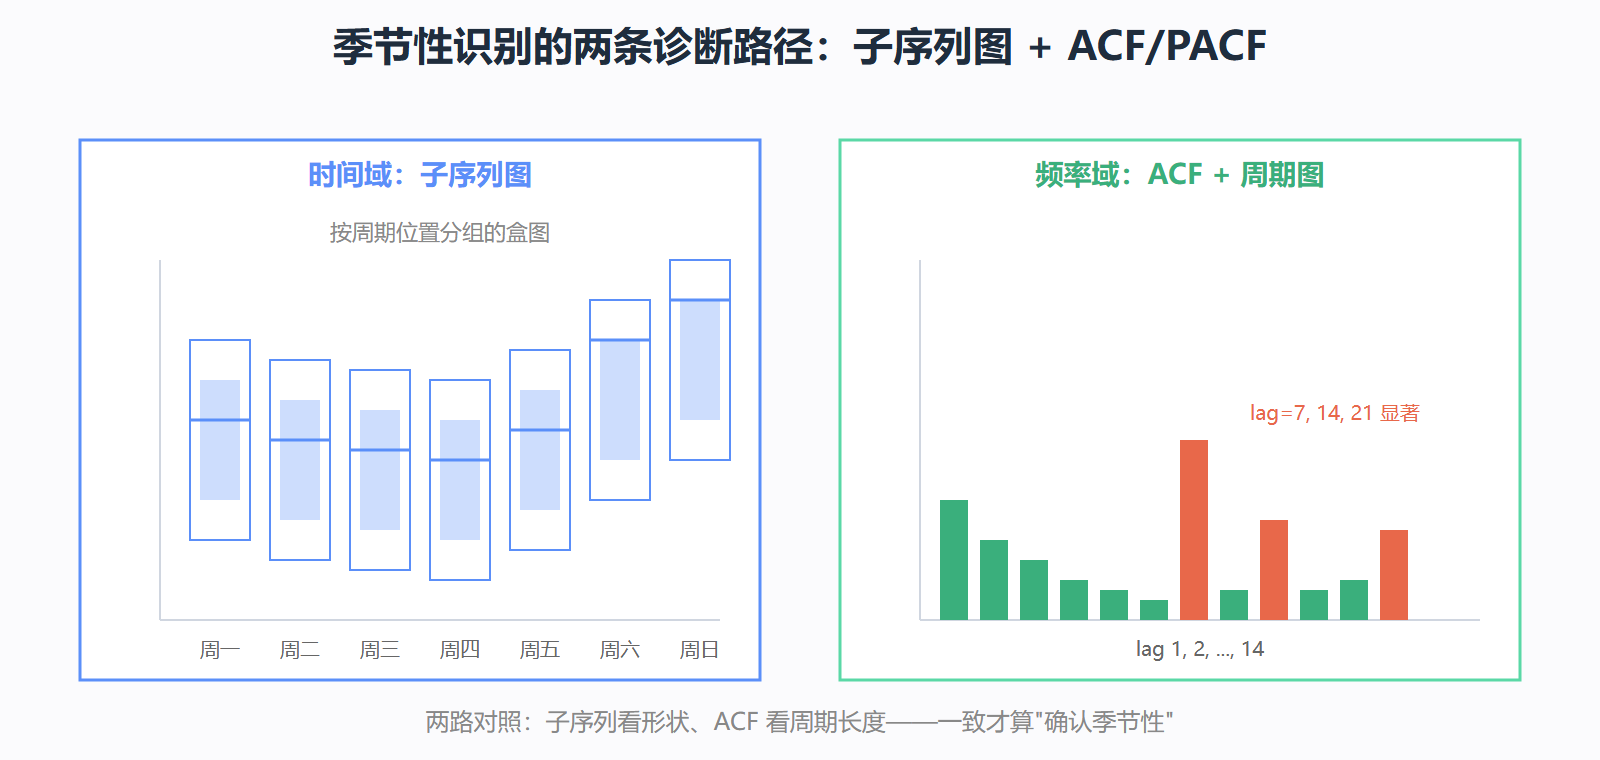
子序列图(看形状)+ 周期图(看周期长度)双路对照;识别"日 + 周"双重季节性。
4.2 ACF 与周期图:识别周期
ACF 数学定义、显著性判据 |ρ(k)| > 2/√n;周期图的频率域视角;两者结合确认季节性。
4.3 季节性调整:X-13ARIMA-SEATS
工业级标准;statsmodels 的 x13_arima_analysis 接口;STL 作为 Python 环境的替代;调整后序列的同比应用。
先决条件
- 已完成 2.2 节,理解季节性工程定义。
- 对 statsmodels 和 pandas 已有基本使用经验。
季节性诊断双路
往下走到哪
本章是"季节性"专项。下一章 5 专攻比季节性更难识别的周期性——长度不固定、来源更复杂的长期波动。
本章在四成分中的位置
季节性是固定周期的波动,区别于第 5 章的非固定周期(经济周期)。它的特征是"周期长度固定、振幅相对稳定",可由物理或人类活动解释。
与第 5 章的关键区别
很多读者会混淆季节性和周期性。第 5 章会专门讲怎么区分。本章假设你已经知道"是季节性",专注怎么识别、怎么剥离、怎么建模。
与第 6 章的衔接
第 6 章的 SARIMA、Prophet 都内置季节性建模。理解本章的"季节性指数变量、季节性差分"概念,是看懂第 6 章季节性参数的前提。
本章必会的工具
- ACF/PACF:识别周期
- 周期图:识别强度
- 季节性指数变量:建模
- 差分算子:剥离
- X-13ARIMA-SEATS:工业级处理
应用场景
- 气温:年周期 + 日周期
- 销量:周周期 + 年周期
- 网站流量:日周期 + 周周期
- 电力负荷:日周期 + 周周期 + 年周期
本章学习路径建议
第一次读本章,建议 4.1 → 4.2 → 4.4 → 4.3。4.1 节给出"季节性长什么样"的视觉;4.2 节给出"怎么用统计量识别";4.4 节先讲"怎么调整"(去除);4.3 节最后讲"怎么建模"——把识别、剥离、建模三步走顺。读完后,建议拿一段月销量数据走一遍完整流程。
与第 3 章的关系
第 3 章讲趋势剥离(差分),本章讲季节性剥离(季节差分、季节指数)。两章的方法互不重叠。工程上的标准流程:先做 ADF 检验判趋势 → 差分去趋势 → 检验季节性 → 季节差分去季节。第 6 章的 SARIMA 正是把这两步合到一步。